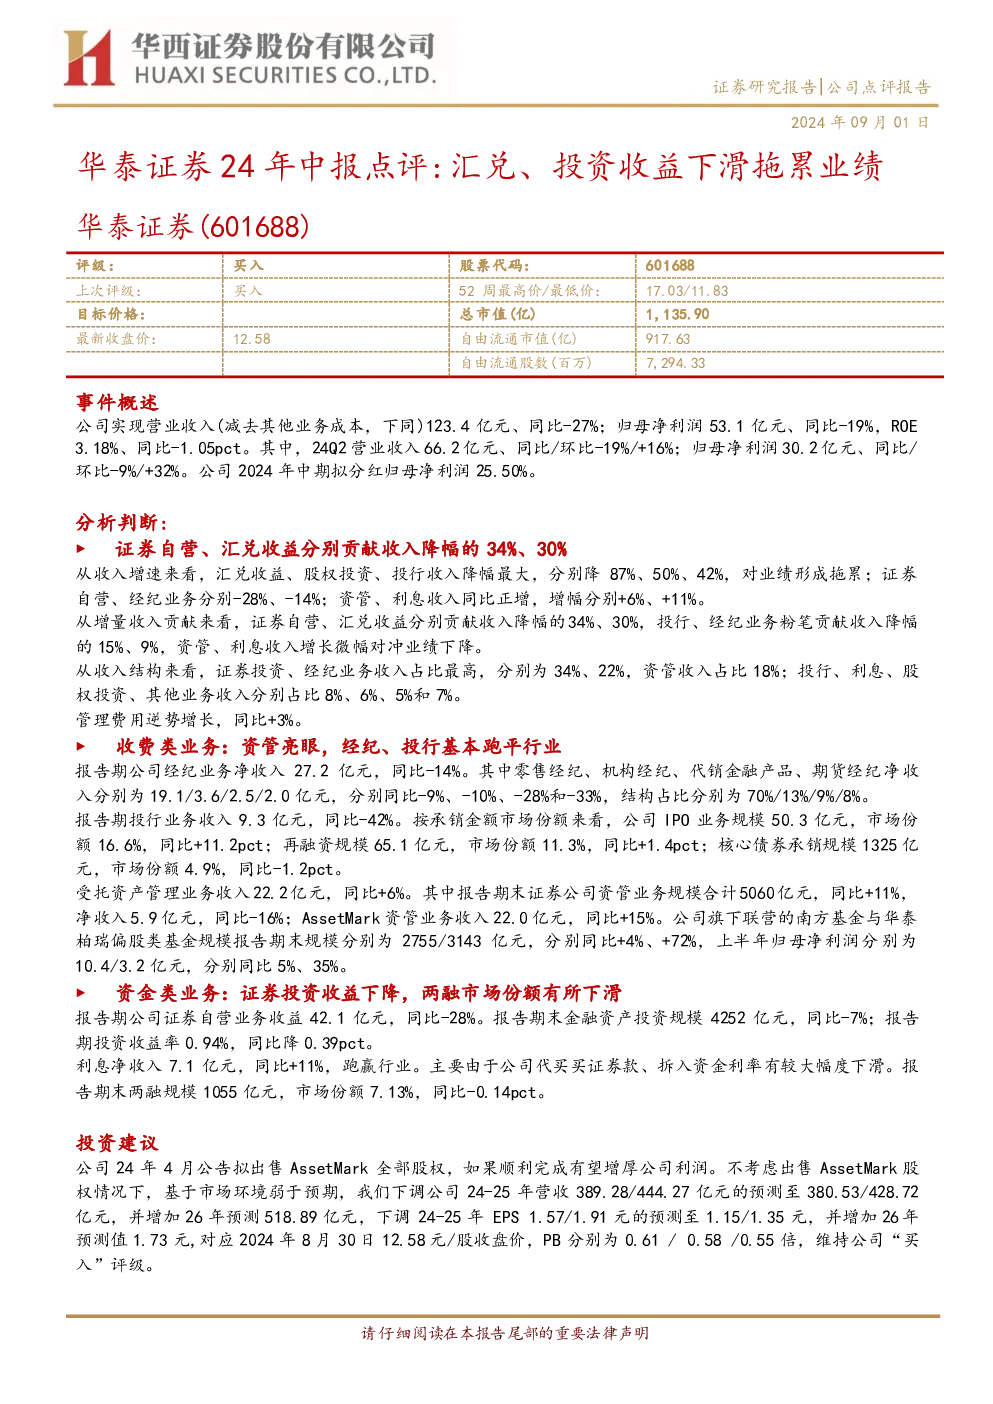
公司2024年中期业绩表现不佳,营业收入123.4亿元、同比-27%,归母净利润53.1亿元、同比-19%,ROE3.18%、同比-1.05pct。其中,24Q2营业收入66.2亿元、同比/环比-19%/+16%;归母净利润30.2亿元、同比/环比-9%/+32%。公司拟分红归母净利润25.50%。
收入结构分析:
- 证券自营、汇兑收益分别贡献收入降幅的34%、30%。
- 收入增速方面,汇兑收益、股权投资、投行收入降幅最大,分别降87%、50%、42%,对业绩形成拖累;证券自营、经纪业务分别-28%、-14%;资管、利息收入同比正增,增幅分别+6%、+11%。
- 从增量收入贡献来看,证券自营、汇兑收益分别贡献收入降幅的34%、30%,投行、经纪业务粉笔贡献收入降幅的15%、9%,资管、利息收入增长微幅对冲业绩下降。
- 收入结构占比:证券投资34%、经纪业务22%、资管18%、投行8%、利息6%、股权投资5%、其他业务7%。管理费用同比+3%。
收费类业务:
- 经纪业务净收入27.2亿元、同比-14%,其中零售经纪(-9%)、机构经纪(-10%)、代销金融产品(-28%)、期货经纪(-33%)。
- 投行业务收入9.3亿元、同比-42%,IPO市场份额16.6%、同比+11.2pct;再融资市场份额11.3%、同比+1.4pct;核心债券承销市场份额4.9%、同比-1.2pct。
- 受托资产管理业务收入22.2亿元、同比+6%,其中AssetMark资管业务收入22.0亿元、同比+15%。联营基金南方基金(规模+4%)、华泰柏瑞(规模+72%),上半年净利润分别同比+5%、+35%。
资金类业务:
- 证券自营业务收益42.1亿元、同比-28%,金融资产投资规模4252亿元、同比-7%,投资收益率0.94%、同比降0.39pct。
- 利息净收入7.1亿元、同比+11%,跑赢行业,主要由于代买买证券款、拆入资金利率下滑。两融规模1055亿元、市场份额7.13%、同比-0.14pct。
投资建议:
公司24年4月拟出售AssetMark全部股权,若顺利完成有望增厚利润。基于市场环境弱于预期,下调24-25年营收预测至380.53/428.72亿元、EPS至1.15/1.35元,增加26年预测518.89亿元、EPS至1.73元,对应2024年8月30日12.58元/股收盘价,PB分别为0.61/0.58/0.55倍,维持“买入”评级。
风险提示:
股债市场大幅波动导致自营投资收益下滑;市场交易萎缩;权益市场波动导致股押业务风险。