航发控制公司点评
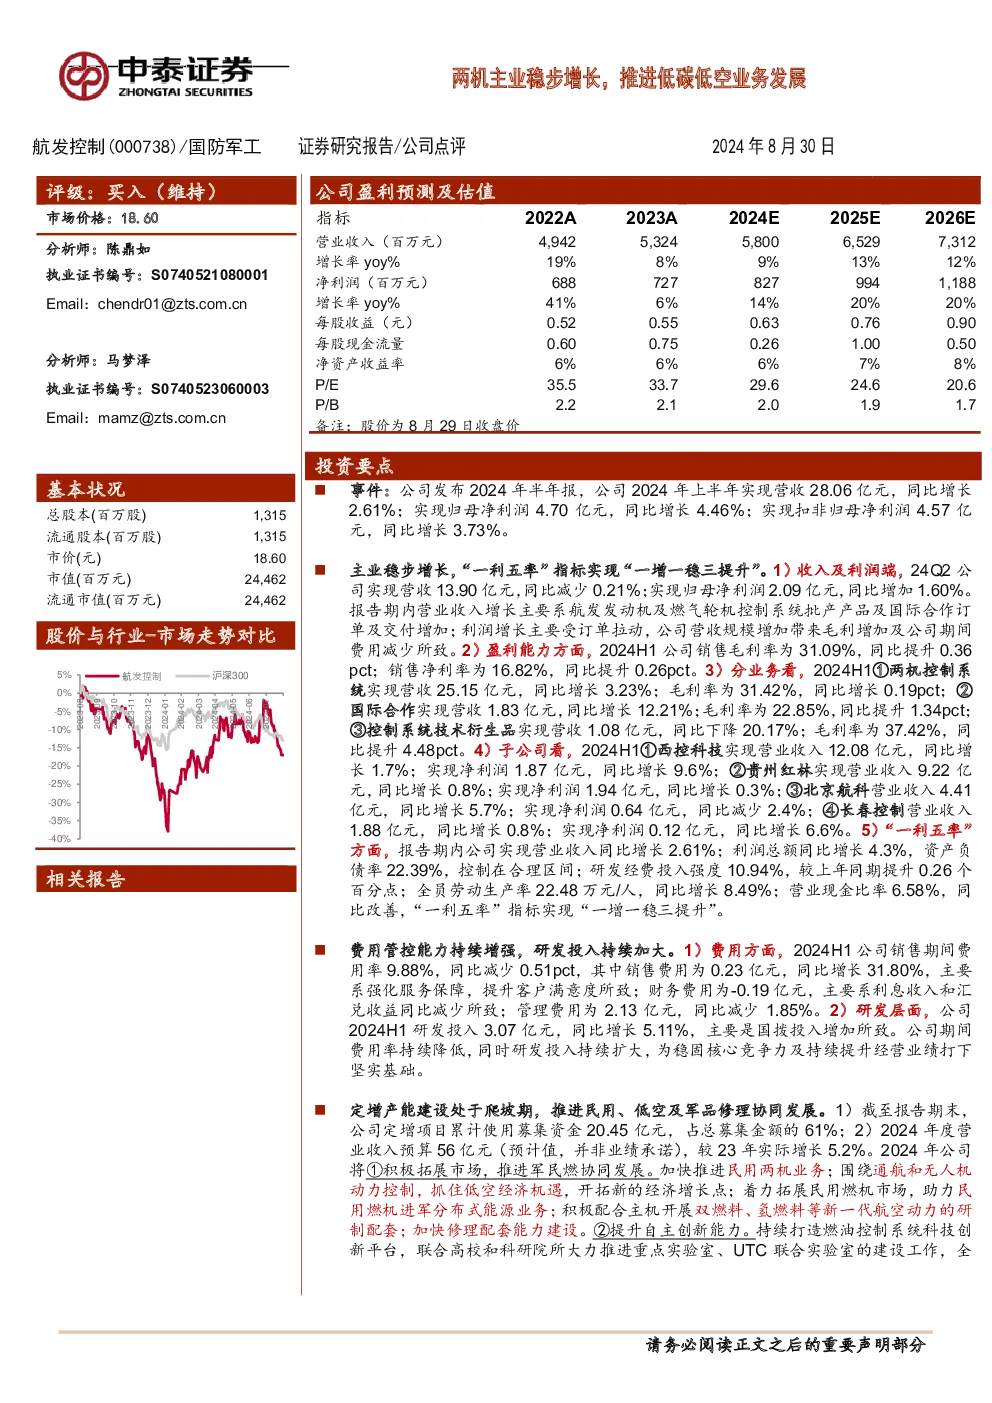
评级:买入(维持)
公司基本情况
- 总股本: 1,315百万股
- 流通股本: 1,315百万股
- 市场价格: 18.60元
- 市值: 24,462百万元
- 流通市值: 24,462百万元
盈利预测及估值
| 指标 | 2022A | 2023A | 2024E | 2025E | 2026E |
| --- | --- | --- | --- | --- | --- |
| 营业收入(百万元) | 4,942 | 5,324 | 5,800 | 6,529 | 7,312 |
| 增长率yoy% | 19% | 8% | 9% | 13% | 12% |
| 净利润(百万元) | 688 | 727 | 827 | 994 | 1,188 |
| 增长率yoy% | 41% | 6% | 14% | 20% | 20% |
| 每股收益(元) | 0.52 | 0.55 | 0.63 | 0.76 | 0.90 |
| 每股现金流量(元) | 0.60 | 0.75 | 0.26 | 1.00 | 0.50 |
| 净资产收益率 | 6% | 6% | 6% | 7% | 8% |
| P/E | 35.5 | 33.7 | 29.6 | 24.6 | 20.6 |
| P/B | 2.2 | 2.1 | 2.0 | 1.9 | 1.7 |
主要财务数据
- 2024年上半年:
- 营收:28.06亿元,同比增长2.61%
- 归母净利润:4.70亿元,同比增长4.46%
- 扣非归母净利润:4.57亿元,同比增长3.73%
- 销售毛利率:31.09%,同比提升0.36%
- 销售净利率:16.82%,同比提升0.26%
业务分析
-
主营业务:
- 收入及利润端:24Q2营收13.90亿元,同比减少0.21%,归母净利润2.09亿元,同比增加1.60%。
- 航发发动机及燃气轮机控制系统批产产品及国际合作订单及交付增加。
- 毛利率提升:2024H1销售毛利率31.09%,同比提升0.36%,净利率16.82%,同比提升0.26%。
-
业务细分:
- 两机控制系统:营收25.15亿元,同比增长3.23%,毛利率31.42%,同比增长0.19%。
- 国际合作:营收1.83亿元,同比增长12.21%,毛利率22.85%,同比提升1.34%。
- 控制系统技术衍生品:营收1.08亿元,同比下降20.17%,毛利率37.42%,同比提升4.48%。
-
子公司表现:
- 西控科技:营收12.08亿元,同比增长1.7%,净利润1.87亿元,同比增长9.6%。
- 贵州红林:营收9.22亿元,同比增长0.8%,净利润1.94亿元,同比增长0.3%。
- 北京航科:营收4.41亿元,同比增长5.7%,净利润0.64亿元,同比减少2.4%。
- 长春控制:营收1.88亿元,同比增长0.8%,净利润0.12亿元,同比增长6.6%。
-
“一利五率”:
- 营业收入同比增长2.61%。
- 利润总额同比增长4.3%。
- 资产负债率22.39%,保持在合理区间。