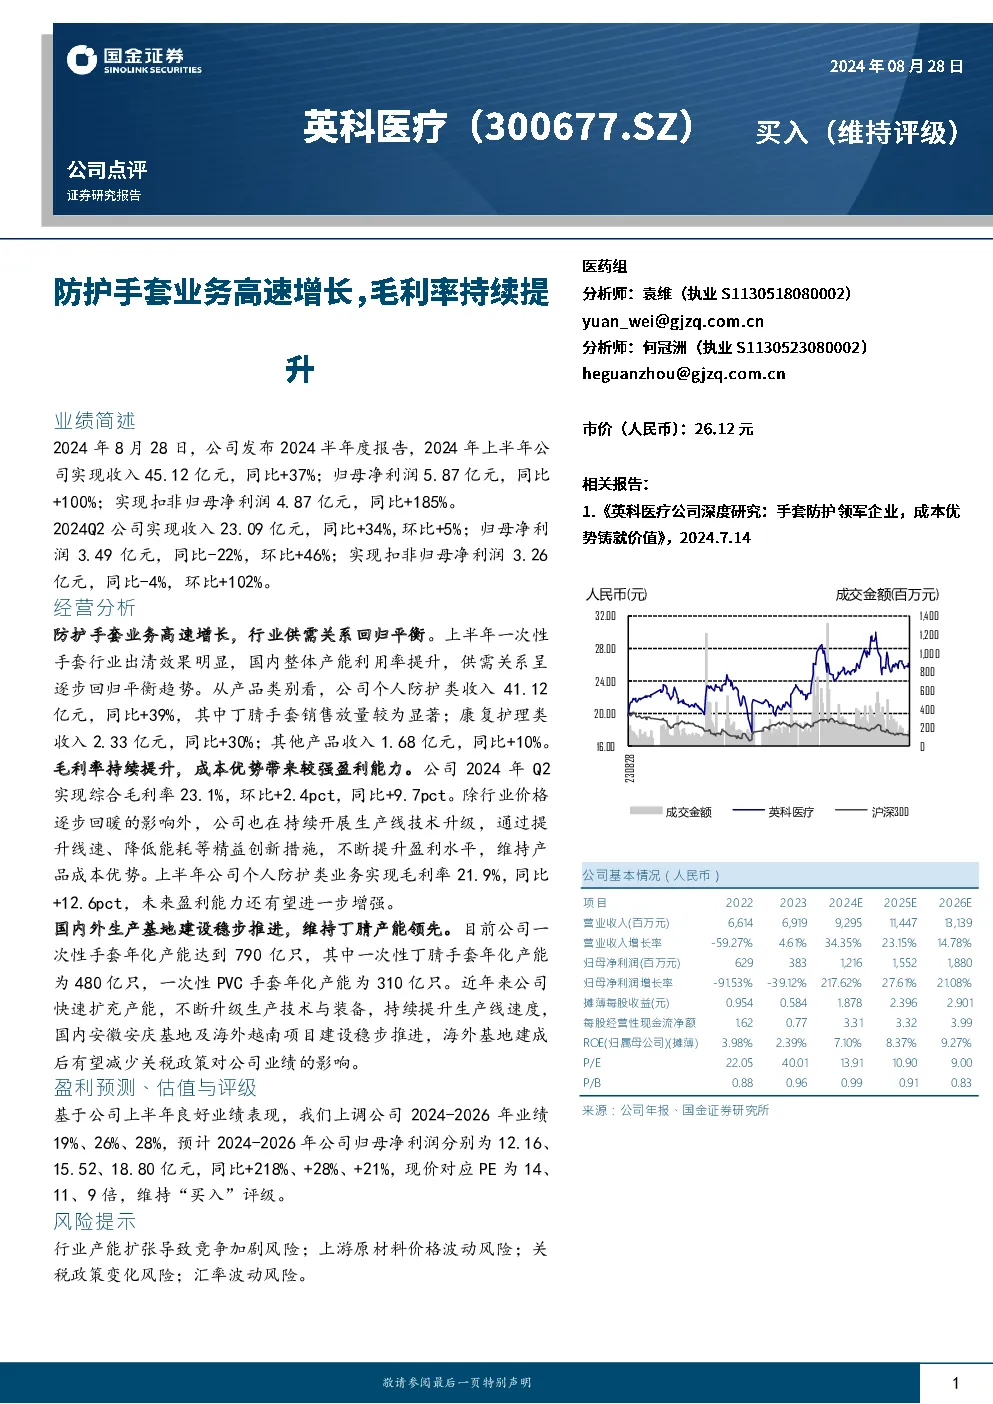
业绩简述
2024年上半年,公司实现收入45.12亿元,同比增长37%;归母净利润5.87亿元,同比增长100%;扣非归母净利润4.87亿元,同比增长185%。2024Q2收入23.09亿元,同比增长34%,环比增长5%;归母净利润3.49亿元,同比减少22%,环比增长46%;扣非归母净利润3.26亿元,同比减少4%,环比增长102%。
经营分析
- 防护手套业务高速增长:一次性手套行业出清效果明显,供需关系逐步回归平衡。个人防护类收入41.12亿元,同比增长39%,其中丁腈手套销售放量显著;康复护理类收入2.33亿元,同比增长30%;其他产品收入1.68亿元,同比增长10%。
- 毛利率持续提升:2024年Q2综合毛利率23.1%,环比提升2.4个百分点,同比提升9.7个百分点。公司通过技术升级和精益创新措施,提升盈利水平,维持成本优势。个人防护类业务毛利率21.9%,同比提升12.6个百分点。
- 生产基地建设稳步推进:一次性手套年化产能达到790亿只,其中丁腈手套480亿只,PVC手套310亿只。国内安徽安庆基地及海外越南项目建设稳步推进,未来有望减少关税政策影响。
盈利预测、估值与评级
基于上半年良好业绩表现,上调公司2024-2026年业绩19%、26%、28%,预计2024-2026年归母净利润分别为12.16、15.52、18.80亿元,同比增长218%、28%、21%。现价对应PE为14、11、9倍,维持“买入”评级。
风险提示
行业产能扩张导致竞争加剧、上游原材料价格波动、关税政策变化、汇率波动等风险。
公司基本情况(人民币)
- 2022年营业收入6,614百万元,同比下降59.27%;2023年营业收入6,919百万元,同比增长4.61%;2024年预计收入9,295百万元,同比增长34.35%。
- 2022年归母净利润629百万元,同比下降91.53%;2023年归母净利润383百万元,同比下降39.12%;2024年预计归母净利润1,216百万元,同比增长217.62%。
- 2024年摊薄每股收益预计为1.878元,2025年预计为2.396元,2026年预计为2.901元。
公司点评
市场平均投资建议评分为1.00,对应“买入”评级。历史推荐和目标定价显示,公司股价有较大上涨空间。
特别声明
本报告仅供国金证券股份有限公司客户中风险评级高于C3级(含C3级)的投资者使用,不构成投资建议。