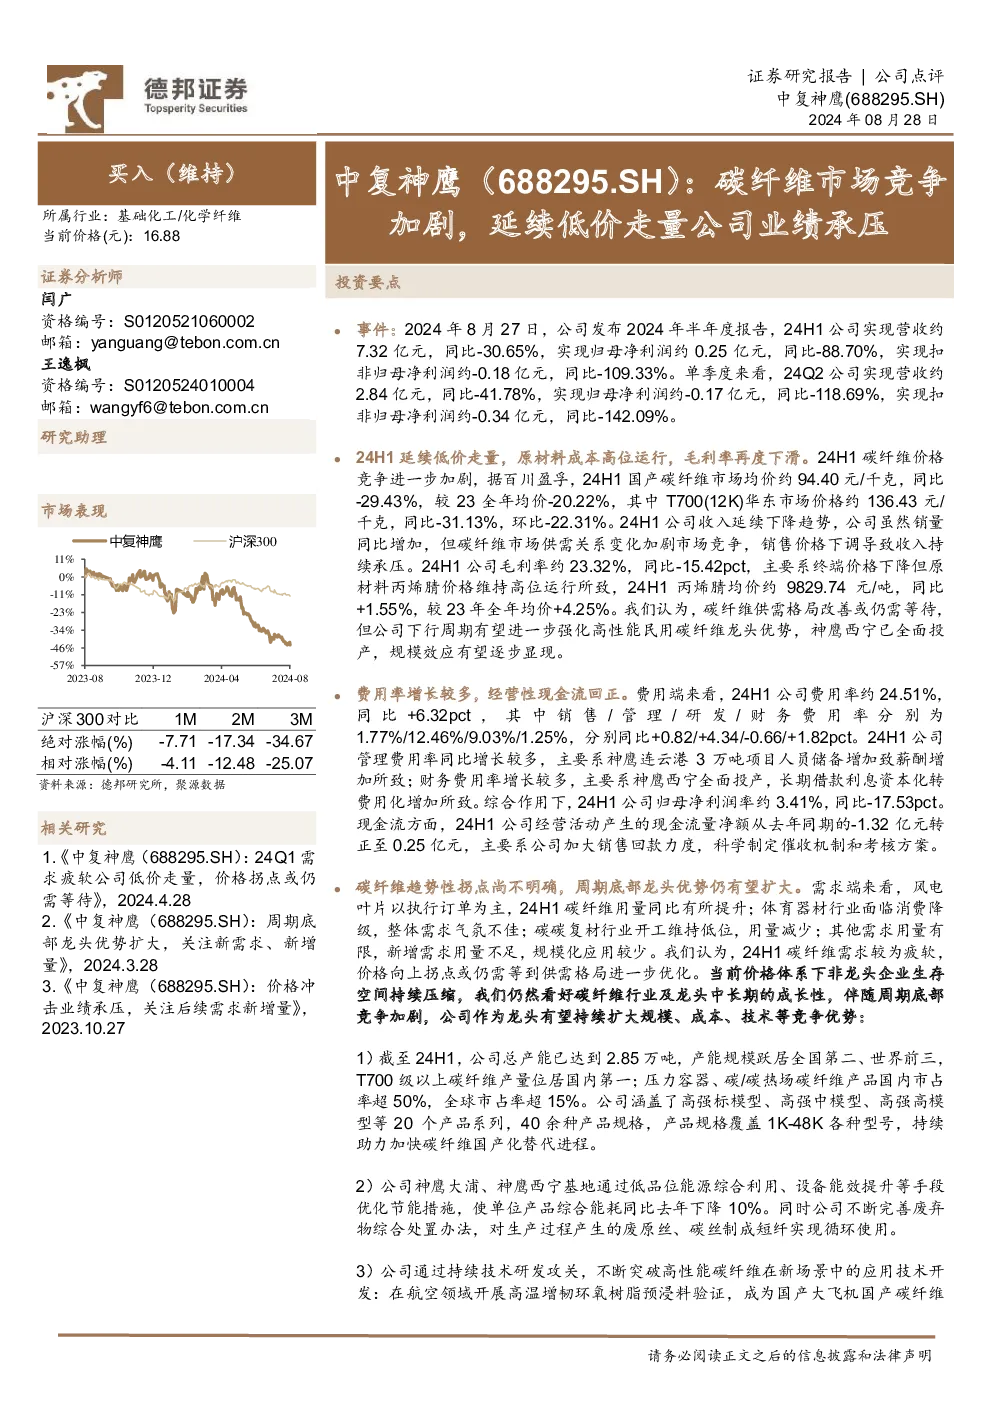
2024年半年度报告显示,公司营收约7.32亿元,同比-30.65%;归母净利润约0.25亿元,同比-88.70%;扣非归母净利润约-0.18亿元,同比-109.33%。单季度来看,24Q2营收约2.84亿元,同比-41.78%;归母净利润约-0.17亿元,同比-118.69%;扣非归母净利润约-0.34亿元,同比-142.09%。
核心观点与关键数据:
- 低价走量与成本压力:24H1延续低价走量策略,原材料成本高位运行,毛利率再度下滑至23.32%,同比-15.42pct。碳纤维价格竞争加剧,国产碳纤维市场均价约94.40元/千克,同比-29.43%。公司收入下降主要因销量增加但价格下调。
- 费用率与现金流:费用率约24.51%,同比+6.32pct,其中管理费用率因神鹰连云港项目人员储备增加同比+4.34pct,财务费用率因神鹰西宁投产利息资本化转费用化同比+1.82pct。归母净利润率约3.41%,同比-17.53pct。经营活动现金流净额转正至0.25亿元,主要因加大销售回款力度。
行业趋势与公司优势:
- 需求疲软:风电叶片以执行订单为主,体育器材需求不佳,碳碳复材开工低位,新增需求不足,价格向上拐点或需供需优化。
- 龙头优势:公司总产能达2.85万吨,位居全国第二、世界前三,T700级以上产量国内第一。压力容器、碳/碳热场碳纤维市占率超50%。产品覆盖20个系列,持续助力国产化替代。
- 成本与技术:单位产品综合能耗同比下降10%,废弃物循环使用。技术研发突破航空、航空航天、高端体育等领域应用。
投资建议与风险提示:
- 投资建议:公司为高性能民用碳纤维龙头,周期底部竞争优势有望扩大,中长期受益航空需求修复、国产碳纤维出海、低空经济。下调24-26年归母净利润预测至0.81、1.32、2.33亿元,维持“买入”评级。
- 风险提示:产能过剩及降价风险、原材料价格上涨超预期、募投项目进度不及预期。