核心观点与关键数据
财务表现
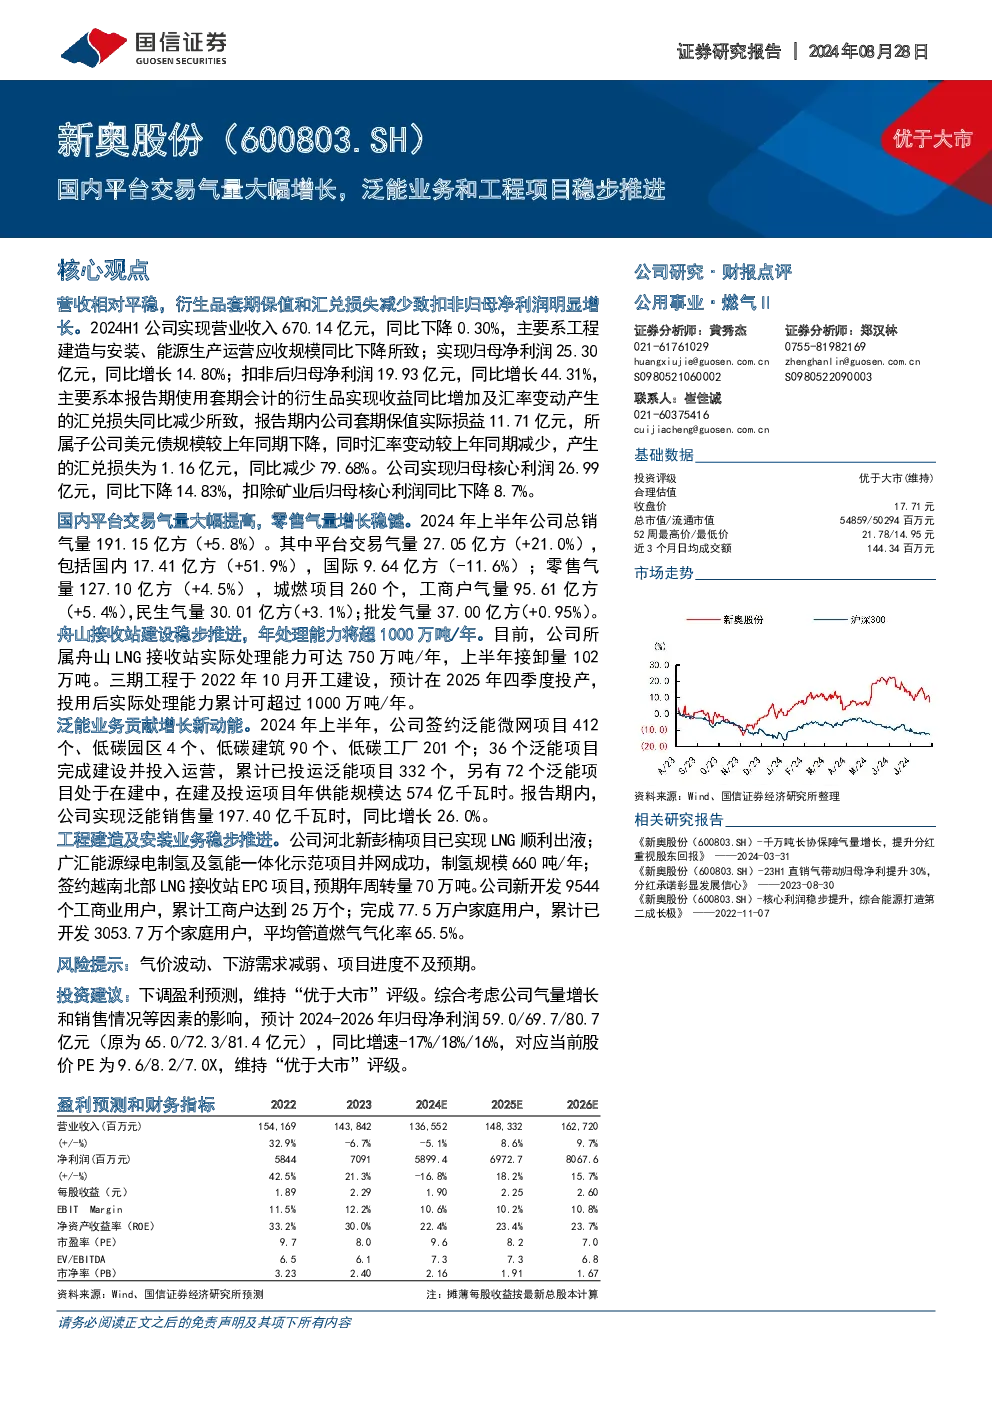
- 营收:2024H1营业收入670.14亿元,同比下降0.30%,主要受工程建造与安装、能源生产营收规模下降影响。
- 净利润:归母净利润25.30亿元,同比增长14.80%;扣非归母净利润19.93亿元,同比增长44.31%,主要得益于衍生品套期保值收益增加及汇兑损失减少(同比减少79.68%)。
- 投资收益:投资收益9.12亿元,同比减少54.76%,主要系衍生金融工具结算损益减少。
- 利润率:毛利率14.30%(下降0.18pct),净利率7.39%(提高0.25pct),销售费用率1.08%(微降0.02pct),管理费用率3.06%(降低0.06pct),财务费用率0.75%(降低1.03pct),经营期间费用率5.41%(降低1.15pct)。
- ROE与现金流:ROE10.37%(下降1.39pct),主要因权益乘数降低;经营性现金净流入48.17亿元(下降23.67%),投资性现金净流出44.45亿元(增加16.91%),融资性现金净流出42.64亿元(主要因偿还债务增加112.67%),资产负债率降低至56.01%。
业务表现
- 气量销售:总销气量191.15亿方(+5.8%),其中平台交易气量27.05亿方(+21.0%,国内17.41亿方↑51.9%,国际9.64亿方↓11.6%),零售气量127.10亿方(+4.5%),城燃项目260个,工商户气量95.61亿方(+5.4%),民生气量30.01亿方(+3.1%),批发气量37.00亿方(+0.95%)。
- 舟山接收站:实际处理能力750万吨/年,上半年接卸量102万吨;三期工程预计2025年四季度投产,投用后总处理能力超1000万吨/年。
- 泛能业务:签约项目412个(微网、低碳园区等),已投运332个,在建72个,在建及投运项目年供能规模574亿千瓦时;实现泛能销售量197.40亿千瓦时(+26.0%)。
- 工程建造及安装:河北新彭楠项目LNG出液,广汇能源绿电制氢项目并网(660吨/年),签约越南北部LNG接收站EPC项目;新增工商户9544个(累计25万),家庭用户77.5万户(累计3053.7万),平均管道燃气气化率65.5%。
风险与投资建议
- 风险提示:气价波动、下游需求减弱、项目进度不及预期。
- 投资建议:下调盈利预测至2024-2026年归母净利润59.0/69.7/80.7亿元(原65.0/72.3/81.4亿元),同比增速-17%/18%/16%,EPS1.90/2.25/2.60元,PE9.6/8.2/7.0X,维持“优于大市”评级。