核心观点
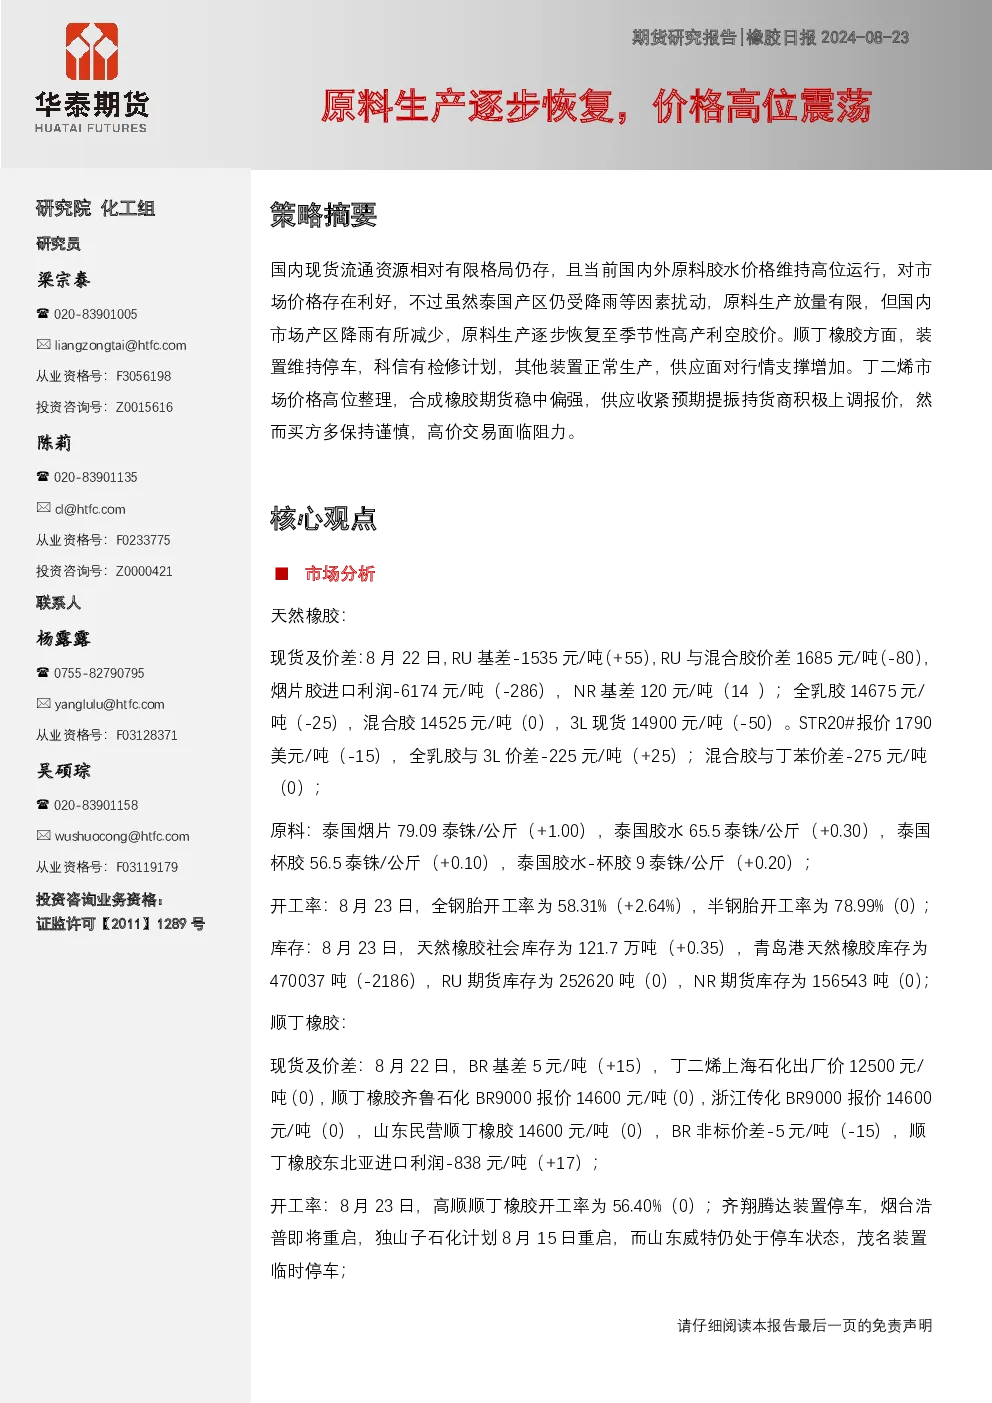
- 天然橡胶 (NR): 国内现货流通资源有限,原料胶水价格高位,对价格利好;泰国产区降雨扰动,原料生产放量有限,但国内产区逐步恢复至高产,利空胶价。
- 顺丁橡胶 (BR): 装置维持停车,供应面支撑增加;丁二烯价格高位整理,合成橡胶期货稳中偏强,供应收紧预期提振报价,但买方谨慎,高价交易面临阻力。
关键数据
- 天然橡胶:
- 现货及价差:RU基差-1535元/吨(+55),RU与混合胶价差1685元/吨(-80),烟片胶进口利润-6174元/吨(-286),NR基差120元/吨(14)。
- 价格:全乳胶14675元/吨(-25),混合胶14525元/吨(0),3L现货14900元/吨(-50)。
- 国际价格:STR20#报价1790美元/吨(-15),全乳胶与3L价差-225元/吨(+25)。
- 原料价格:泰国烟片79.09泰铢/公斤(+1.00),泰国胶水65.5泰铢/公斤(+0.30),泰国杯胶56.5泰铢/公斤(+0.10),泰国胶水-杯胶9泰铢/公斤(+0.20)。
- 开工率:全钢胎58.31%(+2.64%),半钢胎78.99%(0)。
- 库存:天然橡胶社会库存121.7万吨(+0.35),青岛港库存470037吨(-2186),RU期货库存252620吨(0),NR期货库存156543吨(0)。
- 顺丁橡胶:
- 现货及价差:BR基差5元/吨(+15),丁二烯上海石化出厂价12500元/吨(0),顺丁橡胶齐鲁石化BR9000报价14600元/吨(0),BR非标价差-5元/吨(-15),顺丁橡胶东北亚进口利润-838元/吨(+17)。
- 开工率:高顺顺丁橡胶56.40%(0)。
- 装置动态:齐翔腾达装置停车,烟台浩普即将重启,独山子石化计划8月15日重启,山东威特仍停车,茂名装置临时停车。
- 库存:顺丁橡胶贸易商库存3110吨(0),企业库存2.225万吨(0.00)。
研究结论
- NR:RU、NR谨慎偏多。国内现货资源有限,原料高位利好价格,但国内产区高产利空胶价。
- BR:谨慎偏多。供应面支撑增加,丁二烯价格高位,但买方谨慎,高价交易面临阻力。
风险提示
- 下游轮胎企业排产情况、国储政策、天胶新胶释放进度、原料变动情况。