猜你想问
这份研报的核心观点是什么?
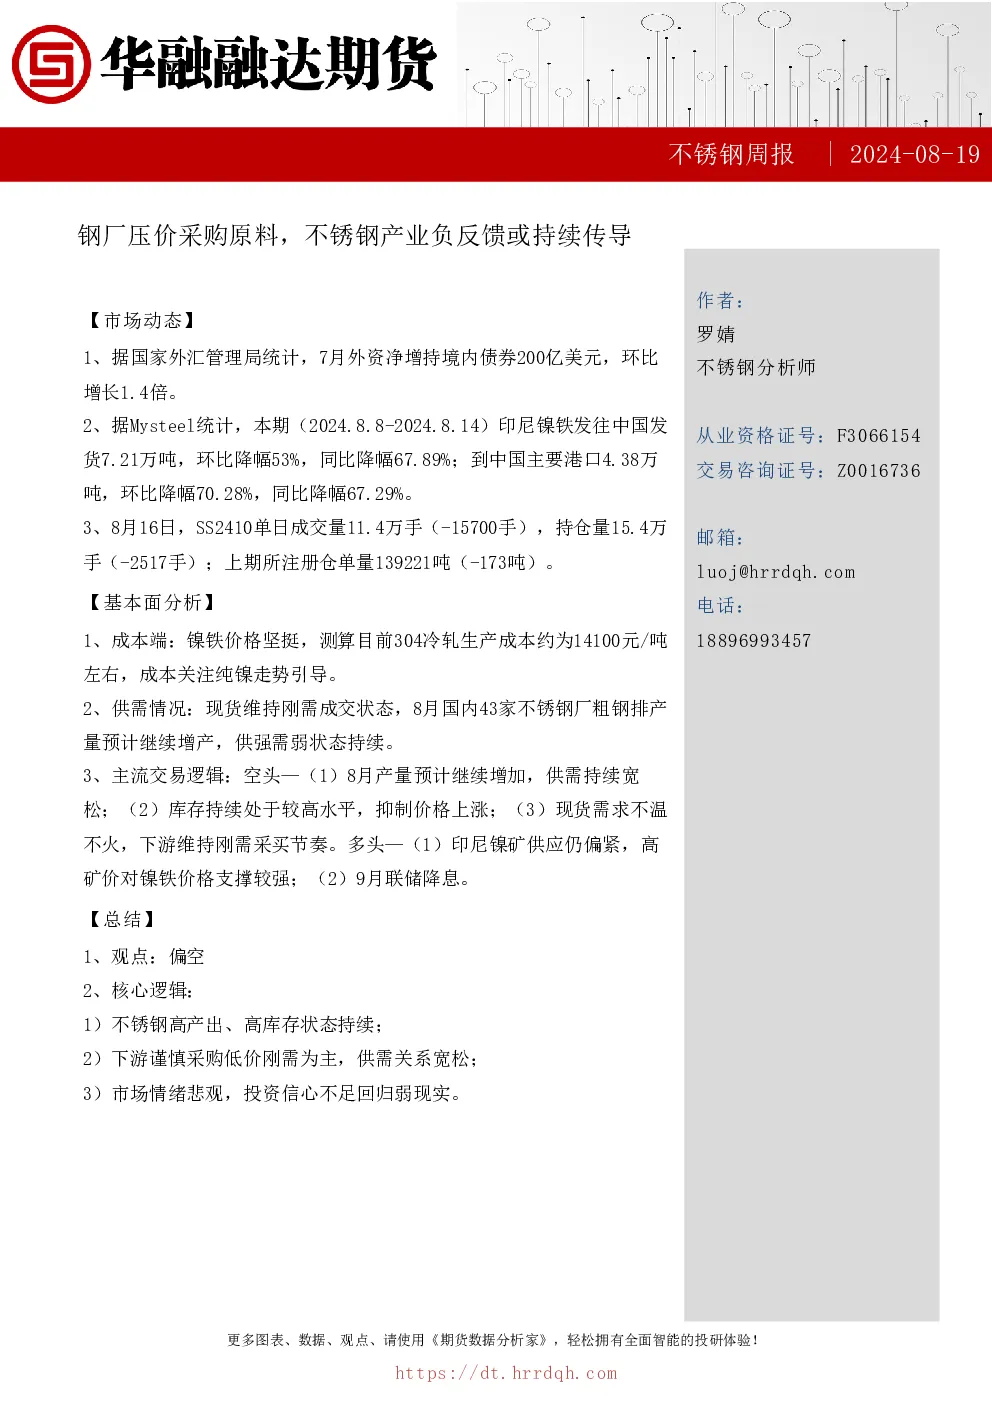
本报告核心观点为偏空,认为不锈钢产业负反馈或持续传导。报告指出,印尼镍铁发往中国发货量环比大幅下降,国内不锈钢厂产量持续增加,但需求不温不火,库存高企。镍铁价格坚挺支撑成本,但期货下跌导致现货悲观,低价资源涌现但成交偏弱。8月产量预计继续增产,供需矛盾加剧,技术分析显示周线偏中性,日线有金叉趋势但关注40均线压力。
不锈钢行业未来发展趋势如何?
不锈钢行业未来发展趋势需关注供需关系变化。报告显示,印尼镍铁供应偏紧可能支撑镍铁价格,但国内产量持续增加,8月排产预计环比增2.37%。同时,社会库存虽有所下降但速度缓慢,显示需求偏弱。成本端,镍铁价格坚挺,304冷轧生产成本约14100元/吨,需关注纯镍走势。整体看,供强需弱状态可能持续,行业需关注印尼镍矿供应及全球宏观经济变化。
报告重点分析了哪些方向?
报告重点分析了成本端、供需情况及市场行情。成本端关注镍铁价格走势及纯镍影响;供需方面,分析了印尼镍铁发往中国量的大幅下降,以及国内产量环比增长0.6%和预计增产情况,同时指出现货刚需成交但需求不温不火。市场行情方面,现货行情价格小幅走弱,期货下跌导致现货悲观,基差收敛显示供强需弱状态持续。
当前不锈钢市场现状如何判断?
当前不锈钢市场现状表现为供强需弱,负反馈持续传导。报告数据显示,8月国内不锈钢厂粗钢排产预计环比增2.37%,社会总库存虽周环比微降但绝对量仍高,显示需求疲软。现货行情价格小幅走弱,期货下跌影响现货悲观情绪,低价资源涌现但成交偏弱。基差收敛进一步印证供强需弱状态,技术分析上,周线偏中性,日线有金叉趋势但需关注40均线压力。
这份研报有哪些风险提示?
本报告提示的风险点包括:镍铁价格波动可能影响不锈钢生产成本;国内产量持续增加可能加剧供需矛盾;社会库存高企显示需求恢复不及预期;印尼镍矿供应不稳定可能影响镍铁成本。此外,全球宏观经济变化及美联储货币政策预期也可能对镍铁和不锈钢价格产生影响,需持续关注相关动态。