猜你想问
信用债收益率窄幅波动上升是什么意思?
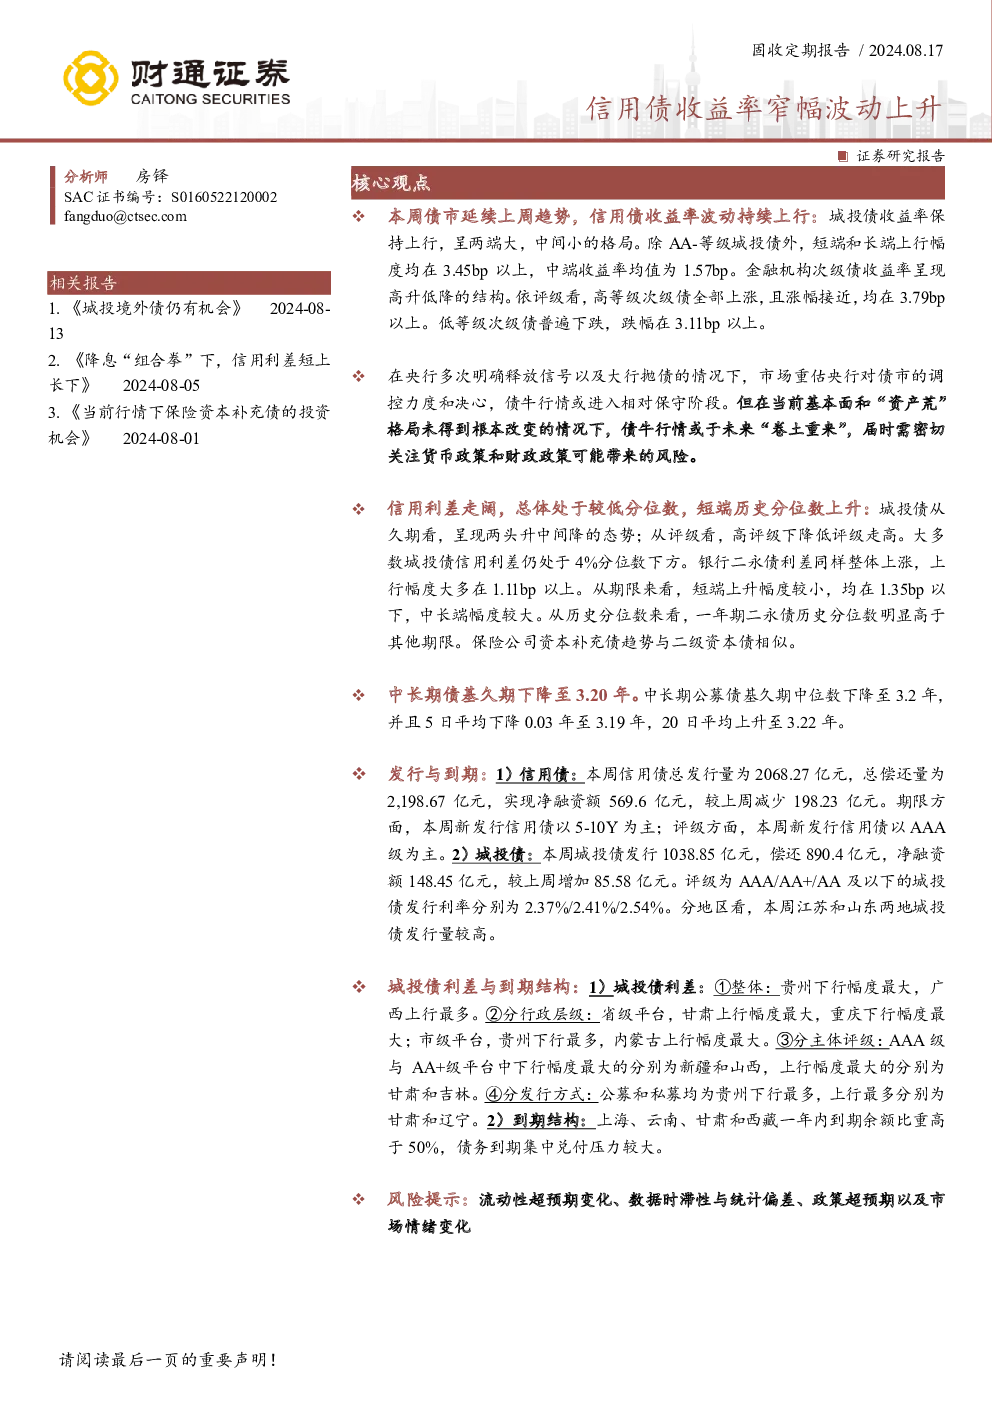
信用债收益率窄幅波动上升指的是信用债收益率在短期内没有出现大幅度的涨跌,而是在一个较小的范围内上下波动,同时整体呈现上升的趋势。这种情况通常反映了市场对信用风险的担忧有所增加,投资者对信用债的预期回报要求有所提高。城投债收益率保持上行,呈现两端大、中间小的格局,金融机构次级债收益率则呈现高升低降的结构。这种波动可能受到多种因素的影响,包括宏观经济环境、货币政策、财政政策以及市场情绪等。投资者需要密切关注这些因素的变化,以便更好地把握市场动态。
信用债市场未来发展趋势如何?
信用债市场未来发展趋势仍存在不确定性,债牛行情或进入相对保守阶段,但长期仍需关注基本面和“资产荒”格局的变化。信用利差总体处于较低水平,但短端历史分位数上行,需关注信用风险。未来可能受到货币政策和财政政策的影响,这些政策的变化可能会对信用债市场产生重要影响。此外,各省城投债利差分化明显,部分地区债务到期压力较大,需关注地方政府的偿债能力。投资者在做出投资决策时,需要综合考虑这些因素,以便更好地评估信用债市场的未来走势。
报告重点分析了哪些方向?
报告重点分析了信用债收益率的变化趋势、城投债收益率的结构特征、信用利差的水平以及变化情况、中长期债基久期的变化、信用债和城投债的发行量与偿还量、各省城投债利差的变化情况以及债务到期压力等方面。报告指出,信用债收益率波动持续上行,城投债收益率保持上行,信用利差总体处于较低分位数,但短端历史分位数上行,中长期债基久期下降至3.20年。此外,报告还分析了各省城投债利差的变化情况,发现贵州下行幅度最大,广西上行最多,上海、云南、甘肃和西藏等地债务到期集中兑付压力较大。这些分析为投资者提供了对信用债市场的全面了解。
当前信用债市场现状如何判断?
当前信用债市场现状表现为收益率窄幅波动上升,信用债收益率波动持续上行,城投债收益率保持上行,呈现两端大、中间小的格局。信用利差总体处于较低分位数,但短端历史分位数上行,表明市场对信用风险的担忧有所增加。中长期债基久期下降至3.20年,反映了投资者对长期债券的需求有所下降。信用债发行量较上周减少,以5-10年期为主,评级以AAA级为主;城投债发行量较上周增加,评级以AAA级为主,江苏和山东两地发行量较高。这些数据为投资者提供了对当前信用债市场现状的判断依据。
投资信用债需关注哪些风险?
投资信用债需关注的主要风险包括货币政策变化、财政政策调整、信用风险以及地方政府的偿债能力等。报告指出,债市短期内或进入相对保守阶段,未来可能受到货币政策和财政政策的影响,这些政策的变化可能会对信用债市场产生重要影响。此外,信用利差总体处于较低水平,但短端历史分位数上行,需关注信用风险。各省城投债利差分化明显,部分地区债务到期压力较大,需关注地方政府的偿债能力。投资者在投资信用债时,需要综合考虑这些风险因素,以便更好地管理投资组合。