猜你想问
隆华新材2024年半年报核心数据有哪些?
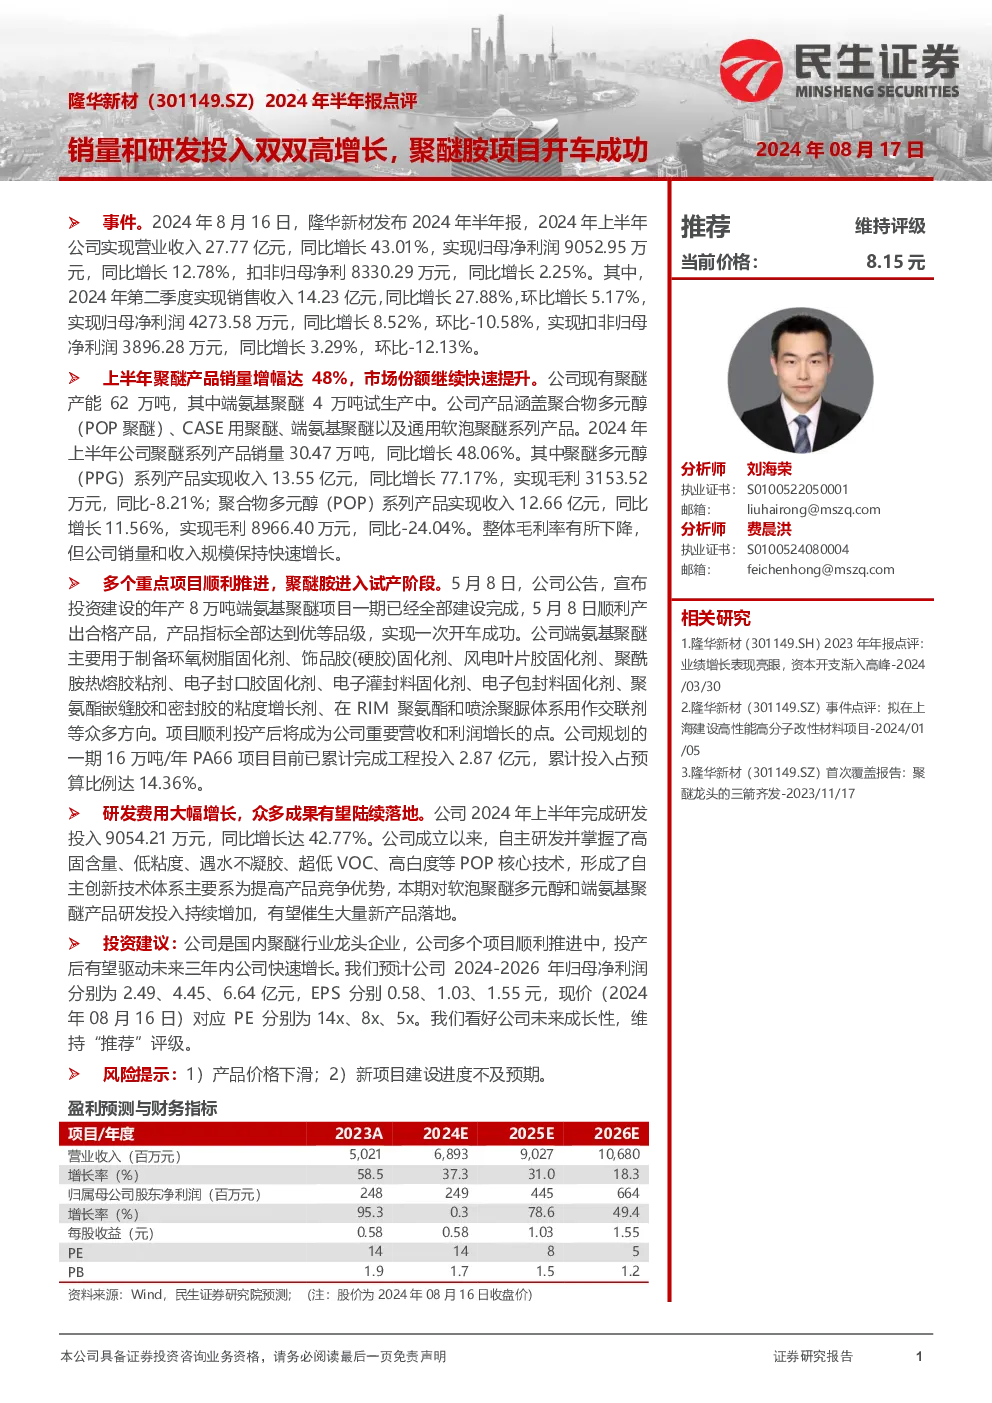
隆华新材2024年半年报显示,公司上半年实现营业收入27.77亿元,同比增长43.01%;归母净利润9052.95万元,同比增长12.78%。聚醚系列产品销量同比增长48.06%,其中聚醚多元醇(PPG)收入同比增长77.17%,POP收入同比增长11.56%。公司研发投入9054.21万元,同比增长42.77%,持续增加软泡聚醚多元醇和端氨基聚醚产品研发投入。
聚醚胺项目进展情况如何?
隆华新材年产8万吨端氨基聚醚项目一期已顺利投产,产品指标优等。同时,一期16万吨/年PA66项目累计投入2.87亿元。这些项目进展顺利,为公司的产能扩张和产品结构优化提供了有力支撑,显示出公司在聚醚胺领域的持续布局和产能释放能力。
聚醚行业发展趋势如何?
聚醚行业正经历快速发展阶段,市场需求持续增长,尤其在软泡和硬泡领域。随着新能源汽车、家电等下游产业的快速发展,聚醚产品需求旺盛。同时,行业竞争加剧,企业通过技术创新和产能扩张提升竞争力。隆华新材等领先企业积极加大研发投入,推动产品升级和差异化竞争,行业整体向高端化、绿色化方向发展。
隆华新材报告中的市场现状如何?
隆华新材报告显示,公司聚醚系列产品销量和收入规模快速增长,但整体毛利率有所下降。这反映出聚醚行业市场竞争激烈,产品价格承压。同时,行业产能持续扩张,市场竞争加剧。隆华新材通过技术创新和产品结构优化,提升市场竞争力,但需关注行业价格波动和竞争格局变化带来的挑战。
隆华新材研报有哪些风险提示?
隆华新材研报提示的主要风险包括产品价格下滑和新建项目进度不及预期。聚醚行业受原材料成本和市场需求双重影响,产品价格波动较大,可能影响公司盈利能力。此外,公司新建项目如端氨基聚醚和PA66项目,若建设进度不及预期,可能影响产能释放和市场份额提升,进而影响公司长期发展。
你可能感兴趣
2025年半年报点评:销量保持高增长,拟发行转债投入电池材料项目
民生证券2025-08-19
2024年报、2025年一季报点评收入保持高增长,高研发投入驱动新品突破
华创证券2025-04-29
公司信息更新报告:Q3业绩同比+68%,拟发定增投建聚醚胺和COC/COP项目
基础化工开源证券2022-10-30
2022年半年报点评:销量及营收同比大增,单季研发投入创新高
国泰君安证券2022-08-21
2024年半年报点评:研发投入增加业绩短期承压,看好半导体业务持续放量
机械设备东吴证券2024-09-02
2024年半年报点评:持续加大AI研发投入,合同负债增长稳健
信息技术西南证券2024-09-02
2024年半年报点评:高强度研发投入,半年报业绩亮眼
华创证券2024-08-16
快克智能2024年半年报点评:保持高研发投入,视觉与封装有望贡献新增量
机械设备国泰君安证券2024-08-03
2024年半年报点评:内销实现快速增长,研发投入奠定长期增长基础
机械设备华创证券2024-08-24
2024年半年报点评:毛利率同比改善,期待长期研发投入转化成果
东吴证券2024-09-02