猜你想问
润本股份2024年上半年业绩增长情况如何?
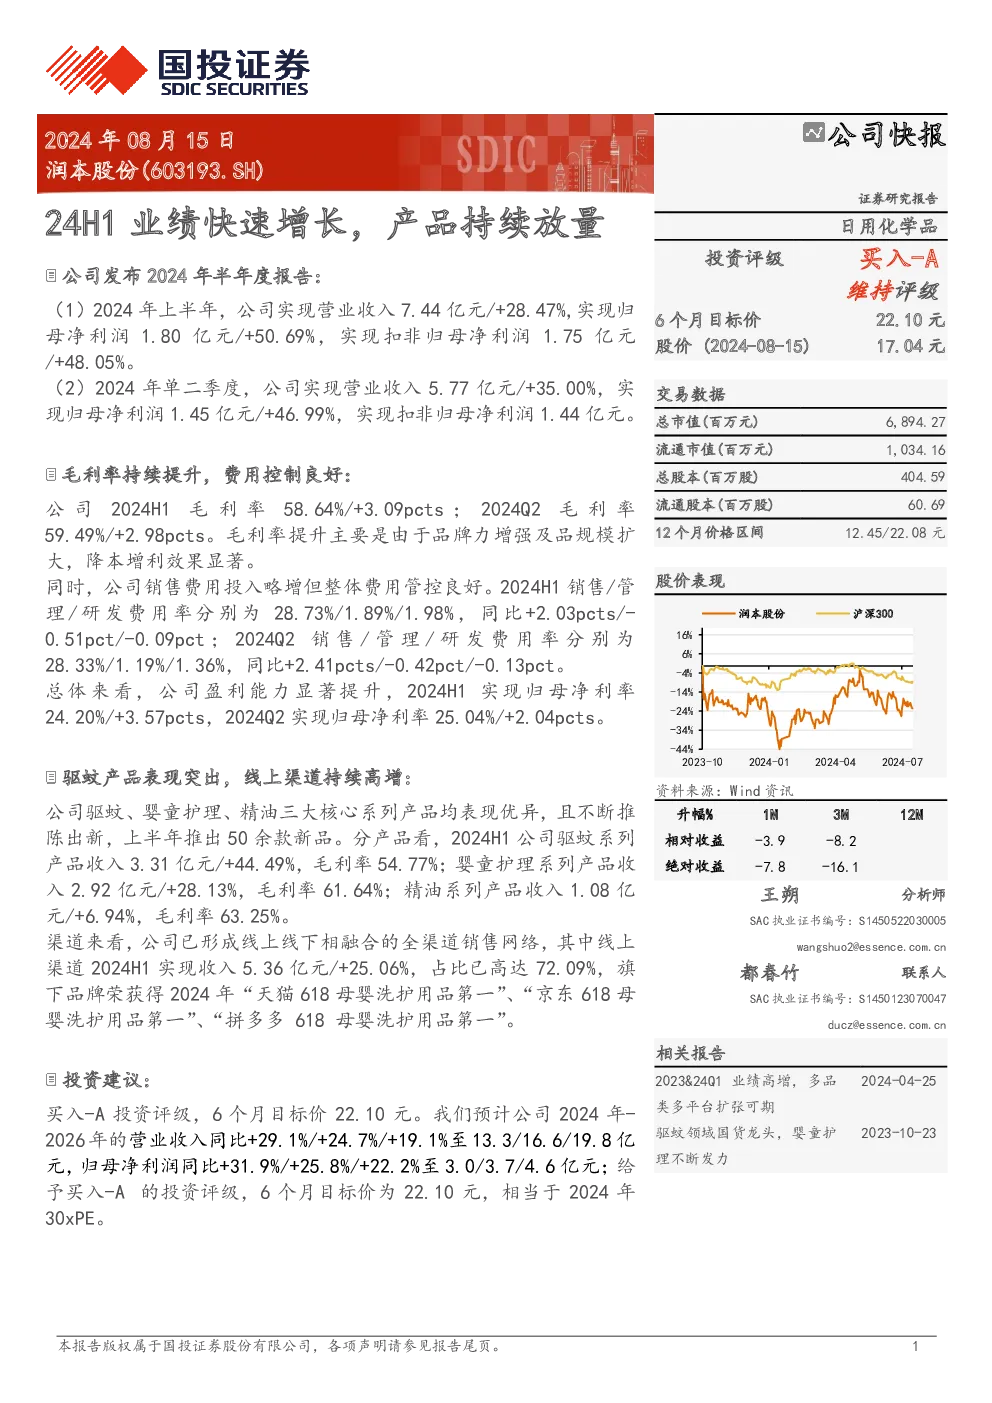
润本股份2024年上半年业绩显著增长,实现营业收入7.44亿元,同比增长28.47%;归母净利润1.80亿元,同比增长50.69%。单季度来看,2024年二季度营业收入5.77亿元,同比增长35.00%;归母净利润1.45亿元,同比增长46.99%。公司扣非归母净利润1.75亿元,同比增长48.05%,显示出强劲的经营势头。
润本股份的盈利能力有何特点?
润本股份盈利能力持续提升,2024年上半年毛利率达到58.64%,同比增长3.09个百分点;二季度毛利率为59.49%,同比增长2.98个百分点。毛利率提升主要得益于品牌力增强及规模扩大。费用控制良好,2024年上半年销售费用率为28.73%,管理费用率为1.89%,研发费用率为1.98%,同比分别变化+2.03pct、-0.51pct、-0.09pct;二季度相应费用率分别为28.33%、1.19%、1.36%,同比变化+2.41pct、-0.42pct、-0.13pct。总体来看,归母净利率提升明显,上半年为24.20%,同比增长3.57个百分点;二季度为25.04%,同比增长2.04个百分点。
润本股份的产品线表现如何?
润本股份产品线表现优异,驱蚊、婴童护理、精油三大核心系列产品均实现增长。2024年上半年,驱蚊系列产品收入3.31亿元,同比增长44.49%,毛利率54.77%;婴童护理系列产品收入2.92亿元,同比增长28.13%,毛利率61.64%;精油系列产品收入1.08亿元,同比增长6.94%,毛利率63.25%。公司上半年推出50余款新品,进一步丰富了产品矩阵。
润本股份的渠道布局有何优势?
润本股份已形成线上线下相融合的全渠道销售网络,2024年上半年线上渠道收入5.36亿元,占比72.09%。旗下品牌荣获得2024年“天猫618母婴洗护用品第一”、“京东618母婴洗护用品第一”、“拼多多618母婴洗护用品第一”等荣誉,显示出强大的渠道能力和品牌影响力。线上渠道的持续增长进一步巩固了公司的市场地位。
润本股份面临哪些潜在风险?
润本股份面临的主要风险包括市场竞争加剧、品类拓展不及预期以及渠道拓展风险。市场竞争的加剧可能影响公司产品的市场份额和盈利能力;品类拓展若未达预期,可能限制公司收入增长潜力;渠道拓展过程中也存在一定的不确定性,需要持续优化渠道策略以应对潜在风险。