猜你想问
这份研报的核心观点是什么?
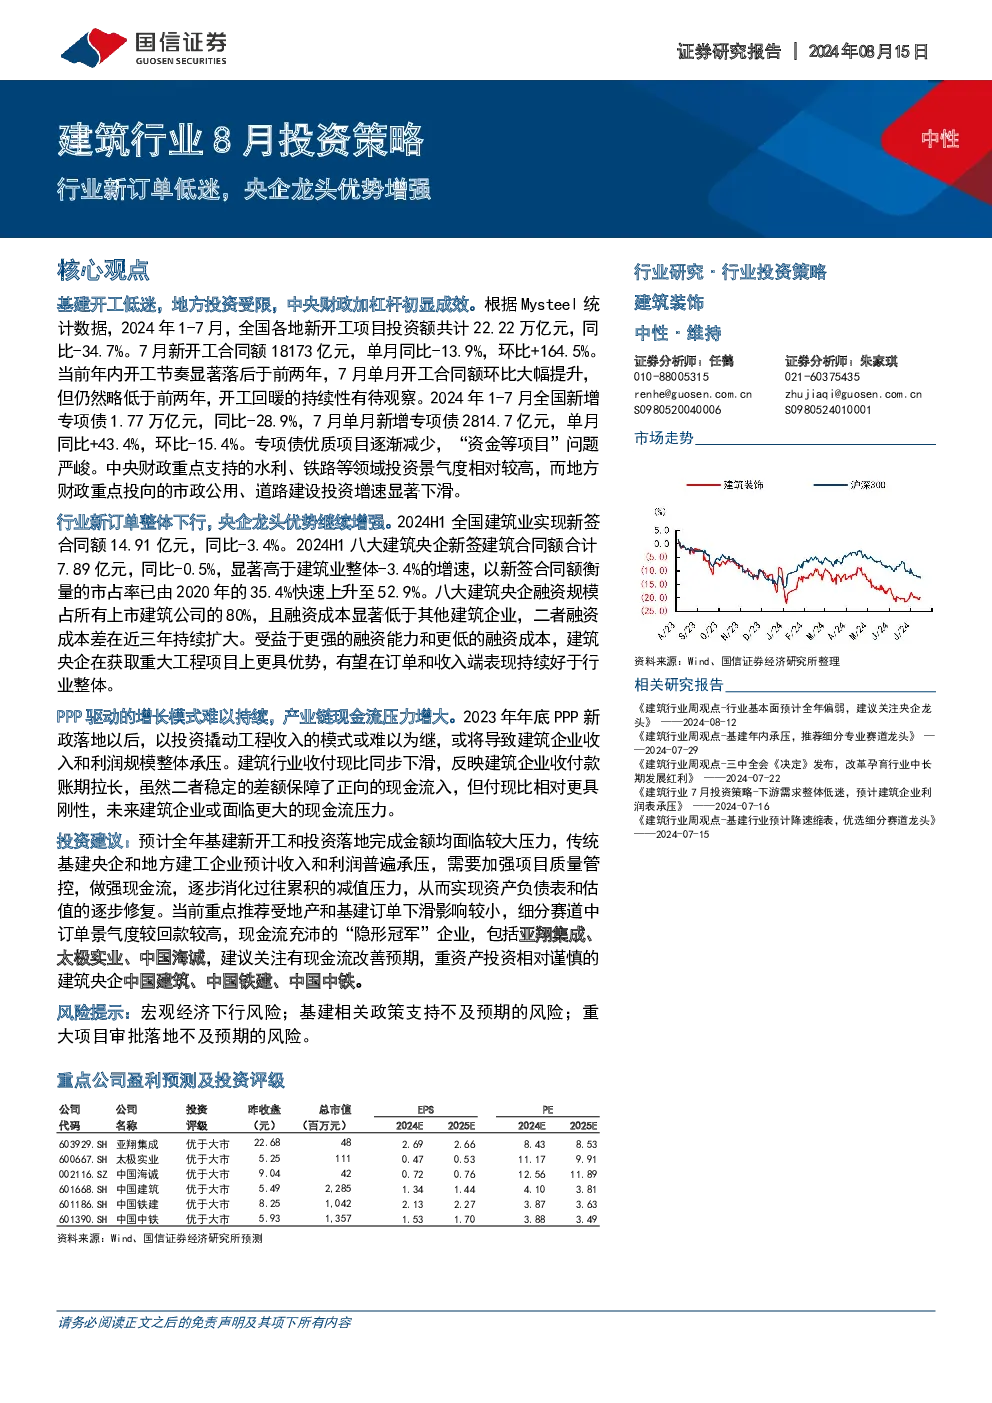
报告指出行业新订单整体下行,央企龙头优势继续增强。2024H1全国建筑业新签合同额同比-3.4%,而八大建筑央企新签合同额同比仅-0.5%,显著高于行业整体增速。央企凭借80%的融资规模和更低融资成本,在获取重大工程项目上更具优势。
建筑行业未来发展趋势如何?
地产新开工降至2006年水平,短期或存在回补机会,但销售与拿地低迷,地产投资端仍有下行压力。基建新开工单月回升但持续性待观察,专项债优质项目减少,“资金等项目”问题严峻。PPP驱动的增长模式难以为继,产业链现金流压力增大。
报告重点分析了哪些方面?
报告重点分析了央企龙头企业的融资优势及其在项目获取上的竞争力,同时关注地产与基建板块的新开工情况及投资压力。此外,还探讨了PPP新政对产业链现金流的影响,以及建筑企业如何通过加强项目质量管控和现金流管理实现逐步修复。
当前建筑市场现状如何判断?
当前建筑板块小幅跑赢大盘,地产链相对走强,建筑小微盘股反弹较多。但行业新订单整体下行,收付现比下滑反映收付款账期拉长,企业面临更大现金流压力。基建投资落地面临压力,传统基建央企和地方建工企业收入利润普遍承压。
研报提示了哪些主要风险?
报告提示的主要风险包括宏观经济下行风险,基建相关政策支持不及预期风险,以及重大项目审批落地不及预期风险。此外,PPP新政落地后,以投资撬动工程收入的模式或难以为继,可能导致建筑企业收入和利润规模整体承压。
你可能感兴趣
建筑行业周报:1-7月水利/铁路投资同比高增,8月专项债发行提速,推荐基建央企和高景气度核建龙头
建筑建材国投证券2024-08-19
建筑工程行业2022年9月投资策略:增量政策稳步推出,国央企龙头优势巩固
建筑建材国信证券2022-09-05
建筑行业3月投资策略:看好央企龙头、建筑出海、工业建筑三条主线
建筑建材国信证券2024-03-14
证券行业8月投资策略:业绩企稳,龙头优势延续
金融国信证券2018-08-08
建筑行业第336期周报:建筑央企Q4订单环比加速,优选高股息低估值龙头
建筑建材国泰君安证券2024-02-04
建筑行业周报:机场项目密集批复,央企订单体现行业复苏
建筑建材太平洋证券2019-01-19
建筑行业周报:中交集团设计资产完成置入祁连山,国新投资增持央企类指数ETF、重视低估值高股息绩优央国企
中泰证券2023-12-04
建筑装饰行业投资策略周报:央企订单市占率及现金流持续改善
财通证券2026-04-07
建筑行业2023年6月投资策略:重视“中特估”建筑央企回调后的配置机会
建筑建材国信证券2023-06-06
建筑行业9月投资策略:基建增速有望企稳,静待央企经营质效改善
建筑建材国信证券2023-09-08