猜你想问
这份研报主要分析了什么内容?
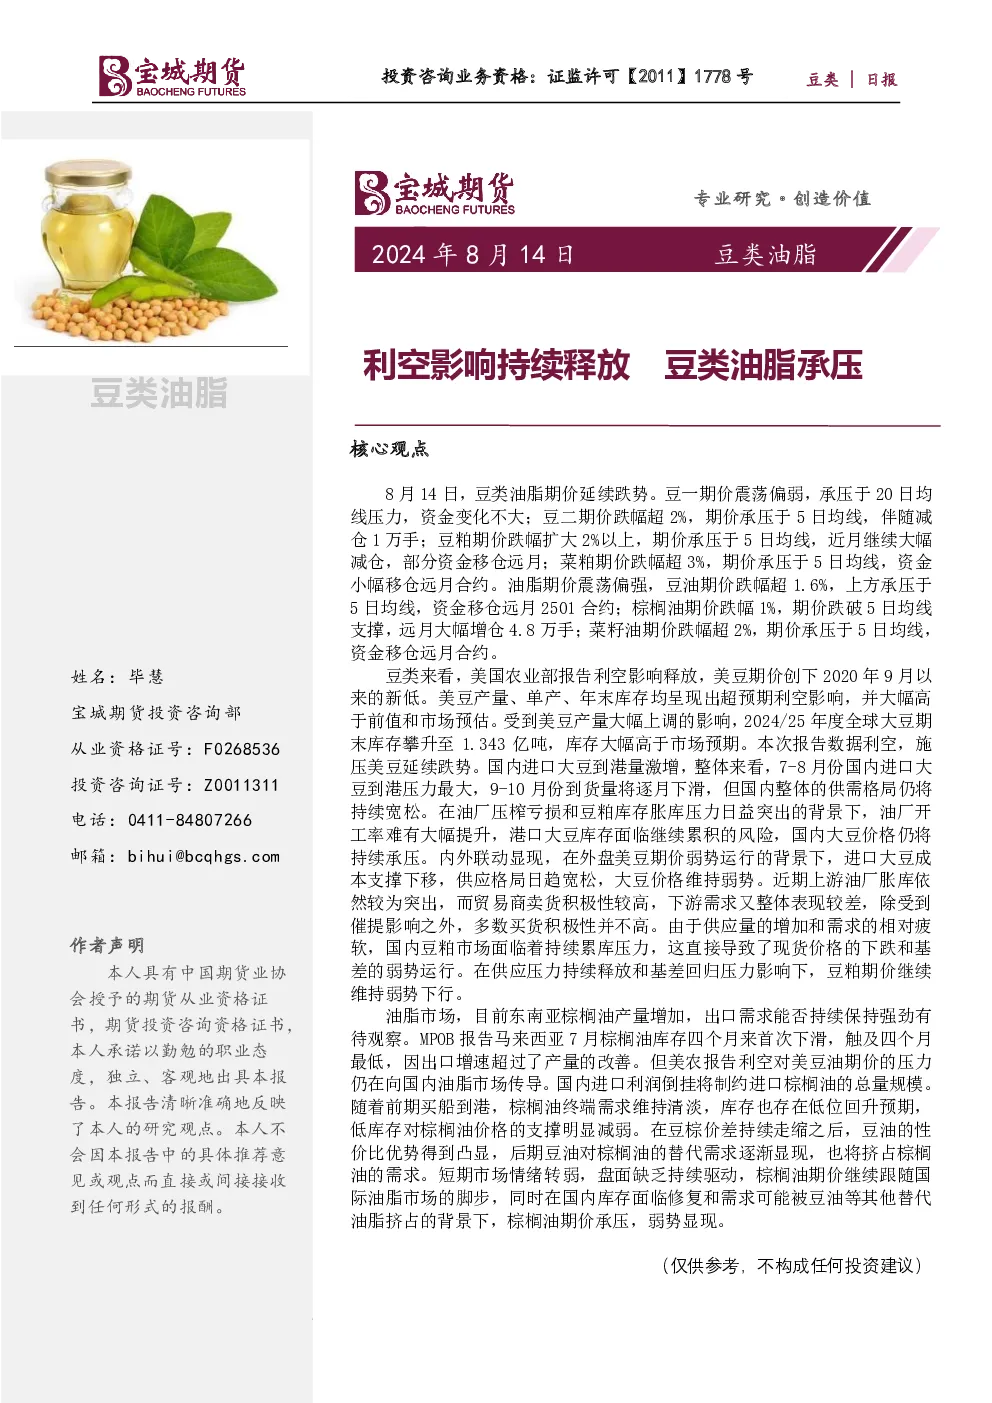
这份研报主要分析了豆类和油脂市场的最新动态。豆类方面,美豆产量、单产、年末库存数据超预期利空,全球大豆期末库存攀升至1.343亿吨,国内进口大豆到港量激增导致供应宽松,油厂压榨亏损和豆粕库存胀库压力突出,豆粕期价和现货价格均承压。油脂方面,东南亚棕榈油产量增加,马来西亚7月棕榈油库存下滑但美农报告利空传导,国内进口利润倒挂制约棕榈油进口,豆棕价差走缩豆油替代需求显现,棕榈油期价弱势。报告还提及美国大豆和玉米单产下调、阿根廷小麦产区冰冻、巴西大豆产量减少等产业动态。
豆类油脂市场未来发展趋势如何?
豆类油脂市场未来发展趋势显示供应压力持续释放。美豆产量和库存数据超预期利空,全球大豆期末库存高位运行,国内进口大豆到港量激增导致供需格局持续宽松。油厂压榨亏损和豆粕库存胀库压力突出,豆粕价格承压。油脂方面,东南亚棕榈油产量增加,马来西亚库存下滑但美农报告利空传导,国内进口利润倒挂制约棕榈油进口,豆棕价差走缩豆油替代需求显现,棕榈油期价弱势。整体来看,豆类油脂市场供应格局日趋宽松,价格维持弱势运行。
研报重点分析了哪些方向?
研报重点分析了豆类和油脂市场的供需格局和价格压力。豆类方面,重点关注美国农业部报告利空影响,美豆产量、单产、年末库存数据超预期利空,全球大豆期末库存攀升至1.343亿吨,国内进口大豆到港量激增导致供应宽松,油厂压榨亏损和豆粕库存胀库压力突出,豆粕期价和现货价格均承压。油脂方面,重点关注东南亚棕榈油产量增加、马来西亚库存变化、国内进口利润倒挂、豆棕价差走缩等因素对棕榈油期价的影响,棕榈油期价弱势。此外,报告还分析了产业动态如美国大豆和玉米单产下调、阿根廷小麦产区冰冻等。
当前豆类油脂市场现状如何?
当前豆类油脂市场现状显示价格承压,供需格局宽松。豆类方面,美豆期价创下2020年9月以来的新低,国内大豆价格受全球库存高企和进口量激增影响持续承压,豆粕市场面临持续累库压力,现货价格下跌,基差弱势运行。油脂方面,棕榈油期价跌破5日均线支撑,国内库存低位回升预期下支撑减弱,豆棕价差持续走缩豆油替代需求显现,棕榈油期价弱势。整体市场情绪转弱,盘面缺乏持续驱动,豆类油脂价格维持弱势运行。
研报提示哪些风险?
研报提示豆类油脂市场主要风险包括供应压力持续释放和需求疲软。美豆产量和库存数据超预期利空,全球大豆期末库存高位运行,国内进口大豆到港量激增导致供应宽松,油厂压榨亏损和豆粕库存胀库压力突出,豆粕价格承压。油脂方面,东南亚棕榈油产量增加,马来西亚库存下滑但美农报告利空传导,国内进口利润倒挂制约棕榈油进口,豆棕价差走缩豆油替代需求显现,棕榈油期价弱势。此外,产业动态如美国大豆和玉米单产下调、阿根廷小麦产区冰冻等也可能影响市场供需格局。