猜你想问
这份研报主要分析了哪些核心内容?
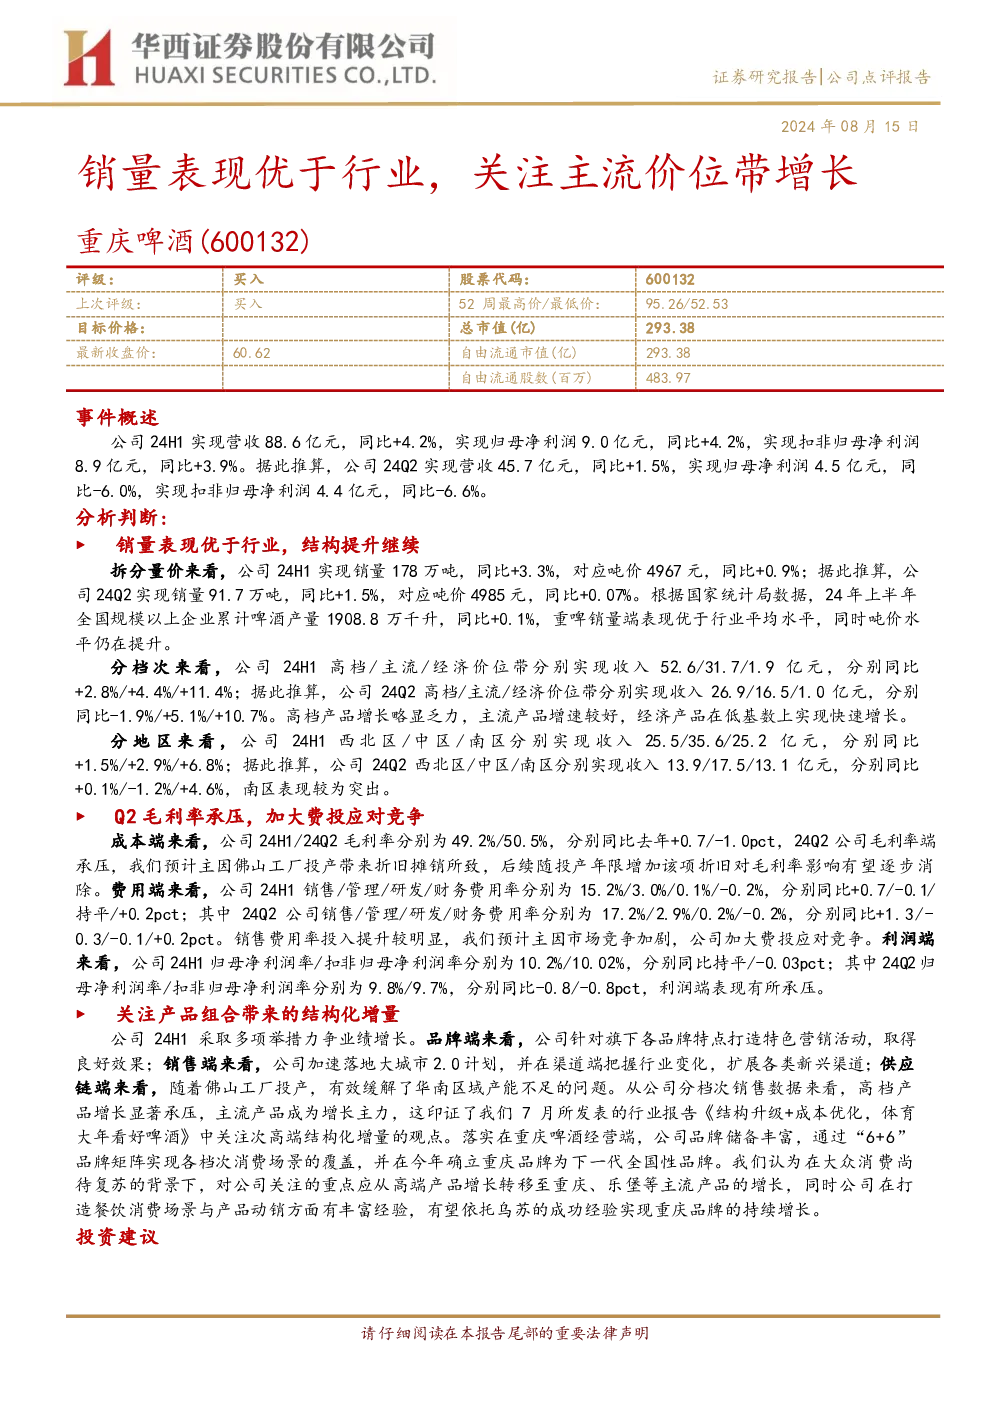
这份研报主要分析了重庆啤酒2024年上半年的经营情况。公司上半年实现营收88.6亿元,同比+4.2%,归母净利润9.0亿元,同比+4.2%。销量方面,24H1销量178万吨,同比+3.3%,吨价4967元,同比+0.9%,优于行业平均水平。分档次看,高档产品增长承压,主流产品收入31.7亿元,同比+4.4%,Q2收入16.5亿元,同比+5.1%,增速较好;经济价位带收入1.9亿元,同比+11.4%,Q2收入1.0亿元,同比+10.7%,低基数增长显著。分地区看,南区Q2表现突出(+4.6%)。毛利率方面,24H1/24Q2分别为49.2%/50.5%,Q2承压主因佛山工厂折旧摊销;费用率方面,Q2销售费用率提升至17.2%,主因市场竞争加剧。利润端,24H1归母净利润率/扣非归母净利润率分别为10.2%/10.02%,Q2均降至9.8%/9.7%。公司通过品牌营销、渠道拓展及产能提升推动增长,主流产品成为增长主力。
食品饮料行业目前的发展趋势如何?
食品饮料行业目前呈现多元化发展趋势。一方面,次高端产品持续受益于消费升级,主流价位带增长强劲,如重庆啤酒的主流产品收入增速较快。另一方面,经济价位带产品凭借低基数效应实现显著增长。行业竞争加剧,企业通过品牌营销、渠道拓展和产能提升来应对。同时,行业整体产量增速放缓,头部企业通过销量和吨价提升来维持增长。未来,行业将更加注重产品创新和渠道优化,次高端和主流价位带产品有望继续受益于消费需求升级。
研报对重庆啤酒的重点分析方向是什么?
研报对重庆啤酒的重点分析方向集中在销量表现、产品结构优化及竞争应对策略。首先,报告详细分析了公司销量优于行业平均水平的原因,特别是主流价位带产品的增长贡献。其次,报告深入探讨了公司产品组合的结构化增量逻辑,指出高档产品增长承压,而主流产品(重庆、乐堡)成为增长主力,印证了次高端结构化增量的趋势。此外,报告关注公司加大费用投入应对市场竞争的策略,特别是销售费用率的提升。最后,报告分析了公司通过品牌营销、渠道拓展及产能提升推动增长的措施。
目前食品饮料市场的现状如何判断?
目前食品饮料市场呈现稳中有进的发展态势。一方面,消费升级趋势明显,次高端和主流价位带产品需求持续增长,如重庆啤酒的主流产品增速较快。另一方面,行业竞争激烈,企业通过产品创新、品牌营销和渠道优化来争夺市场份额。同时,部分企业面临成本上升和费用率压力,如重庆啤酒Q2毛利率承压主因佛山工厂折旧摊销,销售费用率提升。整体来看,食品饮料市场结构持续优化,头部企业凭借品牌和渠道优势保持领先,但竞争格局变化带来挑战。
研报提示的主要风险有哪些?
研报提示的主要风险包括消费复苏不及预期、行业竞争超预期和成本波动超预期。首先,消费复苏不及预期可能导致整体市场需求下降,影响食品饮料企业销售增长。其次,行业竞争加剧可能导致价格战和费用率上升,压缩企业利润空间。最后,原材料和能源价格波动可能增加企业生产成本,影响盈利能力。这些风险因素需要关注,但研报未对具体影响程度进行量化分析。