猜你想问
腾讯2024年第二季度主要财务表现如何?
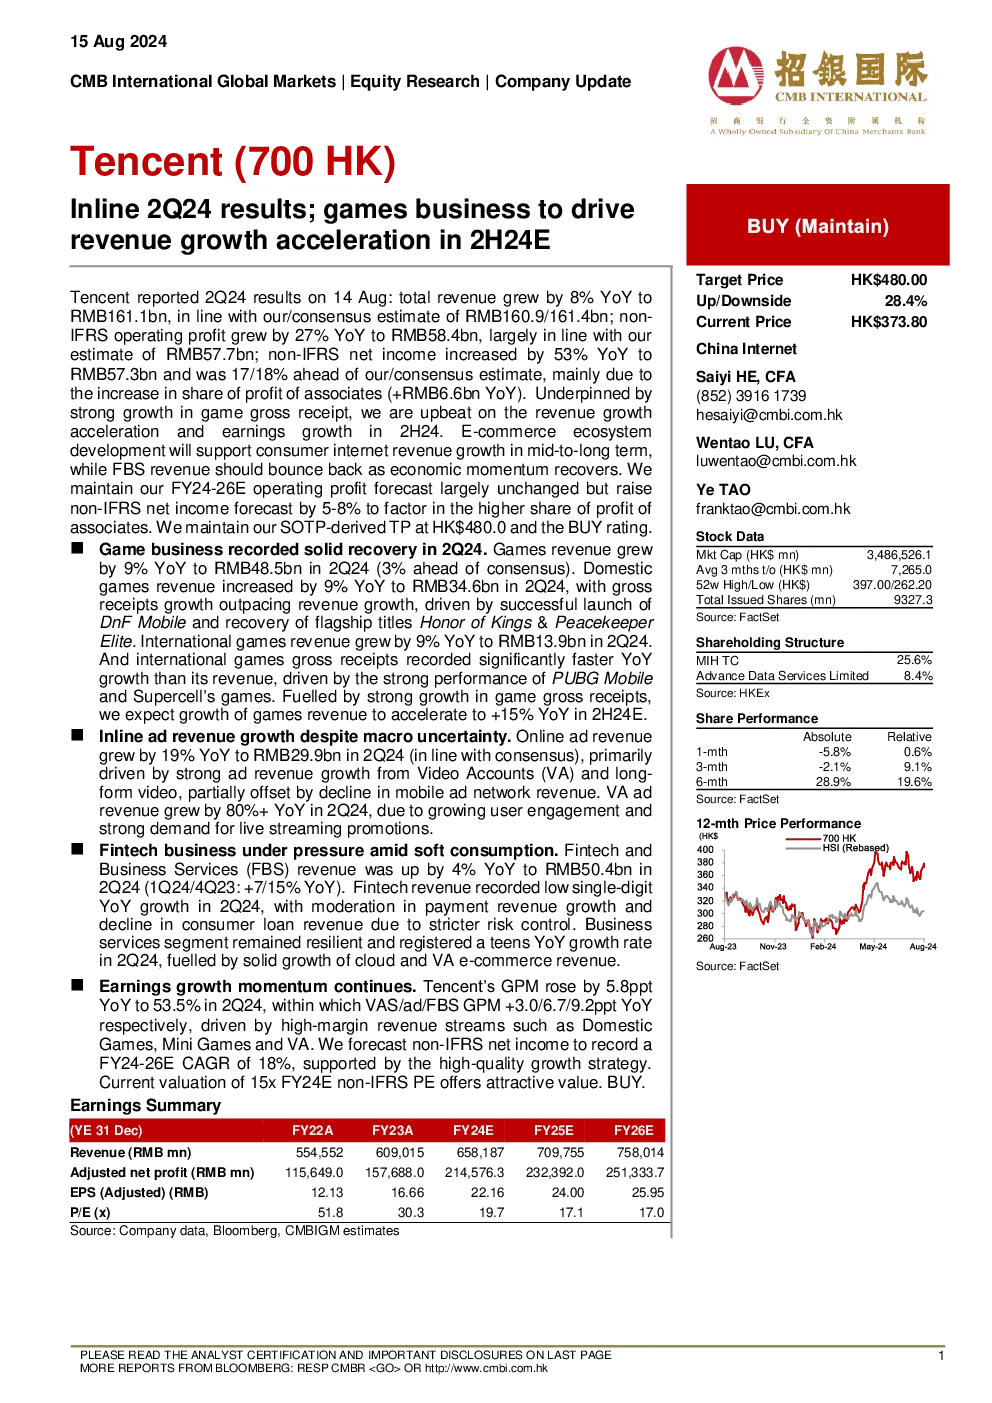
腾讯2024年第二季度总收入同比增长8%至1611亿人民币,非IFRS营业利润同比增长27%至584亿人民币,非IFRS净收入同比增长53%至573亿人民币。游戏业务是主要增长动力,游戏收入同比增长9%,国内和国际游戏收入均实现9%的增长。广告收入同比增长19%,主要受视频账户和长视频广告推动。金融科技业务收入同比增长4%,面临一定压力。盈利能力提升,营业利润率上升至53.5%
游戏业务对腾讯整体增长有何贡献?
游戏业务是腾讯2024年第二季度的主要增长动力,游戏收入同比增长9%,其中国内和国际游戏收入均实现9%的增长。国内游戏收入增长主要得益于DNF移动版、《王者荣耀》和《和平精英》等作品,国际游戏毛收入增长显著快于收入增长,主要得益于《绝地求生移动版》和Supercell游戏表现。预计下半年游戏收入增长率将加速至15%
广告业务发展趋势如何?
腾讯2024年第二季度在线广告收入同比增长19%至299亿人民币,主要受视频账户和长视频广告推动,部分抵消移动广告网络收入下滑。视频账户广告收入同比增长超过80%,主要由于用户参与度增长和直播促销需求强劲。广告业务成为腾讯收入增长的重要支撑,未来有望持续受益于视频化趋势和用户粘性提升
腾讯各业务板块表现如何?
腾讯2024年第二季度各业务板块表现分化。游戏业务保持强劲增长,收入同比增长9%;广告业务增长显著,收入同比增长19%;金融科技业务收入同比增长4%,但面临一定压力;商务服务部门保持韧性,收入同比增长两位数,主要得益于云计算和视频账户电子商务收入稳定增长。整体来看,腾讯业务板块多元化发展,不同板块表现各异,但整体盈利能力提升明显
腾讯面临哪些主要风险?
腾讯面临的主要风险包括毛利率扩张低于预期、传统游戏收入下滑和宏观经济逆风影响广告和FBS收入增长等。传统游戏收入增长面临挑战,需要关注新游戏产品的推出和市场变化;宏观经济环境的不确定性可能影响广告和金融科技业务收入增长;毛利率扩张低于预期可能影响盈利能力,需要关注成本控制和效率提升