猜你想问
这份研报的核心内容是什么?
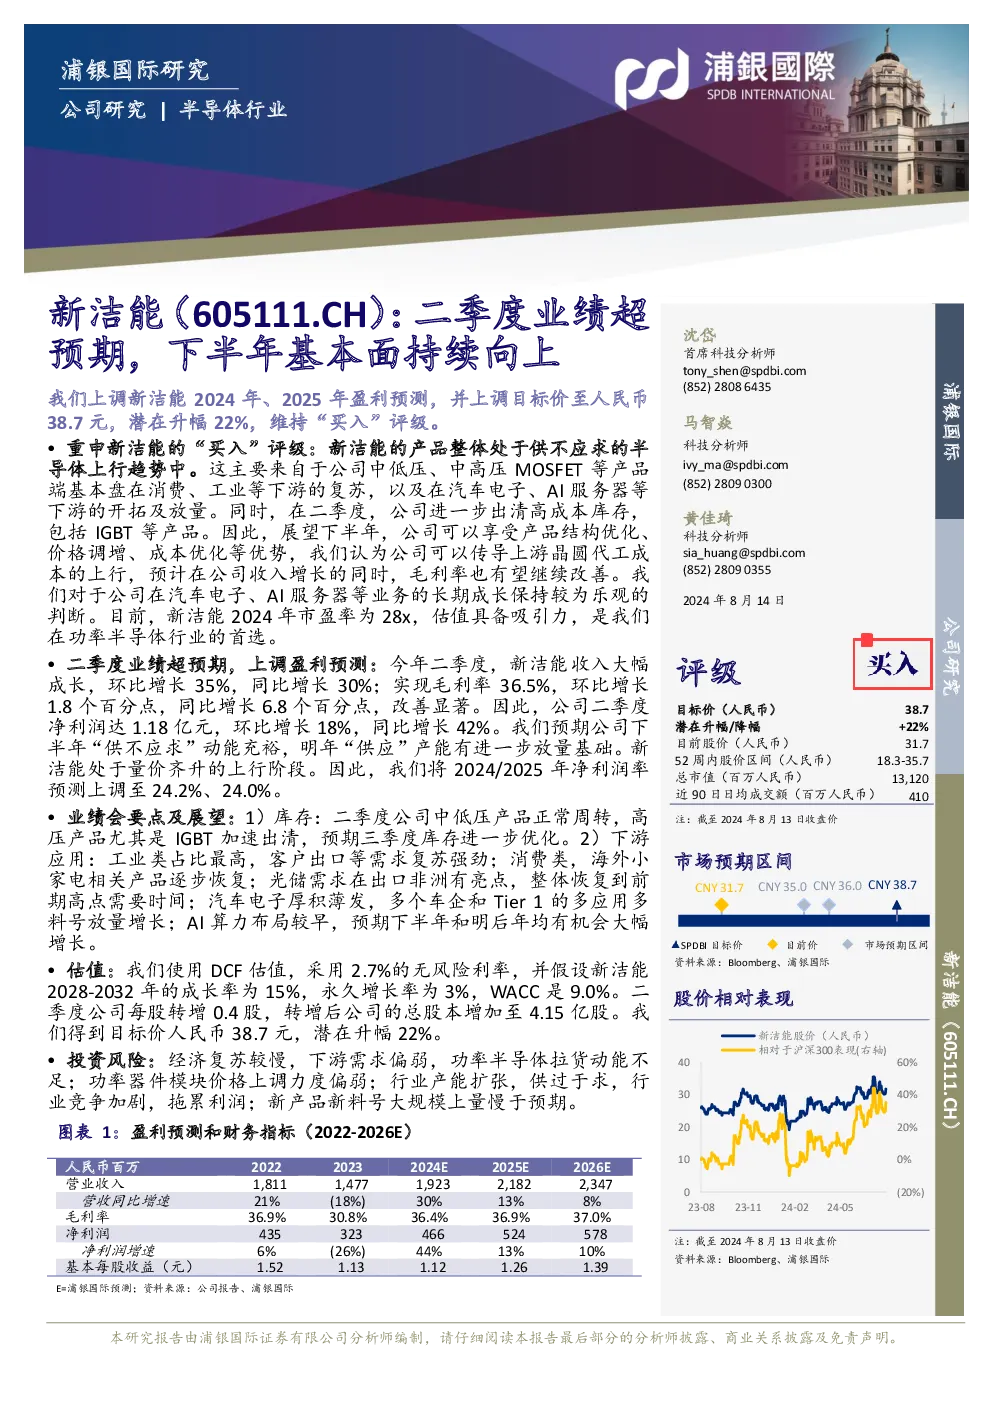
研报指出新洁能2024年二季度业绩超预期,收入环比增长35%,同比增长30%;毛利率36.5%,环比增长1.8个百分点,同比增长6.8个百分点,净利润1.18亿元,环比增长18%,同比增长42%。公司上调2024/2025年净利润率预测至24.2%、24.0%。核心观点包括产品供不应求,中低压、中高压MOSFET等产品在消费、工业等下游复苏,汽车电子、AI服务器等新领域放量。二季度公司清库存,下半年可受益于产品结构优化、价格调增、成本优化。
电子设备行业的发展趋势如何?
电子设备行业目前呈现产品供不应求态势,中低压、中高压MOSFET等产品在消费、工业等下游复苏,汽车电子、AI服务器等新领域放量。行业面临产能扩张和竞争加剧的挑战,但公司通过产品结构优化、价格调增、成本优化等方式应对。下游应用方面,工业需求强劲,消费类逐步恢复,光储出口非洲表现亮眼,汽车电子多应用放量,AI算力布局早,未来增长可期。
研报重点分析了哪些方向?
研报重点分析了新洁能的产品供不应求情况,中低压、中高压MOSFET等产品在消费、工业等下游复苏,汽车电子、AI服务器等新领域放量。同时关注公司库存情况,高压产品加速出清,三季度进一步优化。下游应用方面,工业需求强劲,消费类逐步恢复,光储出口非洲表现亮眼,汽车电子多应用放量,AI算力布局早,未来增长可期。公司上调2024/2025年净利润率预测至24.2%、24.0%。
当前市场现状如何判断?
当前市场现状表现为电子设备行业产品供不应求,中低压、中高压MOSFET等产品在消费、工业等下游复苏,汽车电子、AI服务器等新领域放量。行业面临产能扩张和竞争加剧的挑战,但公司通过产品结构优化、价格调增、成本优化等方式应对。下游应用方面,工业需求强劲,消费类逐步恢复,光储出口非洲表现亮眼,汽车电子多应用放量,AI算力布局早,未来增长可期。
研报提示了哪些投资风险?
研报提示的投资风险包括经济复苏缓慢可能导致需求偏弱,行业产能扩张可能加剧竞争,以及竞争加剧等。此外,公司库存方面,高压产品加速出清,三季度进一步优化,但仍需关注库存管理风险。下游应用方面,工业需求强劲,消费类逐步恢复,光储出口非洲表现亮眼,汽车电子多应用放量,AI算力布局早,未来增长可期,但需警惕相关领域需求变化带来的风险。