猜你想问
这份研报的核心内容是什么?
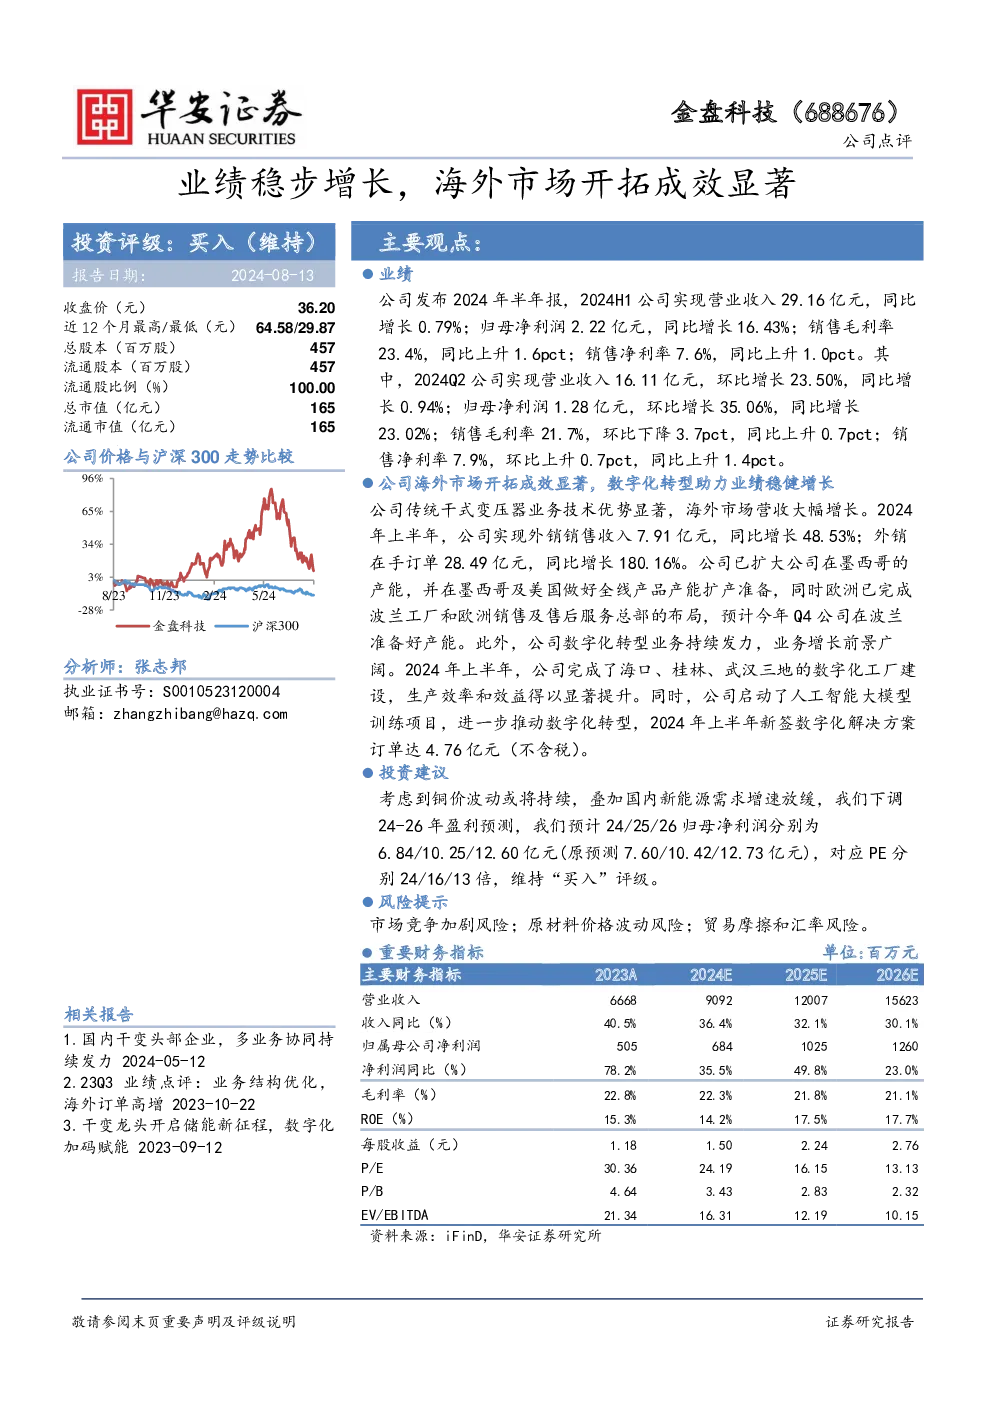
该研报显示,公司2024年上半年营业收入29.16亿元,同比增长0.79%;归母净利润2.22亿元,同比增长16.43%。销售毛利率和净利率均有所提升。Q2营收环比大幅增长23.50%,净利润环比增长35.06%。海外市场表现亮眼,外销销售收入同比增长48.53%,在手订单增长180.16%。公司积极进行数字化转型,完成多个数字化工厂建设并新签订单4.76亿元。
当前行业发展趋势如何?
报告指出,公司海外市场开拓成效显著,已扩大墨西哥产能并在美国、欧洲布局,显示行业全球化布局趋势。同时,数字化转型是行业重点,公司完成多个数字化工厂建设并启动人工智能大模型训练,反映行业向智能化、数字化方向发展。市场竞争加剧和原材料价格波动是行业面临的挑战。
研报重点分析了哪些方向?
研报重点分析了公司业绩增长情况、海外市场拓展成效以及数字化转型进展。具体包括上半年营收利润数据、Q2业绩表现、海外销售收入及订单增长、产能扩张计划以及数字化工厂建设和AI项目。此外,报告还下调了未来三年盈利预测并提示了相关风险。
当前市场对该公司有何判断?
市场关注公司业绩稳步增长,特别是海外市场开拓的显著成效。公司通过扩大海外产能和积极布局数字化,展现出较强的竞争力。然而,报告也提示市场竞争加剧、原材料价格波动等风险因素,需关注其应对措施。整体来看,公司正处于转型升级的关键时期,未来发展潜力值得持续观察。
研报提示了哪些风险?
研报提示的主要风险包括市场竞争加剧可能导致份额下降,原材料价格波动影响成本控制,贸易摩擦可能带来的政策不确定性,以及汇率波动对海外业务的影响。这些风险需引起投资者关注,建议结合公司应对策略进行综合评估。
你可能感兴趣
久立特材(002318):2025H1业绩实现较快增长 开拓海外市场成效显著
中邮证券2025-09-30
2023年年报点评:业绩快速增长,海外市场开拓成效显著
东吴证券2024-03-26
业绩稳步增长,加快开拓海外市场
财通证券2024-08-19
下游需求暂时承压,海外市场开拓成效显著
信息技术太平洋证券2025-05-05
公司简评报告:新兴市场开拓成效显著,业绩增长力量稳健
电子设备东海证券2025-04-30
2023年年报点评:23年业绩超预期,市场开拓成效显著
电气设备民生证券2024-04-11
公司事件点评报告:Q2业绩加速增长,市场开拓+产品升级成效显著
信息技术华鑫证券2023-07-27
一季度业绩高速增长,市场开拓成效显著
国防军工中泰证券2019-05-02
海陆业务双重发力 海外开拓成效显著
电气设备长城国瑞证券2024-11-25
2024年中报点评:利润大增,海外业务开拓成效显著
东吴证券2024-08-26