猜你想问
这份研报主要分析了什么内容?
这份研报主要分析了丙烯行业的概况、消费情况、主要消费地区及下游消费结构、聚丙烯(PP)、环氧丙烷(PO)、丙烯腈、丁辛醇、丙烯酸和酚酮等下游产品的发展趋势,以及丙烯的出口情况。报告详细探讨了丙烯供需关系、价格波动及其对下游产品的影响,并分析了各下游产品的产能利用率、盈利空间及未来发展趋势。
丙烯行业未来发展趋势如何?
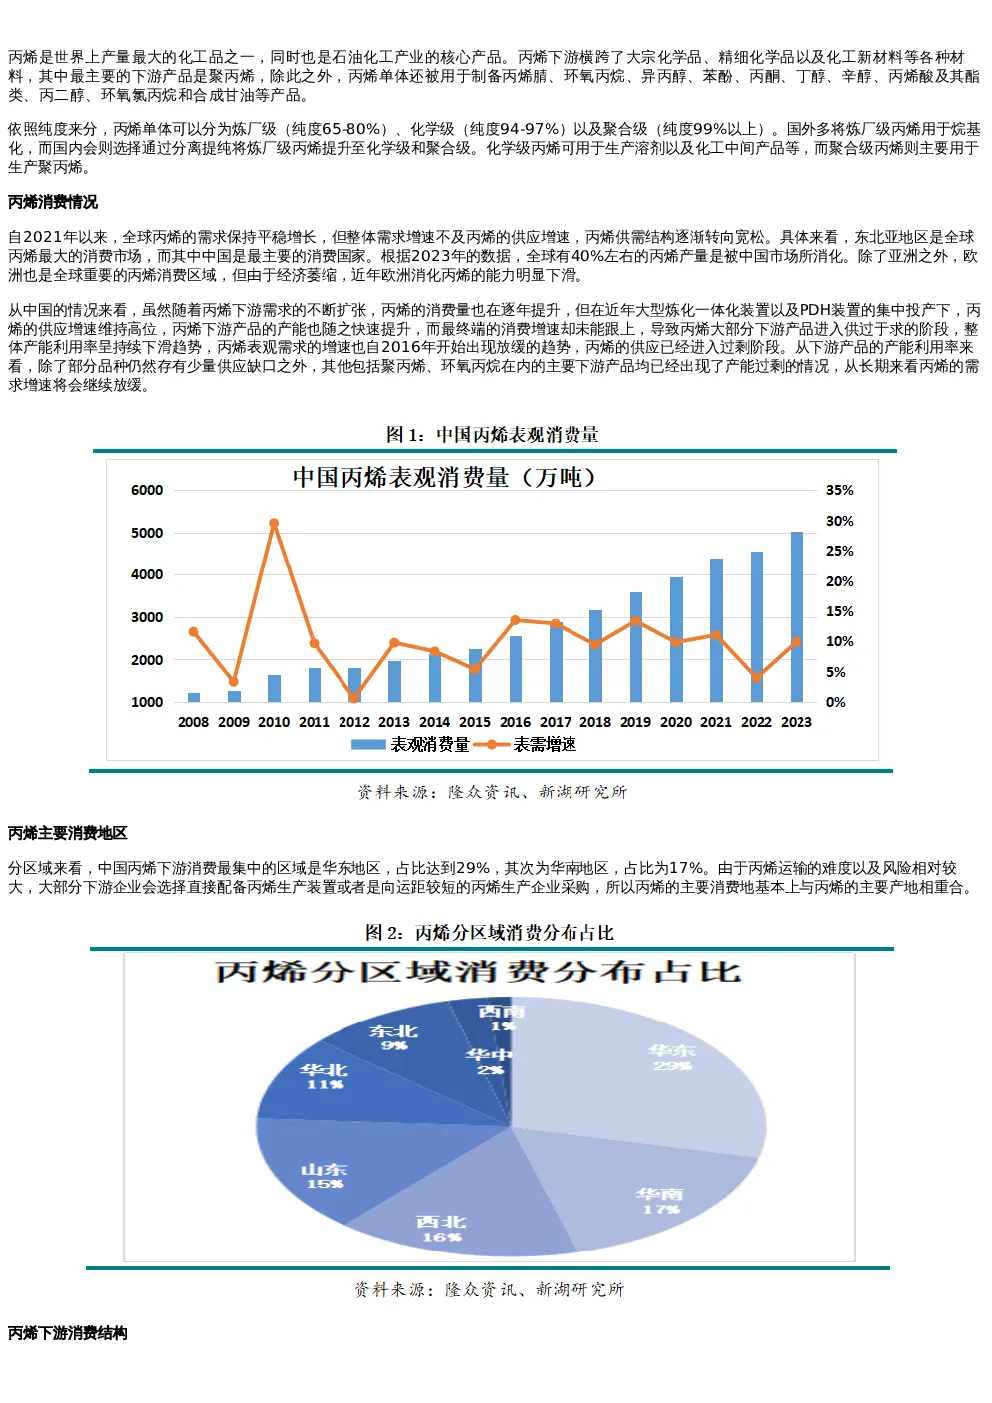
丙烯行业未来发展趋势呈现供需宽松格局,全球需求平稳增长但增速不及供应增速。中国丙烯消费量逐年提升,但供应增速高位,下游产品产能快速提升,最终端消费增速未能跟上,导致丙烯供应过剩,产能利用率持续下滑。聚丙烯作为主要下游产品占比将继续提升,环氧丙烷增速亮眼但供需格局转向宽松,丙烯腈和丙烯酸产能过剩,酚酮供应过剩,各产品价格波动对丙烯价格影响程度不同。
研报重点分析了哪些方向?
研报重点分析了丙烯行业的供需关系、价格波动及其对下游产品的影响,特别是聚丙烯、环氧丙烷、丙烯腈等主要下游产品的产能利用率、盈利空间及未来发展趋势。此外,报告还探讨了丙烯主要消费地区及下游消费结构,以及丙烯的出口情况,全面分析了丙烯行业的现状和未来发展趋势。
当前丙烯市场现状如何?
当前丙烯市场呈现供需宽松格局,全球需求平稳增长但增速不及供应增速。中国丙烯供应过剩,产能利用率持续下滑,表观需求增速自2016年起放缓。聚丙烯作为主要下游产品占比将继续提升,环氧丙烷增速亮眼但供需格局转向宽松,丙烯腈和丙烯酸产能过剩,酚酮供应过剩,各产品价格波动对丙烯价格影响程度不同。
研报提示哪些风险?
研报提示的主要风险包括丙烯供应过剩导致价格波动风险,下游产品产能过剩导致竞争加剧和盈利空间缩水风险,以及各下游产品需求增速不及供应增速导致产能利用率下滑风险。此外,丙烯出口量极低,运输条件复杂、费用高,厂家更倾向于出口终端制品,单体出口对需求影响较小,也存在一定市场风险。
你可能感兴趣
专题 | 新湖化工(丙烯)专题:丙烯近十年历史价格回顾
新湖期货2025-05-09
专题 | 新湖化工(聚烯烃)专题:乙烷供应情况
新湖期货2025-02-19
专题 | 新湖宏观金融(黄金)专题:全球黄金需求情况分析
新湖期货2024-08-21
专题 | 新湖化工(LPG)专题报告:MTBE供应增量对碳四需求的驱动分析
新湖期货2025-03-20
专题 | 新湖化工(LPG)专题报告:中国LPG化工需求分析
新湖期货2025-02-25
专题 | 新湖化工(聚酯产业链)专题:需求负反馈压力逐步累积,聚酯板块转
新湖期货2025-02-27
专题 | 新湖化工(苯乙烯)专题:需求缺乏驱动,何时破局?
新湖期货2024-11-19
新湖化工(丙烯-PP产业链)日报
新湖期货2024-06-14
新湖化工(丙烯、PP产业链)
新湖期货2024-06-20
新湖化工(丙烯-PP产业链)日报
新湖期货2024-06-13