猜你想问
7月金融数据主要呈现哪些特点?
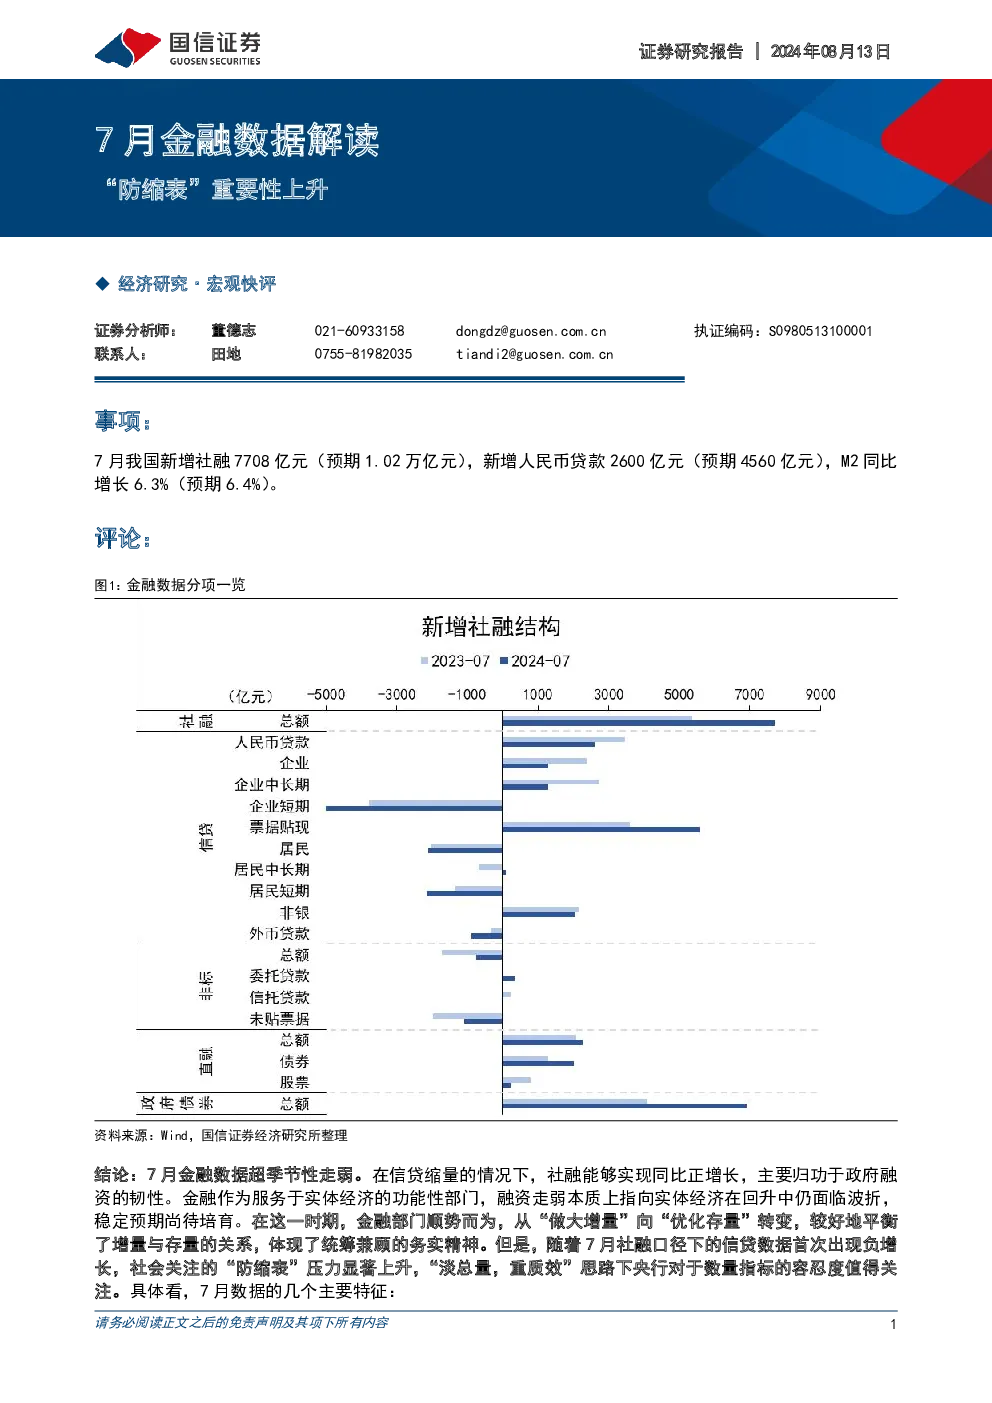
7月金融数据显示社融同比增速企稳回升至8.2%,主要得益于政府融资的韧性。信贷成为主要拖累,人民币贷款首次出现负增长,减少1656亿元,但同比萎缩势头有所企稳。信贷结构显示,企业贷款好于居民贷款,中长期贷款好于短期贷款。票据融资占比上升,反映有效需求或依然偏弱。政府融资仍是社融的重要支柱,但8月以来政府债券融资显著提速。M2增速回升至6.3%,但M1增速加速回落至-6.6%,M2-M1剪刀差扩大。
报告如何看待“防缩表”压力?
报告认为,“防缩表”压力显著上升,随着“稳汇率”阶段性缓和,“防缩表”压力愈发凸显。若三季度经济未见显著企稳,四季度增量政策有望落地。金融部门从“做大增量”向“优化存量”转变,体现了统筹兼顾的务实精神,但“防缩表”或成为下一阶段货币政策工作的重心,政策发力方向有从“投资”向“消费”再平衡的趋势。
报告对金融行业发展趋势有何分析?
报告指出金融行业正从“做大增量”向“优化存量”转变,政策重心或从“投资”向“消费”再平衡。票据融资占比上升反映有效需求或依然偏弱,企业贷款好于居民贷款,中长期贷款好于短期贷款。政府融资仍是社融支柱,但需关注资金“出表”延续下M2-M1剪刀差扩大的隐忧。
当前市场现状如何判断?
当前市场现状显示社融增速企稳回升,但信贷端压力明显,尤其是居民贷款负增长和M1增速加速回落。政府融资韧性为社融提供支撑,但需警惕M2-M1剪刀差扩大可能带来的流动性分层风险。经济企稳尚未显现,政策或需进一步发力以对冲下行压力。
报告存在哪些风险提示?
报告提示需关注经济企稳不及预期导致“防缩表”压力加大的风险。政策发力方向从“投资”向“消费”再平衡可能面临传导不畅的挑战。资金“出表”延续下M2增速虽回升但M1增速回落,可能加剧流动性分层风险。居民贷款负增长反映消费需求疲软,需警惕需求端持续疲软带来的通缩压力。
你可能感兴趣
金融支持经济高质量发展新闻发布会解读:“防缩表”下的政策逻辑
国信证券2024-09-26
2025年9月经济数据解读:稳预期的重要性上升
东证期货2025-10-21
股指期货热点报告:2025年7月经济数据解读-内需提振的紧迫性上升
东证期货2025-08-17
“防缩表”下的政策演绎
国信证券2024-09-04
银行业7月社融及金融数据点评:贷款、表外齐下滑,直接融资一枝独秀
金融太平洋证券2019-08-12
6月金融数据深度解读:表内放量难抵表外收缩,债市慢牛格局延续
民生证券2018-07-16
6月金融数据解读:地方债支撑明显,表内信贷着实一般
建信期货2019-07-15
7月金融数据点评:信贷旺盛表外回落,债券融资功能修复
东吴证券2017-08-15
银行:7月金融数据点评-企业中长贷回升,表外融资边际改善
金融民生证券2018-08-14
7月金融数据点评:M2增速快速上升,货币政策需维持宽松
华融证券2015-08-12