猜你想问
这份报告的核心内容是什么?
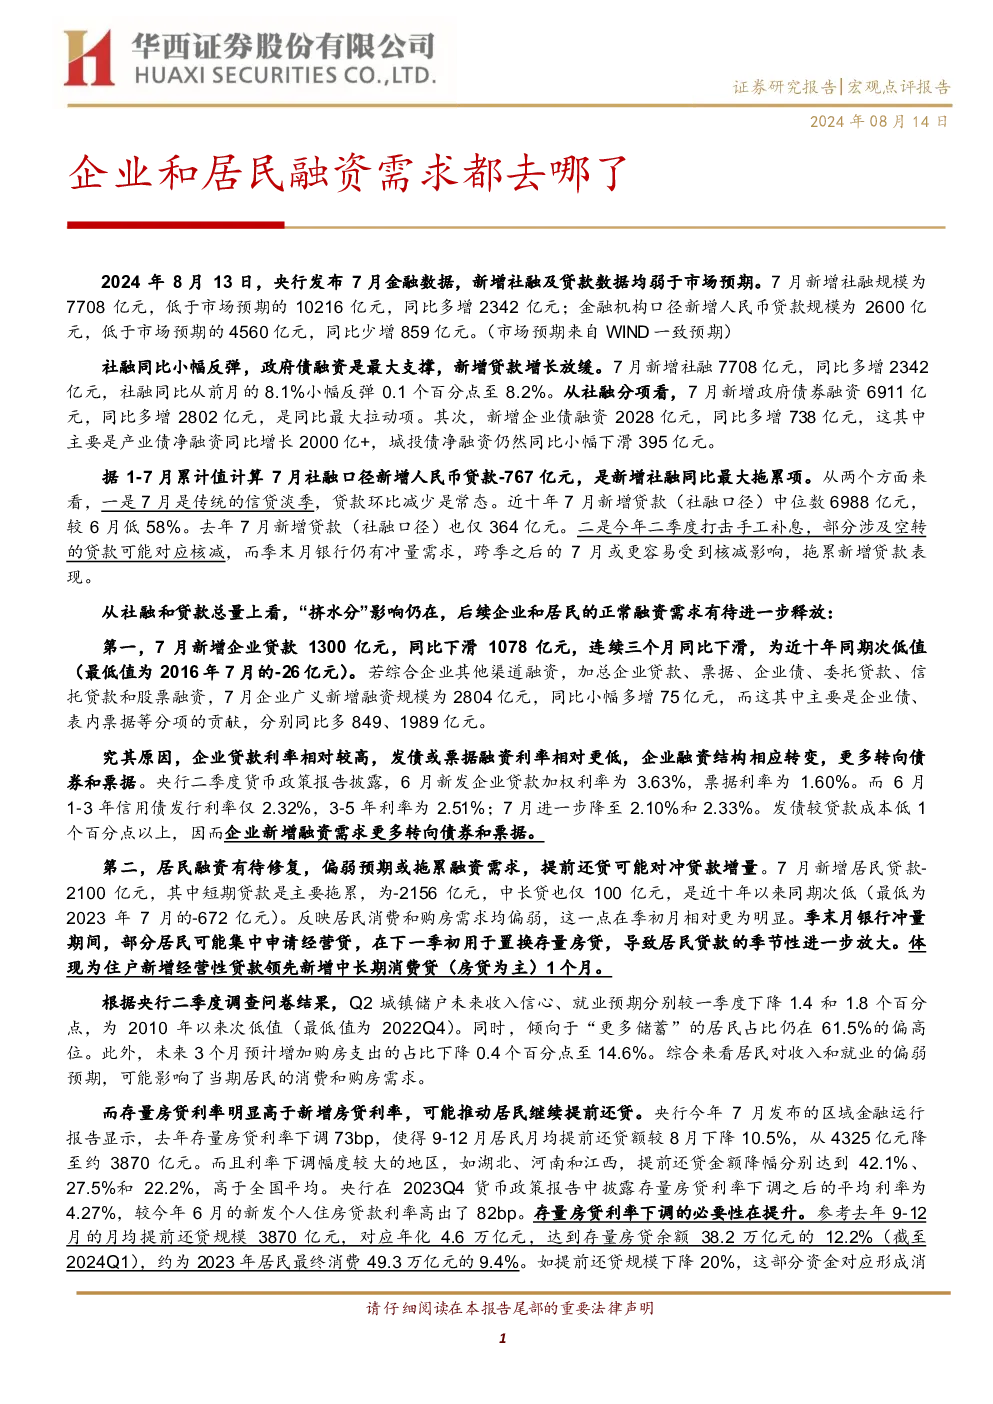
报告显示7月新增社融及贷款均弱于市场预期,社融规模7708亿元,同比多增2342亿元,但低于市场预期;新增人民币贷款2600亿元,同比少增859亿元。社融同比小幅反弹至8.2%,主要受政府债券融资支撑,新增政府债券融资6911亿元,同比多增2802亿元。企业债融资也贡献显著,同比多增738亿元。新增贷款增长放缓,主要拖累来自企业贷款和居民贷款。企业贷款同比下滑1078亿元,连续三个月负增长,主要因企业更倾向于低成本债券和票据融资;居民贷款减少2100亿元,短期和中长期贷款均表现疲软,反映消费和购房需求偏弱,提前还贷现象持续。M2同比小幅反弹至6.3%,M1同比继续放缓至-6.6%,企业存款超季节性下滑至-17800亿元,居民存款减少3300亿元,非银存款增长7500亿元。财政存款增加6453亿元,显示财政支出力度可能高于往年同期。展望8月,政府债发行仍将支撑社融,金融数据公布后长端利率下行,但政策利率下调概率不高,降准可能性相对更高。社融增长受政府债支撑,但企业和居民融资需求疲软,后续需政策支持需求释放。
报告分析的行业发展趋势如何?
报告显示企业贷款同比下滑1078亿元,连续三个月负增长,主要因企业更倾向于低成本债券和票据融资,反映企业融资需求疲软,更倾向于低成本、高流动性的融资方式。居民贷款减少2100亿元,短期和中长期贷款均表现疲软,反映消费和购房需求偏弱,提前还贷现象持续。M2同比小幅反弹至6.3%,M1同比继续放缓至-6.6%,企业存款超季节性下滑至-17800亿元,居民存款减少3300亿元,非银存款增长7500亿元,显示企业活性和居民消费意愿均有所减弱。财政存款增加6453亿元,显示财政支出力度可能高于往年同期,对经济有一定支撑作用。展望8月,政府债发行仍将支撑社融,但企业和居民融资需求疲软的问题仍需关注,后续需政策支持需求释放。
报告重点分析了哪些方向?
报告重点分析了7月金融数据,显示新增社融及贷款均弱于市场预期,社融同比小幅反弹至8.2%,主要受政府债券融资支撑,新增政府债券融资6911亿元,同比多增2802亿元。企业债融资也贡献显著,同比多增738亿元。然而,新增贷款增长放缓,主要拖累来自企业贷款和居民贷款。企业贷款同比下滑1078亿元,连续三个月负增长,主要因企业更倾向于低成本债券和票据融资;居民贷款减少2100亿元,短期和中长期贷款均表现疲软,反映消费和购房需求偏弱,提前还贷现象持续。M2同比小幅反弹至6.3%,M1同比继续放缓至-6.6%,企业存款超季节性下滑至-17800亿元,居民存款减少3300亿元,非银存款增长7500亿元。财政存款增加6453亿元,显示财政支出力度可能高于往年同期。展望8月,政府债发行仍将支撑社融,金融数据公布后长端利率下行,但政策利率下调概率不高,降准可能性相对更高。社融增长受政府债支撑,但企业和居民融资需求疲软,后续需政策支持需求释放。
当前市场现状如何判断?
报告显示7月金融数据呈现多重分化:社融规模同比多增但低于预期,新增贷款同比少增,社融结构中政府债券和企业债券融资表现突出,但企业贷款和居民贷款均出现负增长。企业更倾向于低成本债券和票据融资,居民贷款减少反映消费和购房需求偏弱,提前还贷现象持续。M2小幅反弹而M1继续放缓,企业存款超季节性下滑,居民存款减少,非银存款增长,显示经济活力有所减弱。财政存款增加表明财政支出力度可能高于往年同期。整体看,当前市场融资需求疲软,经济增长面临压力,后续需政策支持需求释放。
这份报告有哪些风险提示?
报告提示当前企业和居民融资需求疲软,经济下行压力较大,需警惕经济进一步下滑的风险。企业贷款负增长反映企业经营困难,居民贷款减少反映消费需求不足,可能加剧经济衰退风险。M1持续负增长显示经济活力不足,流动性传导不畅,可能影响投资和消费。财政存款增加可能意味着财政支出受限,进一步抑制经济需求。政策利率下调概率不高,降准可能性相对更高,但政策效果仍需观察。需警惕政策刺激效果不及预期,经济复苏进程可能放缓的风险。