猜你想问
公司2024年上半年业绩表现如何?
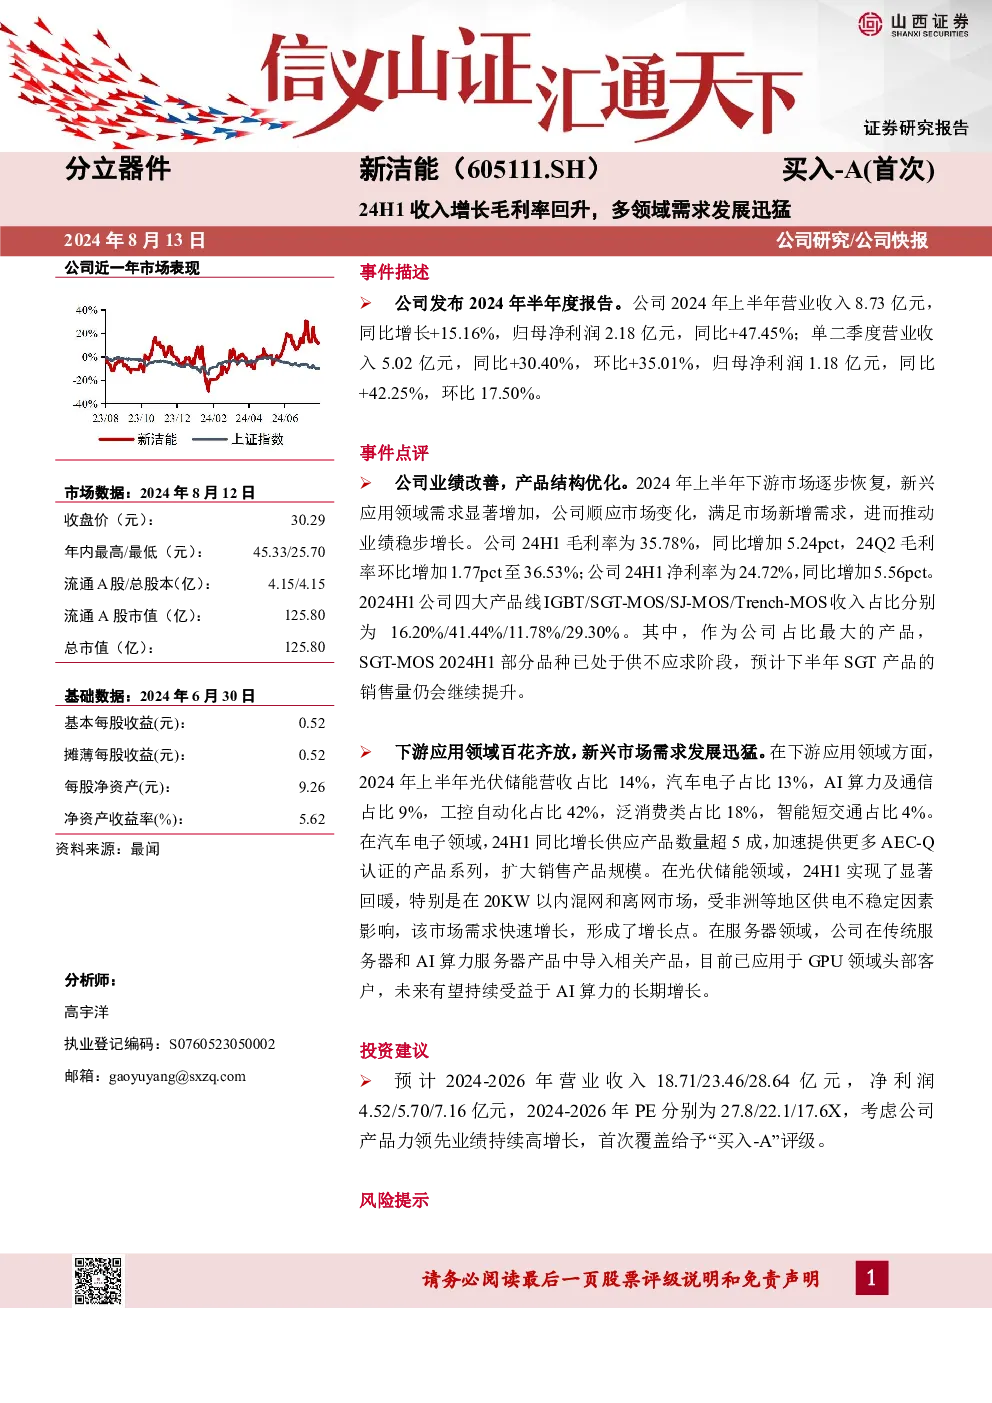
公司2024年上半年营业收入8.73亿元,同比增长15.16%;归母净利润2.18亿元,同比大幅增长47.45%。单季度来看,二季度营业收入5.02亿元,同比增30.40%,环比增35.01%;归母净利润1.18亿元,同比增42.25%,环比增17.50%。业绩改善主要得益于下游市场逐步恢复,新兴应用领域需求显著增加,推动产品结构优化。
公司主要产品线及市场表现?
公司四大产品线收入占比分别为:IGBT(16.20%)、SGT-MOS(41.44%)、SJ-MOS(11.78%)、Trench-MOS(29.30%)。其中,SGT-MOS部分品种已供不应求,预计下半年仍会提升。SGT-MOS收入占比最高,达到41.44%,成为公司主要增长引擎。
公司下游应用领域有哪些发展趋势?
公司下游应用领域发展迅猛,涵盖光伏储能、汽车电子、AI算力及通信、工控自动化、泛消费类、智能短交通等。光伏储能营收占比14%,20KW以内混网和离网市场需求快速增长;汽车电子同比增长供应产品数量超5成,加速提供AEC-Q认证产品;AI算力及通信占比9%,已应用于GPU领域头部客户;工控自动化占比42%,泛消费类占比18%,智能短交通占比4%。
当前市场对公司的整体评价?
当前市场对公司的整体评价积极,主要关注其业绩改善、产品结构优化及下游需求增长。公司毛利率为35.78%,同比增加5.24pct,净利率为24.72%,同比增加5.56pct。多领域需求发展迅猛,特别是汽车电子和AI算力等新兴领域表现亮眼,推动公司产品线收入占比持续提升。
研报中提示的主要风险有哪些?
研报提示的主要风险包括:下游需求复苏不及预期可能影响公司业绩增长;上游原材料成本涨价可能压缩利润空间;市场竞争加剧可能影响产品价格和市场份额。此外,新兴应用领域的技术迭代也可能带来挑战,需持续关注行业动态。
你可能感兴趣
24H1收入短期承压,布局工业互联与新短距通信领域助力公司发展
长城证券2024-09-05
2023年公司件量迅猛增长,毛利率逐季回升
交通运输群益证券2024-04-25
高速光通信器件需求增长,公司加强重点领域业务布局,助力24H1业绩稳步增长
电子设备长城证券2024-09-04
24H1收入增长18%,多品牌矩阵日益完善
基础化工长城证券2024-09-04
24H1业绩点评:多品牌高质量增长,百亿回购计划彰显发展信心
东吴证券2024-08-28
油气需求增长迅猛,继续推动公司收入快速增长
化石能源东海证券2010-11-19
GMV及业绩增长符合预期,新类目、新平台发展迅猛,货币化率有望企稳回升
信息技术东吴证券2018-04-23
新能源连接器带动24H1收入增长,持续完善产业布局助力公司长期发展
电子设备长城证券2024-08-27
24H1业绩保持增长,多产业协同发展
纺织服装国投证券2024-08-29