猜你想问
这份报告主要分析了什么内容?
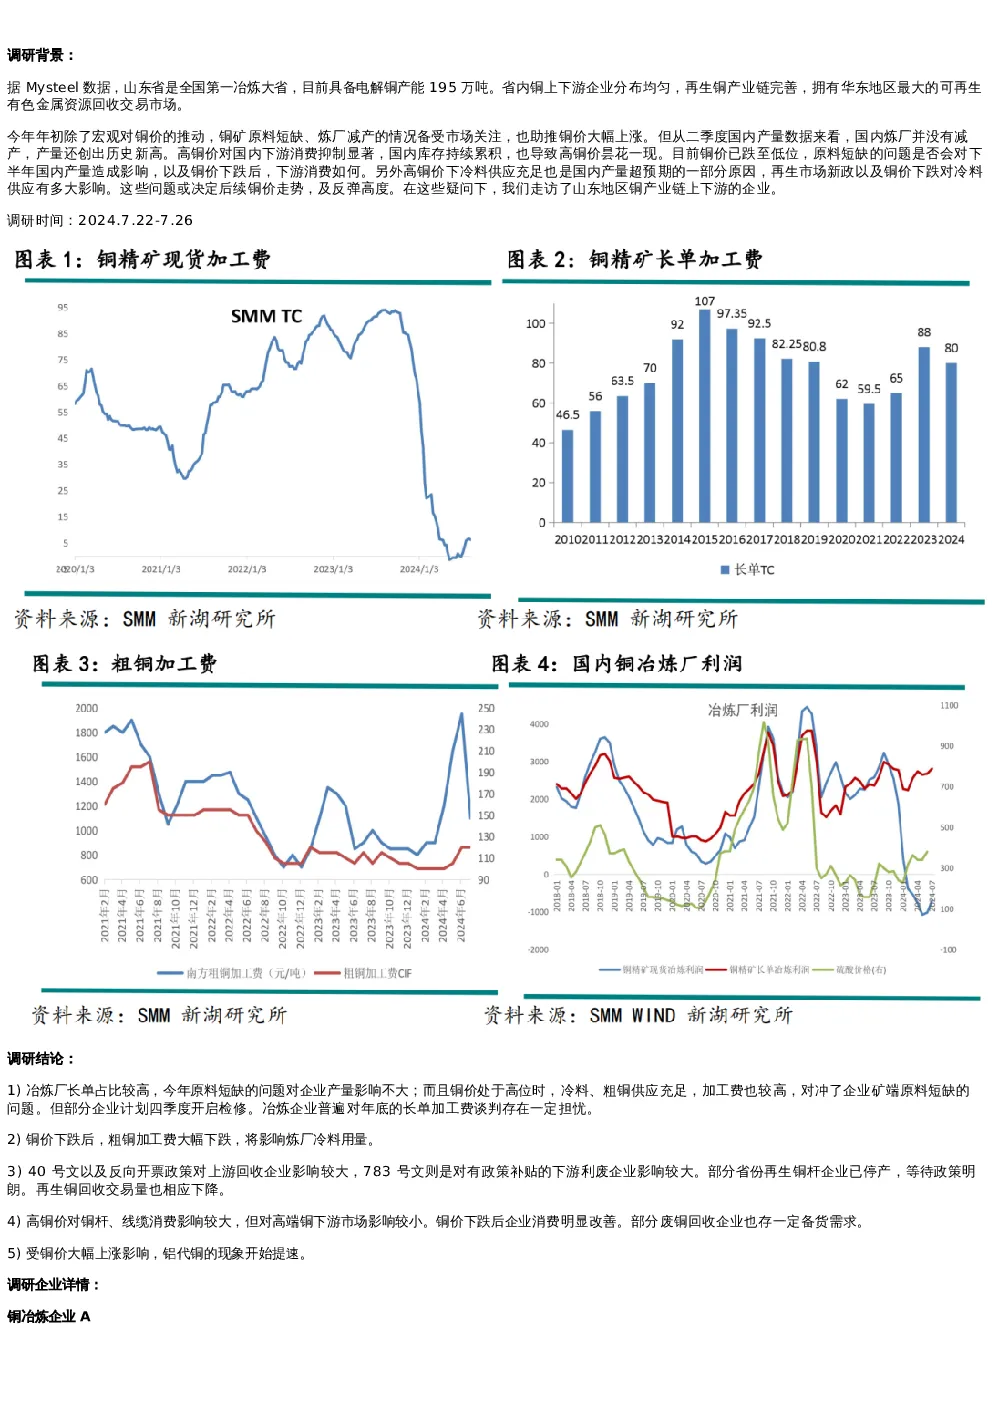
本报告调研山东省铜产业链上下游企业,分析原料短缺、高铜价及政策影响下的产量、消费及价格走势。调研发现,原料短缺对冶炼厂产量影响有限,但高铜价抑制下游消费;政策调整及铜价下跌对再生铜市场及下游企业产生显著影响。报告重点分析了电解铜产能、冶炼企业产能及产量、铜杆企业产量、废铜回收量、高端电磁线企业用铜量变化等关键数据,并探讨了政策对产业链各环节的影响。
山东铜产业链目前的发展趋势如何?
山东铜产业链目前呈现原料短缺但影响有限的局面,高铜价抑制下游消费,政策调整对再生铜市场及下游企业影响显著。电解铜产能全国第一,冶炼厂长单占比高,冷料供应充足对冲矿端问题。铜杆企业产量同比增长,废铜回收受政策影响库存负增长。高端电磁线企业因技术进步及铝替代,用铜量下降。铝代铜现象受高铜价影响提速约10%。未来发展趋势取决于原料短缺、冷料供应及政策变化。
报告重点关注了哪些分析方向?
报告重点关注了山东省铜产业链的上下游分析,包括原料短缺对冶炼厂产量的影响、高铜价对下游消费的抑制、政策调整对再生铜市场及下游企业的影响。具体分析了电解铜产能、冶炼企业产能及产量、铜杆企业产量、废铜回收量、高端电磁线企业用铜量变化等关键数据,并探讨了政策对产业链各环节的影响,以及铝代铜现象的加速。
当前铜市场的基本情况是怎样的?
当前铜市场呈现原料短缺但冶炼厂产量受影响有限的局面,高铜价抑制下游消费需求。山东省电解铜产能全国第一,冶炼厂长单占比高,冷料供应充足对冲矿端问题。铜杆企业产量同比增长,废铜回收受政策影响库存负增长。高端电磁线企业因技术进步及铝替代,用铜量下降约20%。再生铜回收交易量下降,部分省份再生铜杆企业停产。铝代铜现象受高铜价影响提速约10%。
这份报告提示了哪些风险?
本报告提示的主要风险包括:原料短缺对冶炼厂产量的潜在影响虽有限但存在不确定性;高铜价抑制下游消费需求,可能导致产业链整体需求减弱;政策调整对再生铜市场及下游企业产生显著影响,如40号文及反向开票政策打击上游回收企业,783号文影响利废企业;铝代铜现象加速可能影响部分铜下游产品的需求;后续铜价走势及反弹高度取决于原料短缺、冷料供应及政策变化,存在不确定性。