猜你想问
这份研报的核心内容是什么?
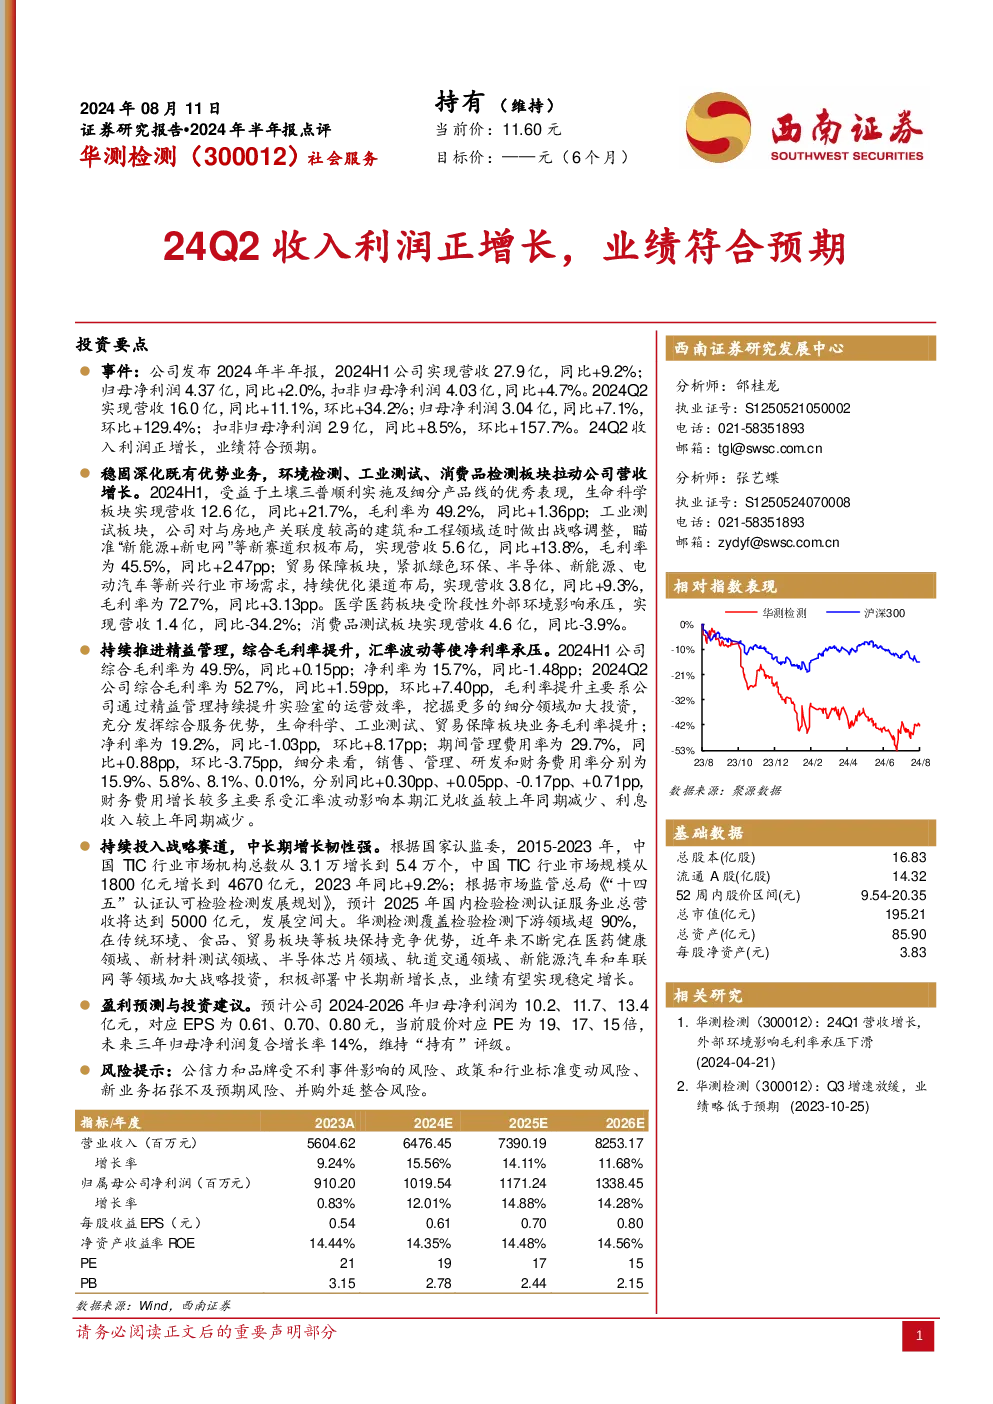
这份研报分析了华测检测2024年上半年的业绩表现,显示公司营收27.9亿(同比+9.2%),归母净利润4.37亿(同比+2.0%)。Q2单季度营收16.0亿(同比+11.1%,环比+34.2%),归母净利润3.04亿(同比+7.1%,环比+129.4%),业绩符合预期。报告还详细拆解了生命科学、工业测试、贸易保障等业务板块的营收和毛利率变化,以及公司整体盈利能力和战略布局情况。
华测检测所在的生命科学赛道发展趋势如何?
华测检测的生命科学板块营收12.6亿(同比+21.7%),毛利率49.2%(同比+1.36pp),增长表现强劲。中国TIC行业市场规模预计2025年达5000亿元,发展空间大。公司覆盖90%下游领域,战略投资医药健康、新材料等领域,中长期增长韧性强。报告指出,生命科学领域受益于医药健康、生物技术等新兴产业的快速发展,未来市场潜力巨大。
研报重点分析了华测检测的哪些业务板块?
研报重点分析了华测检测四大业务板块:生命科学(营收12.6亿,同比+21.7%)、工业测试(营收5.6亿,同比+13.8%)、贸易保障(营收3.8亿,同比+9.3%)、医学医药(营收1.4亿,同比-34.2%)。其中工业测试战略聚焦新能源和新电网,贸易保障优化绿色环保等新兴行业渠道。公司通过精益管理和细分领域投资提升毛利率,但医学医药板块受外部环境影响承压。
当前华测检测的市场现状如何?
华测检测2024年H1综合毛利率49.5%(同比+0.15pp),净利率15.7%(同比-1.48pp),Q2综合毛利率52.7%(同比+1.59pp),净利率19.2%。公司通过战略布局覆盖90%下游领域,战略投资医药健康、新材料等领域,中长期增长韧性强。报告指出,中国TIC行业市场规模持续扩张,公司凭借技术优势和行业覆盖能力,处于有利竞争地位。
研报提示了哪些风险因素?
研报提示了四项主要风险:公信力风险,即检测服务行业的公信力对业绩的影响;政策变动风险,如行业监管政策调整可能带来的不确定性;新业务拓张不及预期风险,公司战略投资医药健康等领域可能面临市场拓展挑战;并购整合风险,公司通过并购扩张可能带来的整合风险。此外,汇率波动导致财务费用增长也是需要注意的因素。