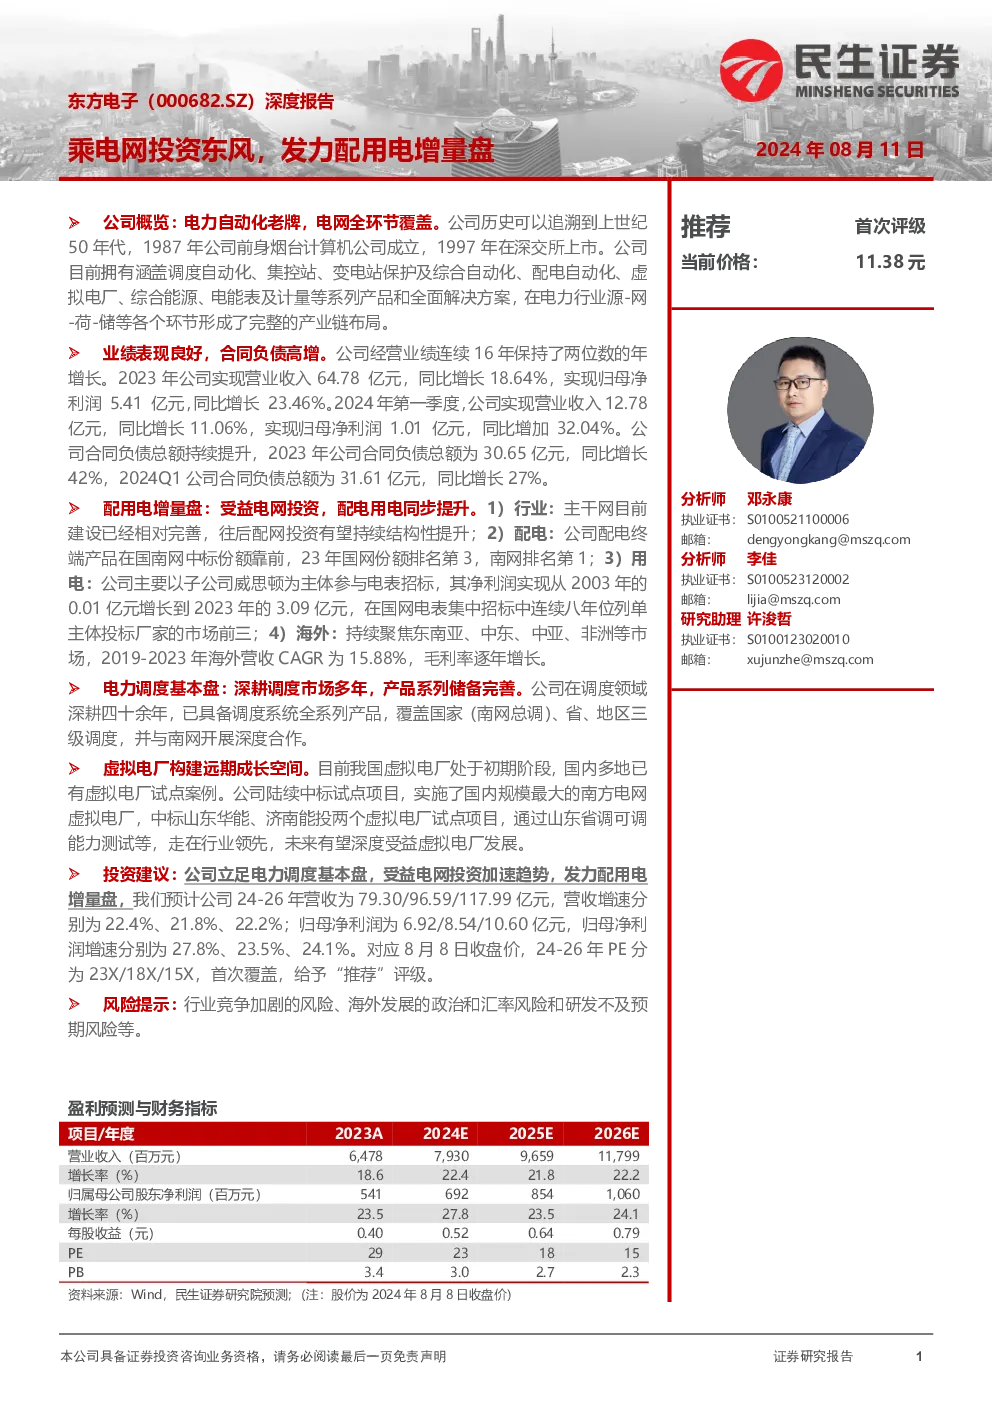
东方电子(000682.SZ)深度研究报告
公司概览:电力自动化老牌,电网全环节覆盖
东方电子作为电力自动化领域的老牌企业,深耕电力自动化领域六十余年,产品覆盖电力行业源-网-荷-储等各个环节。公司历史可追溯至上世纪50年代,1987年成立烟台计算机公司,1997年在深圳证券交易所上市。目前,东方电子拥有从调度自动化、集控站到变电站保护及综合自动化、配电自动化、虚拟电厂、综合能源、电能表及计量等全方位解决方案,形成电力全链条布局。
业绩表现良好,合同负债高增
- 营收与利润双增:2023年,公司实现营业收入64.78亿元,同比增长18.64%,归母净利润5.41亿元,同比增长23.46%。2024年一季度,营业收入12.78亿元,同比增长11.06%,归母净利润1.01亿元,同比增加32.04%。
- 合同负债持续提升:2023年,公司合同负债总额达到30.65亿元,同比增长42%;2024年一季度,合同负债总额增至31.61亿元,同比增长27%。
配用电增量盘:受益电网投资,配电用电同步提升
- 行业展望:随着主干网建设趋于完善,配网投资有望持续增长,形成结构性提升。
- 配电业务:在国家电网和南方电网的招标中,东方电子的配电终端产品市场份额显著,其中在国家电网的份额排名第三,在南方电网排名第一。
- 用电业务:子公司威思顿在电表招标中表现突出,从2003年的0.01亿元净利润增长至2023年的3.09亿元,在国家电网的集中招标中连续八年位列单主体投标厂家的市场前三。
- 海外市场:公司持续拓展东南亚、中东、中亚、非洲等国际市场,2019年至2023年海外营收复合年增长率达15.88%,毛利率逐年上升。
电力调度基本盘:深耕调度市场,产品系列完善
- 调度市场深耕:公司在调度领域深耕四十余年,产品覆盖国家(南方电网总调)、省级和地区的调度系统,并与南方电网开展深入合作。
- 产品系列:提供调度系统全系列产品,包括国家(南网总调)、省、地三级调度系统,以及与南网的合作项目。
虚拟电厂构建远期成长空间
- 虚拟电厂:随着虚拟电厂的兴起,东方电子积极参与,中标多个试点项目,如国内最大的南方电网虚拟电厂、山东华能和济南能投的虚拟电厂试点项目。
- 技术优势:公司通过山东省调的可调能力测试,技术实力领先,有望深度受益于虚拟电厂的发展。
投资建议
- 盈利预测:预计2024-2026年营收分别为79.30亿、96.59亿、117.99亿元,增长率分别为22.4%、21.8%、22.2%;归母净利润分别为6.92亿、8.54亿、10.60亿元,增长率分别为27.8%、23.5%、24.1%。
- 估值分析:对应2024年8月8日收盘价,PE分别为23X、18X、15X,首次覆盖给予“推荐”评级。
风险提示
- 行业竞争加剧:市场竞争可能影响公司市场份额和利润空间。
- 海外发展风险:涉及政治环境、汇率波动等不确定因素。
- 研发风险:研发投入可能未达预期效果。