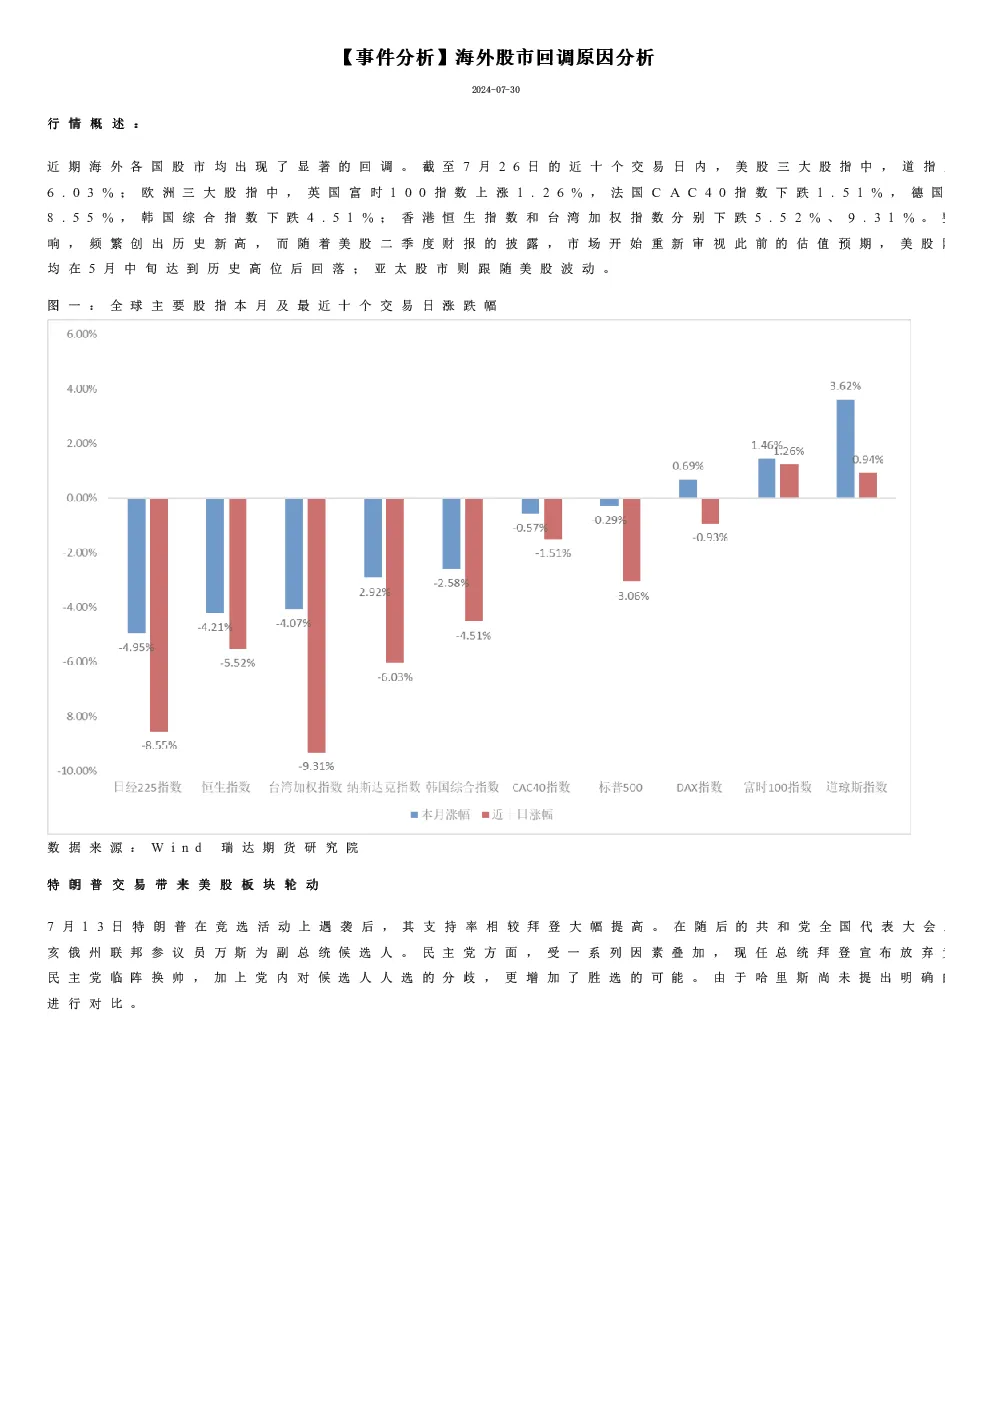
近期全球主要股市均出现了显著回调,截至7月26日的过去十交易日内,美国股市三大指数中,道琼斯指数累计上涨0.94%,标普500指数下跌3.06%,纳斯达克指数下跌6.03%。欧洲股市方面,英国富时100指数上涨1.26%,法国CAC40指数下跌1.51%,德国DAX指数下跌0.93%。亚太市场方面,日本日经225指数下跌8.55%,韩国综合指数下跌4.51%。香港恒生指数和台湾加权指数分别下跌5.52%、9.31%。
整体来看,美国股市在降息预期和特朗普交易的双重影响下,前期频繁创下历史高位。随着第二季度财报的披露,市场开始重新审视估值预期,导致美国股市调整。欧洲股市则较早触及高点,在5月中旬达到历史高位后回落后,亚太股市跟随美国股市波动。
特朗普交易带来美股板块轮动。特朗普支持率在竞选活动中提高,并被正式推选为共和党总统候选人。民主党方面,现任总统拜登宣布放弃连任竞选,转而支持副总统哈里斯为总统候选人。民主党内部换帅及政策主张分歧,增加了胜选的可能性。哈里斯尚未提出明确竞选纲领,与特朗普进行对比。若特朗普当选,对金融、传统制造业和能源板块将有较大利好。特朗普的移民政策可能带来劳动力短缺问题,增加通胀粘性,影响美联储降息进度,对当前高市盈率的科技股产生压力。
近期美股走势显示,以科技股为主的纳斯达克指数跌幅居前,自7月10日创下历史新高后大幅回落,最大回撤达8.53%。相比之下,以传统产业为主的道琼斯工业指数表现相对较好,7月26日收盘创历史新高,报40,589.34点。
美国大型科技股二季度财报表现不佳,导致市场估值调整。特斯拉和谷歌母公司Alphabet于7月23日美股收盘后公布二季报,特斯拉营收255亿美元,净利润14.78亿美元,每股收益0.52美元;谷歌母公司Alphabet营收847.4亿美元,净利润236.19亿美元,每股收益1.89美元。受净利及EPS不及预期影响,特斯拉23日盘后跌幅超过3%,24日大幅低开后震荡下行,全日跌幅达12.33%。谷歌同样在24日大幅低开,全日跌幅5.04%。这表明,对于此前美国股市的大幅上涨,市场希望有更高的获利水平支撑现有价格。特斯拉和谷歌的财报表现未能满足市场对其估值的期待,对其他科技股产生拖累,导致科技股整体估值下调。
截至7月26日,过去十个交易日内万得TAMAMA科技指数累计下跌8.36%。
欧洲政治风向转变,法国股市领跌欧股。法国于7月7日完成国民议会选举,左翼联盟“新人民阵线”意外成为议会上的最大党,而由总统马克龙领导的执政党联盟“在一起”位居第二,但两者未能获得多数席位。政治局势的不确定性使得法国股市领跌欧股。年初至今,欧洲三大股指中,仅法国CAC40指数录得下跌,其年内最大回撤远大于欧洲市场的其他主要指数,回撤率达到10.95%。
总结来看,近期海外市场回调主要分为两部分:美国股市受到大型科技股财报表现不佳带来的估值调整以及特朗普交易的影响,资金从科技股转向传统制造业和周期型股票轮动;欧洲方面,由于政治层面的不确定性,欧洲股市早于美国出现回调,其中法国股市领跌。展望未来市场,美欧股市走势在一定程度上受到政治因素的影响。美国方面,如果特朗普当选,其包括减税在内的经济政策将在中长期利好美股。欧洲方面,法国悬浮议会使得市场对其后续整体形势并不乐观,作为欧元区第二大经济体、欧洲第三大经济体,法国对欧洲的影响不容小觑,欧股可能维持震荡偏弱。鉴于大选扰动及业绩验证对美股短期利空效应释放较为充分,预计后续对A股成长风格及科技板块的长期干扰较小。关注三季度利率下行预期对成长风格分母端的影响,全球资金再平衡及市场流动性改善作用下,不排除包括科技股在内的A股市场整体风险偏好修复,外资在低估情况下存在加码A股50的可能性。