广联达公司概览与财务分析
公司概览
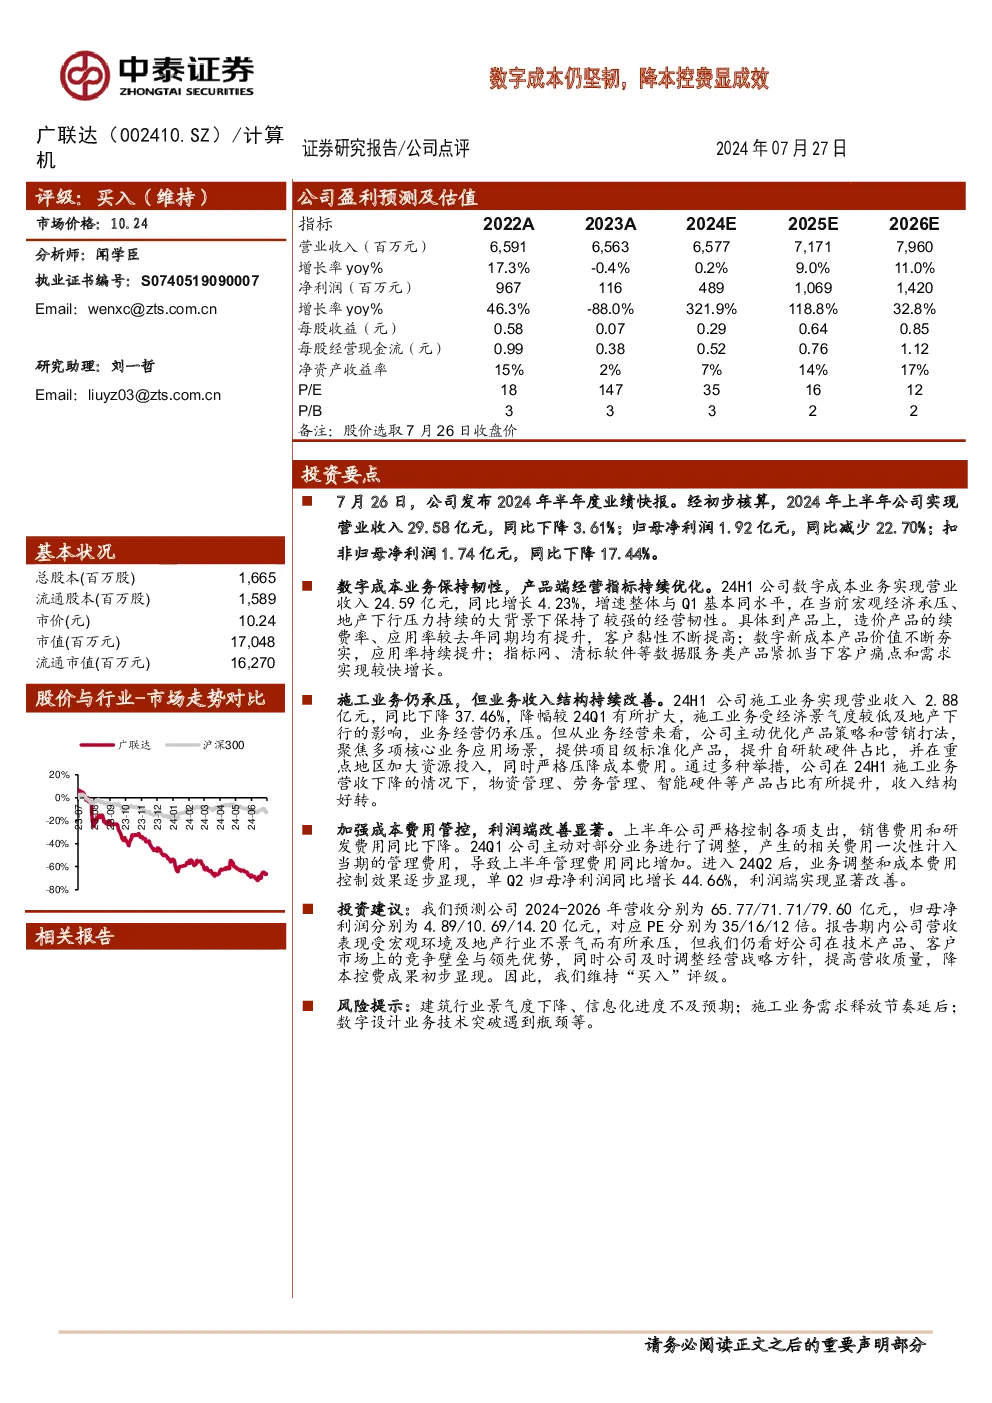
- 评级与市场价格:报告采用“买入(维持)”评级,市场价格为每股10.24元。
- 主要数据:
- 总股本:1,665百万股
- 流通股本:1,589百万股
- 市值:17,048百万元
- 流通市值:16,270百万元
主营业绩与增长预测
-
盈利能力预测:
- 2022A至2026E期间,营业收入从6591百万元增长至7960百万元,年复合增长率约9.0%。
- 净利润从967百万元增长至1420百万元,年复合增长率约32.8%。
- 每股收益从0.58元增长至0.85元。
-
估值:
- P/E比率从18倍降至12倍,P/B比率从3倍降至2倍。
经营业绩亮点
- 数字成本业务韧性:在宏观经济和房地产行业压力下,数字成本业务保持稳定增长,产品端经营指标持续优化,尤其是造价产品和数字新成本产品的应用率提升。
- 施工业务挑战与改善:施工业务面临压力,但通过优化产品策略、营销打法、提升自研软硬件占比和资源投入,改善了业务结构,提高了收入质量。
- 成本费用管控:公司严格控制成本和费用,第二季度归母净利润同比增长44.66%,显示成本费用管控已取得成效。
投资建议
- 营收与净利润预测:预计2024-2026年营收分别为65.77亿、71.71亿、79.60亿,归母净利润分别为4.89亿、10.69亿、14.20亿。
- 估值:给予2024年PE约35倍,2026年PE约12倍,维持“买入”评级。
风险提示
- 建筑行业景气度下降风险
- 信息化进度不及预期风险
- 施工业务需求释放节奏延后风险
- 数字设计业务技术突破瓶颈风险
结论
尽管面临宏观经济和房地产行业的挑战,广联达在数字成本业务方面展现出韧性,通过优化产品策略和成本费用管控,实现了利润端的显著改善。公司持续的技术创新和市场竞争力使得其在行业中保持领先地位。基于对未来几年业绩的乐观预期和估值分析,维持“买入”评级,强调其在技术和市场上的竞争优势以及成本控制的初步成果。