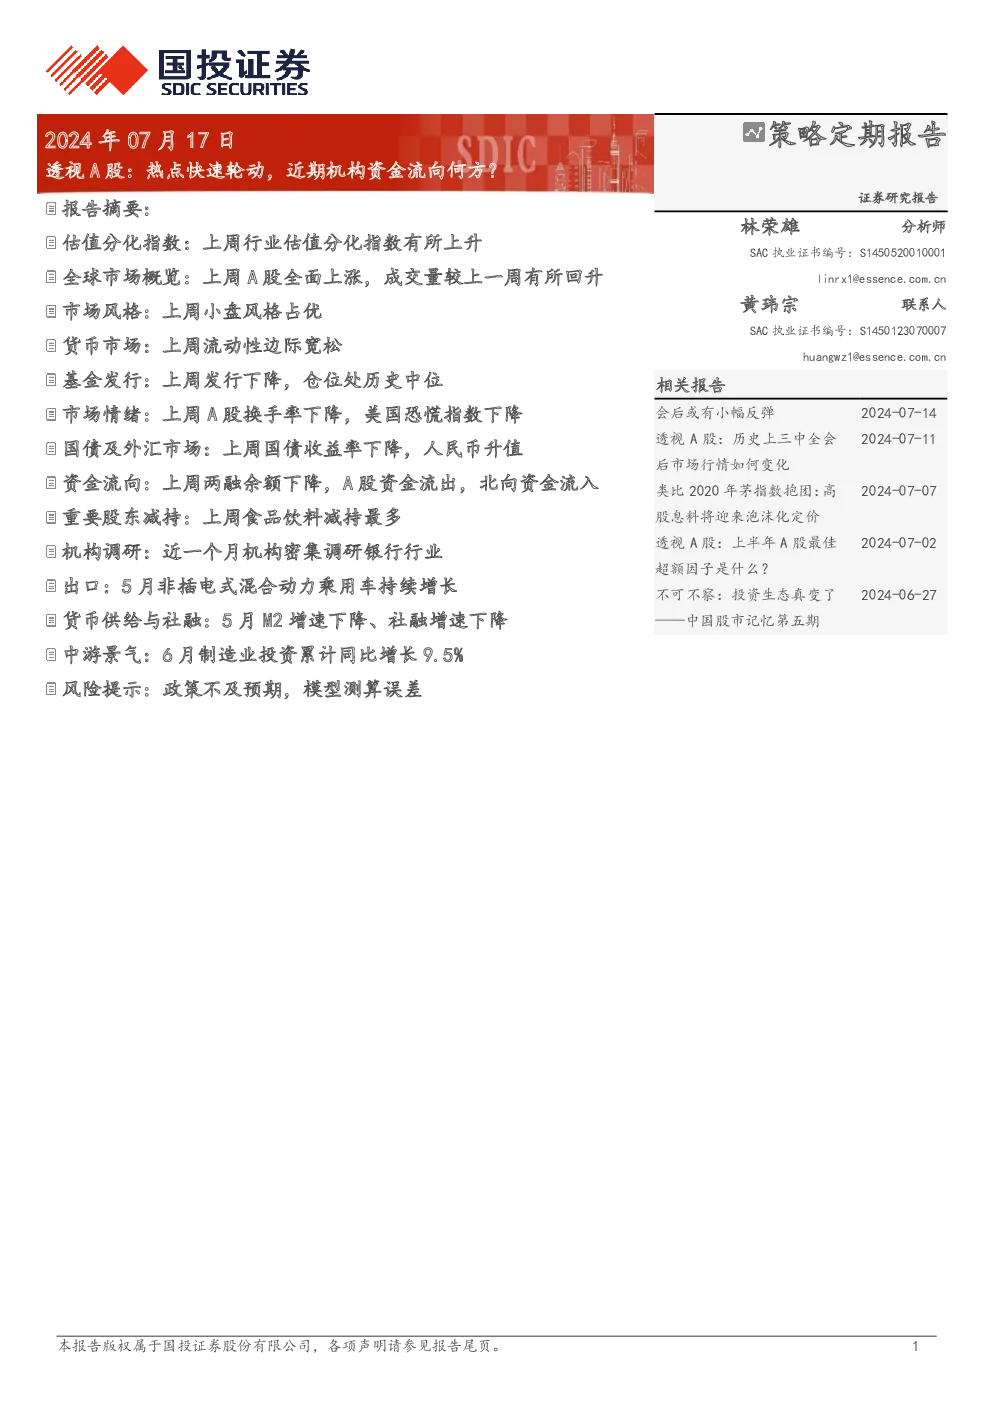
本报告通过对市场进行深度分析,总结了近期A股市场的动态与趋势:
市场动态与概况:
- 上周市场表现:A股全面上涨,成交量较上周有所回升。
- 行业表现:金融行业中的非银金融、房地产、银行涨幅领先,科技成长类行业如电子、通信表现强势,消费类行业家用电器、食品饮料也有较好表现。海外权益市场中,香港恒生指数、道琼斯工业指数也呈现上涨态势。
- 商品市场:DCE焦煤、伦敦黄金现货价格上涨。
- 货币市场:国内利率略有下降。
市场估值:
- 行业估值:银行、房地产、采掘行业估值较高,轻工制造、食品饮料、休闲服务行业估值较低。
- 指数估值:上证综指、茅指数、创业板指的PE、PB均有所变动,显示市场整体估值的波动。
市场风格与资金流动:
- 行业风格:周期风格和成长风格均有所上升。
- 资金流向:两融余额下降,A股资金净流出,但北向资金流入。重要股东减持现象主要出现在通信行业。基金发行上升,仓位处于历史中位。光模块、银行、公用事业领域受到资金关注,而白酒和出海板块的资金流向显示出调整迹象。
市场情绪与指标:
- 市场情绪指标:A股换手率下降,美国恐慌指数下降。
- 国债及外汇市场:国债收益率下降,人民币升值。
- 资金流向:融资融券余额下降,A股资金净流出,北向资金流入。
- 大宗交易:成交额下降。
宏观经济与政策:
- 宏观经济数据:5月M2增速下降,社融增速下降,中游制造业投资同比增长9.5%,新能源汽车销量增长30.1%。
- 政策与风险:政策不及预期和模型测算误差成为风险提示点。
基金与行业分析:
- 基金发行与持仓:基金发行上升,整体仓位处历史中位。
- 行业关注:银行、公用事业、光模块等领域受到基金的积极关注,而白酒、出海等领域的资金则出现了明显的调仓迹象。
- 行业景气度:中观景气指标显示,金融地产、中游制造、下游消费等领域有不同表现,特别是新能源汽车销量持续增长,工程机械更新周期有望启动。
此报告提供了A股市场的全面概览,包括市场动态、估值、风格、资金流动、情绪指标、宏观经济数据、政策风险、基金与行业分析等多个维度,旨在帮助投资者了解市场现状及未来趋势。