根据提供的研究报告内容,可以总结如下:
GDP与宏观经济趋势
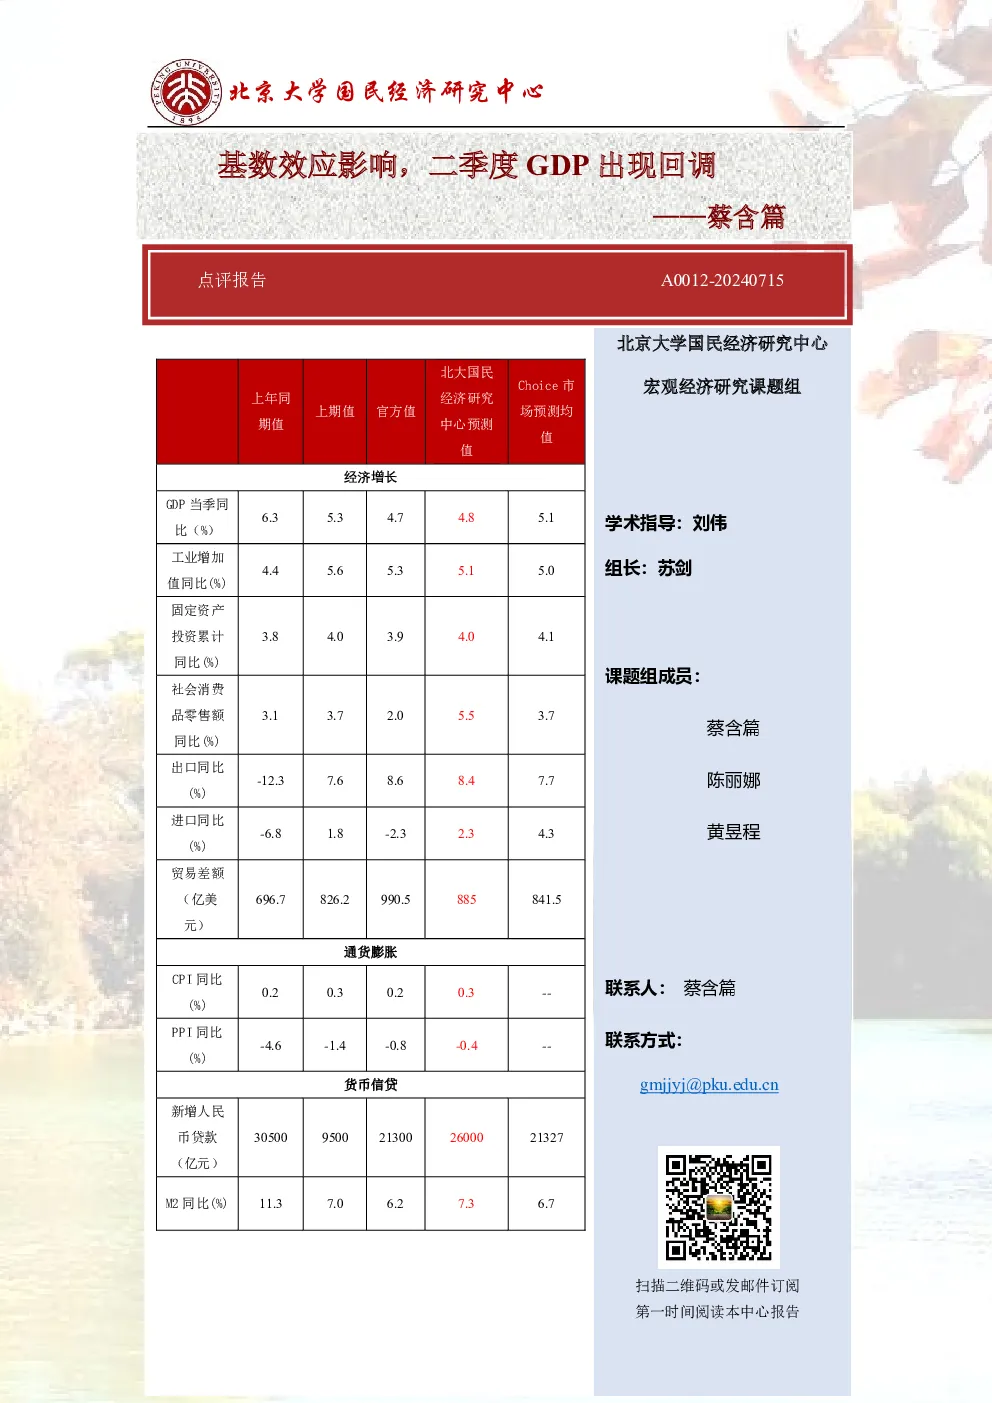
- 二季度GDP回调:受到去年较高基数的影响,2024年二季度GDP同比增速为4.7%,较一季度下滑0.6个百分点。
- 经济整体平稳:2024年上半年GDP同比增长5.0%,展现出经济整体的平稳增长态势,但较2023年有所放缓。
- 喜忧参半:经济结构调整持续,高技术产业增长强劲,但内部动力不足,对外部环境依赖性较大。
工业经济
- 工业生产平稳:6月工业增加值同比增长5.3%,虽略有下滑但仍高于市场预期,显示出工业经济的稳定运行。
- 高技术产业领先:高技术产业表现尤为亮眼,6月同比增长8.8%,成为工业增长的主要驱动力。
- 基数效应影响:受去年较高基数影响,工业经济增速略有下降,但整体保持平稳。
消费市场
- 居民消费疲软:6月社会消费品零售总额同比增长2.0%,消费增速出现下滑,反映出居民有效需求不足。
- 收入与价格因素:居民收入预期不稳定,以及价格水平相对供给充足,共同抑制了消费需求的扩张。
投资活动
- 投资动力不足:上半年固定资产投资同比增长3.9%,投资增速低位运行,三产投资下滑显著,依赖政策推动。
- 房地产市场低迷:房地产开发投资表现疲软,是拖累投资增长的主要原因。
- 外需影响:外部环境复杂,外需收缩、企业利润下滑等因素抑制了民间投资积极性。
出口与贸易
- 出口增速上涨:6月出口总额同比增长8.6%,基数效应推动出口继续上涨。
- 进口增速放缓:进口总额同比下降2.3%,国内经济平稳但制造业景气度有所回落,叠加基数效应消失,进口增速下滑。
- 贸易差额扩大:6月贸易顺差达到990.5亿美元,显示出出口的强劲和进口的相对疲软。
价格水平
- CPI稳定:6月CPI同比增长0.2%,主要受季节性和猪肉价格上涨的影响。
- PPI下降:6月PPI同比下跌0.8%,受房地产市场恢复缓慢和工业品供需失衡的影响。
货币与金融
- 社会融资与信贷:6月社会融资规模同比减少,人民币贷款规模下降,M2和M1增速继续下滑,反映出经济内需活力不足和监管导向的货币扩张放缓。
- 金融数据偏弱:社会融资规模和人民币贷款规模均低于预期,M2增速与市场预期不符,显示金融市场的活跃度和流动性面临挑战。
总结
2024年上半年,中国经济在经历了一季度的快速反弹后,二季度GDP出现回调,整体表现为喜忧参半的格局。高技术产业的增长亮点与经济结构调整的持续进行提供了正面信号,但消费疲软、投资动力不足、外部环境不确定性等因素构成了挑战。特别关注到的是,基数效应、房地产市场表现、国际贸易环境、企业利润下滑等多重因素交织,影响着经济的多个层面。未来展望,稳增长政策将持续发力,经济复苏的进程将继续,但面临的内外部压力也不容忽视。