你可能感兴趣
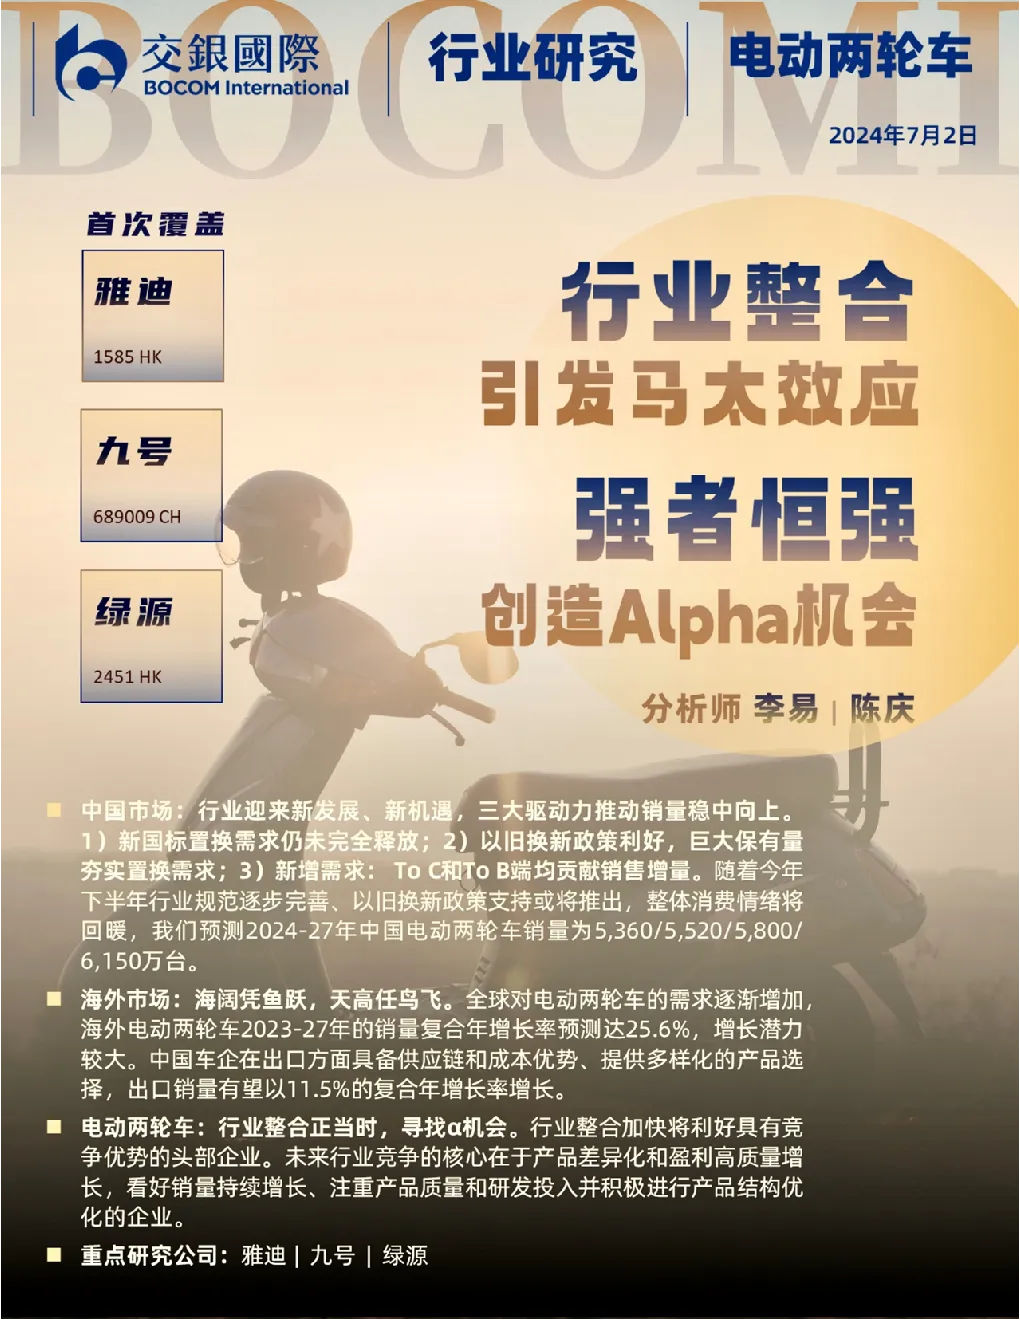
电动两轮车行业深度研究:行业整合引发马太效应,强者恒强创造Alpha机会原文
未知机构2024-07-11
电子行业2017半年度策略:马太效应,强者恒强
电子设备国联证券2017-06-13
重大事件快评:重组催生北京商业龙头,看好强者恒强的整合机会
医药生物国信证券2016-07-22
多元布局抵御风险,马太效应强者恒强
农林牧渔东兴证券2019-07-31
家电行业7月报:马太效应明显,行业龙头业绩强者恒强
家用电器山西证券2018-08-10
区域研究报告之金融篇:东部强者恒强,马太效应显著
招商银行2020-07-10
机械设备行业跟踪周报:看好注塑机行业出海&龙头强者恒强;推荐工程机械电动化产业大趋势
机械设备东吴证券2024-08-04
环保Ⅱ行业重大事件快评:再生资源行业持续整合,龙头企业强者恒强
公用事业国信证券2016-05-30
产业链价格持续博弈,行业深度整合后强者恒强
电气设备国元香港2024-09-27
行业整合提速,公司强者恒强
建筑建材华安证券2016-10-19