研报总结
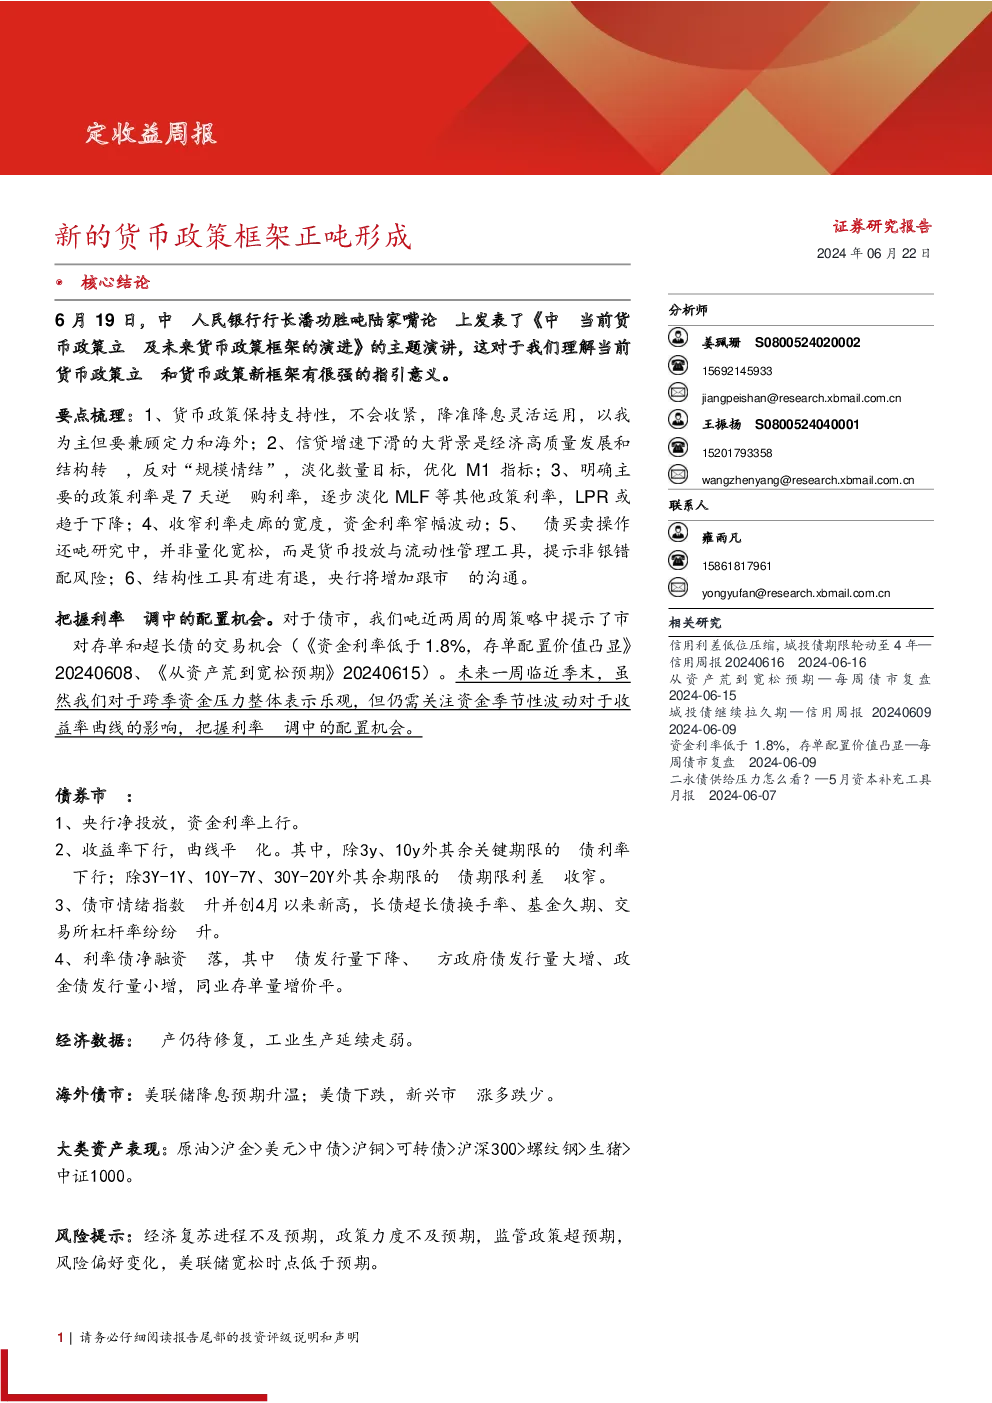
主要政策要点
- 货币政策立场:保持支持性,不收紧,灵活运用降准降息,以国内经济为导向,同时考虑外部经济影响。
- 信贷增速:经济高质量发展与结构调整导致信贷增速下滑,不再追求规模增长,更注重贷款效率与存量贷款优化。
- 政策利率:明确7天逆回购利率为主要政策利率,淡化其他政策利率,LPR可能趋于下降。
- 利率走廊:收窄利率走廊宽度,资金利率窄幅波动,可能下调SLF利率。
- 国债买卖:国债买卖作为基础货币投放渠道与流动性管理工具,而非量化宽松。
- 结构性工具:结构性货币政策工具应适度、有进有退,增加与市场的沟通。
债市展望与策略
- 市场动态:关注利率回调中的配置机会,特别是在存单与超长债领域。
- 风险提示:经济复苏进程、政策力度、监管政策、风险偏好与美联储宽松预期等因素。
资金面与债市表现
- 资金利率:周初受《金融时报》影响上行,后续随着政策调整与市场预期变化而波动。
- 收益率:整体下行,曲线平坦化,长端表现优于短端。
- 债市情绪:情绪指数上升,长债与超长债交易活动增强。
- 供给与需求:国债净融资减少,地方政府债发行增加,存单量增价平。
经济数据与大类资产表现
- 经济数据:地产恢复缓慢,工业生产走弱。
- 海外债市:美联储降息预期,美债下跌,新兴市场债市涨多跌少。
- 大类资产:原油表现较好,贵金属、商品价格波动。
政策梳理与风险提示
- 政策梳理:央行强调政策透明度与预期管理,结构性工具有进有退。
- 风险提示:经济复苏不确定性、政策效果、市场情绪变化与全球金融环境。
结论
当前货币政策框架聚焦于支持性立场、优化信贷结构与利率管理,强调国内经济导向与政策透明度。债市展现出对政策调整的积极反应,尤其是存单与超长债领域。投资者需密切关注政策动态、经济数据与市场情绪,以把握配置机会并管理风险。同时,需警惕经济复苏进程、政策执行力度、监管政策变动及全球金融环境变化带来的潜在风险。