2023年中国纺织行业经济运行报告
行业整体态势
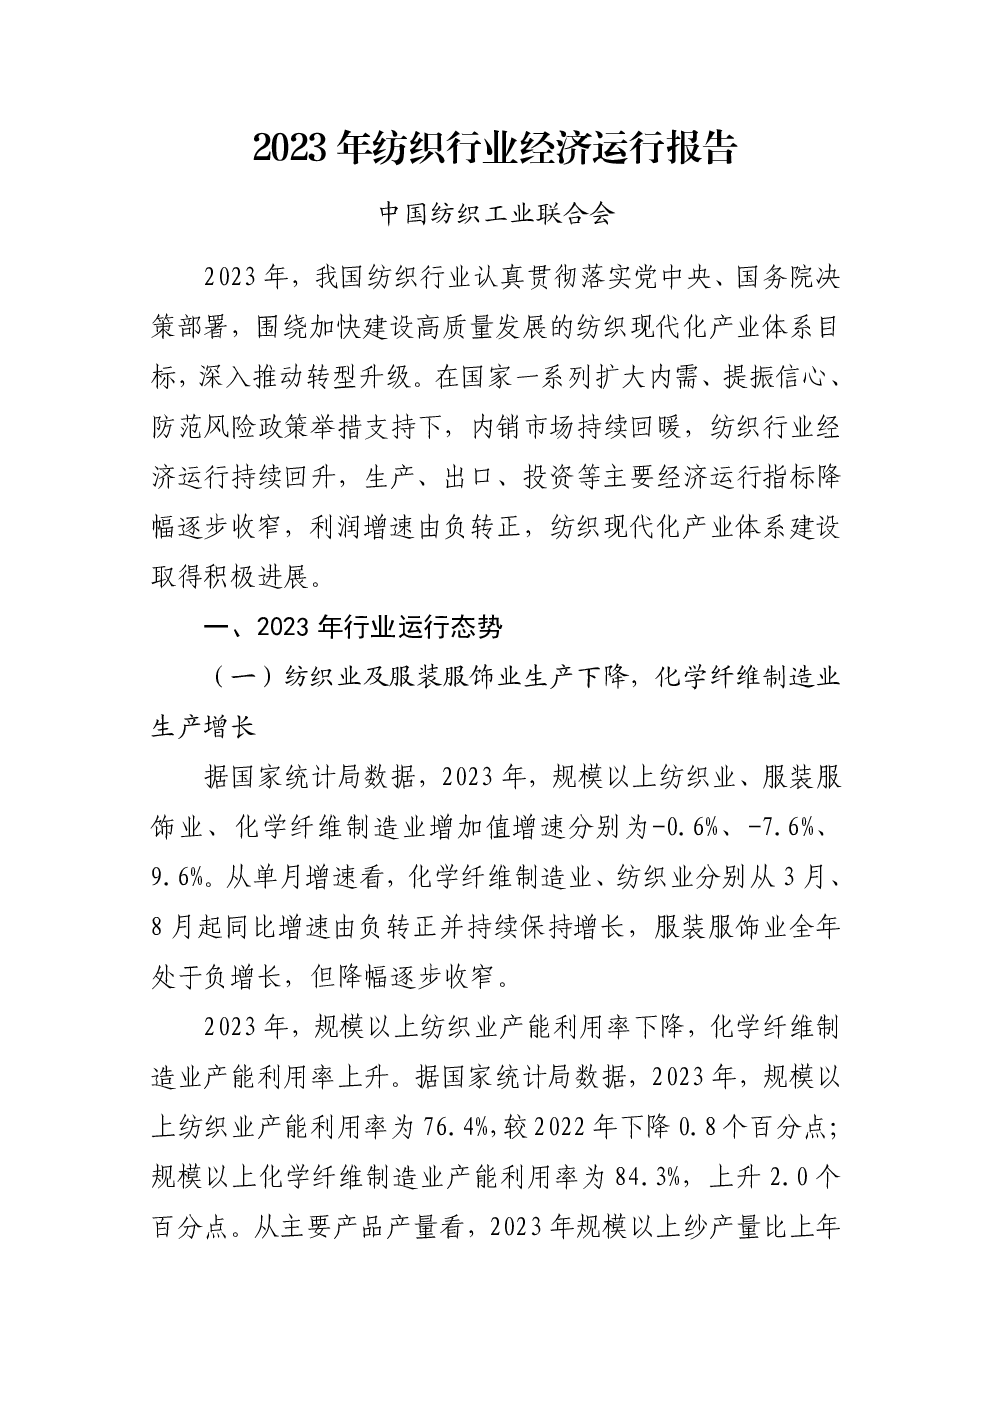
- 经济指标:2023年,中国纺织行业经济运行指标呈现出逐步回暖的趋势,尤其是内销市场持续回暖,生产、出口、投资等主要经济运行指标降幅逐步收窄,利润增速由负转正。
- 生产状况:规模以上纺织业和服装服饰业生产出现分化,化学纤维制造业生产增长显著,而纺织业和服装服饰业生产则呈下降趋势。化学纤维制造业产能利用率上升,纺织业产能利用率略有下降。
- 产品产量:规模以上纱产量、布产量均有所下降,但化学纤维产量实现了两位数的增长。
内销市场
- 恢复增长:随着居民收入增长、线下消费场景的拓展以及国家促消费政策的实施,纺织服装产品的内销实现了恢复性增长。
- 线上销售:网络渠道零售额保持较快增长,尤其在直播、短视频等新模式新业态的推动下,穿类商品网上零售额增长显著。
- 基数效应:2022年低基数的影响导致2023年11月、12月单月消费增速明显加快。
出口规模
- 下降趋势:受国际市场需求疲弱、品牌商库存高位及供应链调整等因素影响,纺织品服装出口规模减少,特别是纺织纱线、织物及制成品和服装出口金额均出现下滑。
- 区域差异:对欧盟、日本、美国、东盟的出口金额均出现不同程度的减少,但对土耳其和非洲的出口规模保持正增长。
盈利状况
- 利润好转:规模以上纺织业和化学纤维制造业利润总额由降转增,服装服饰业利润总额降幅收窄。
- 利润率提升:全行业企业营业收入利润率有所提升,分别达到3.7%、5.1%和2.5%。
投资与创新发展
- 投资信心不足:固定资产投资增速下降,但大中小企业协同分工,科技创新体系不断完善。
- 国际交流合作:行业国际交流合作持续加强,与多个国家和地区建立伙伴关系,参与全球纺织供应链布局调整。
- 绿色低碳发展:积极响应“双碳”战略,推动节能减排、绿色制造和技术研发,构建全生命周期绿色低碳产业体系。
2024年趋势预测
- 挑战与机遇:国际经济环境不确定性加大,国内经济有望持续复苏,为纺织行业提供稳定增长的动力。
- 政策建议:加强政策落地执行,发挥财政资金的示范带动作用,促进绿色制造、智能制造等领域的发展,扩大产业用纺织品的应用,引导绿色消费。
结论
2023年,中国纺织行业在面对内外部挑战的同时,展现出一定的恢复力和韧性,特别是在内销市场的回暖、出口结构调整、以及科技创新和绿色发展方面取得了积极进展。展望未来,行业需继续关注国内外经济形势变化,通过政策引导和支持,推动技术进步和产业升级,以实现行业的长期稳定发展。