根据所提供的研报内容进行归纳总结如下:
行情回顾
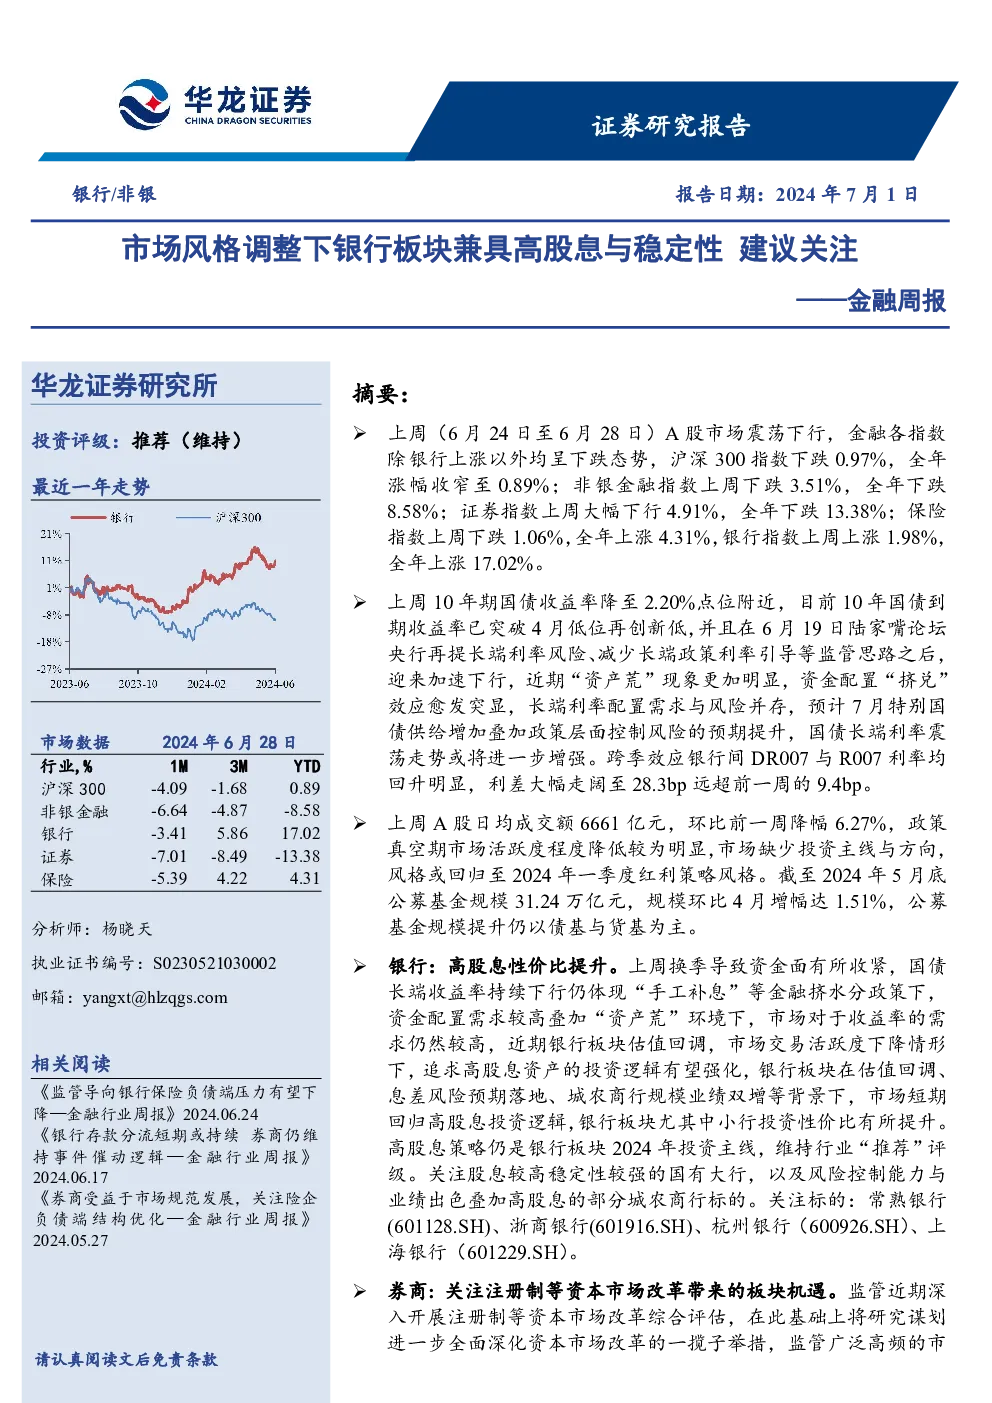
- 金融板块整体表现:上周(6月24日至6月28日),A股市场呈现震荡下行趋势,金融各指数中仅银行板块上涨,其余如非银金融、证券、保险指数均呈下跌态势。
- 金融板块指数:
- 沪深300指数下跌0.97%,全年涨幅收窄至0.89%。
- 非银金融指数下跌3.51%,全年下跌8.58%。
- 证券指数下跌4.91%,全年下跌13.38%。
- 保险指数下跌1.06%,全年上涨4.31%。
- 银行指数上涨1.98%,全年上涨17.02%。
重点数据跟踪
- 国债收益率:10年期国债收益率维持低位,继续下行至2.20%左右,近期加速下行趋势明显。
- 银行间利率:DR007和R007利率上升,跨季效应导致银行间加权平均利率回升,利差扩大至28.3bp。
- 市场交易:A股日均成交额6661亿元,较前一周下降6.27%,市场活跃度降低。
- 融资余额:两融余额规模有所缩减,截至6月27日,规模为14869.37亿元。
- 新股发行:资本市场发行活动略有增加,6月新增发行1家,募资144.67亿元,IPO规模和家数有轻微提升。
- 公募基金规模:截至5月底,公募基金总规模为31.24万亿元,同比增长1.51%。
行业动态跟踪
- 资本市场改革:证监会深入评估并计划推出进一步全面深化资本市场改革的措施,包括注册制等改革,以促进资本市场的高质量发展。
- 文化建设评级:最新券商文化建设评级结果出炉,评级体系细化,旨在提升行业自律和文化管理水平。
- 保险业数据:前5个月保险业原保费收入同比增长4.6%,赔付支出增长38%,显示出行业成本端的改善和风险承受能力的提升。
- 监管政策:国家金融监督管理总局发布保险业经营情况,强调了成本端压降对风险管理和投资能力的正面影响。
投资建议
- 银行板块:建议关注高股息率的银行股,特别是中小银行,因其在估值回调、息差风险预期落地以及业绩增长的背景下,投资性价比提升。
- 券商板块:关注注册制等资本市场改革带来的机遇,预计改革将进一步深化,市场活跃度提升,关注并购重组事件和基本面修复情况。
- 保险板块:成本端的改善有助于提升风险承受能力和投资能力,关注市场和债券表现带来的估值提升机会,以及基本面改善的上市险企。
风险提示
- 资本市场改革风险:改革效果可能不及预期。
- 市场波动风险:市场波动可能影响投资收益。
- 业绩不及预期风险:金融行业业绩受政策、市场等因素影响。
- 宏观经济不确定性风险:宏观经济的不可控性可能影响金融行业。
- 黑天鹅风险:金融市场可能出现不可预测的负面事件。
- 数据统计偏差风险:报告中引用的数据可能存在偏差,影响分析结论。