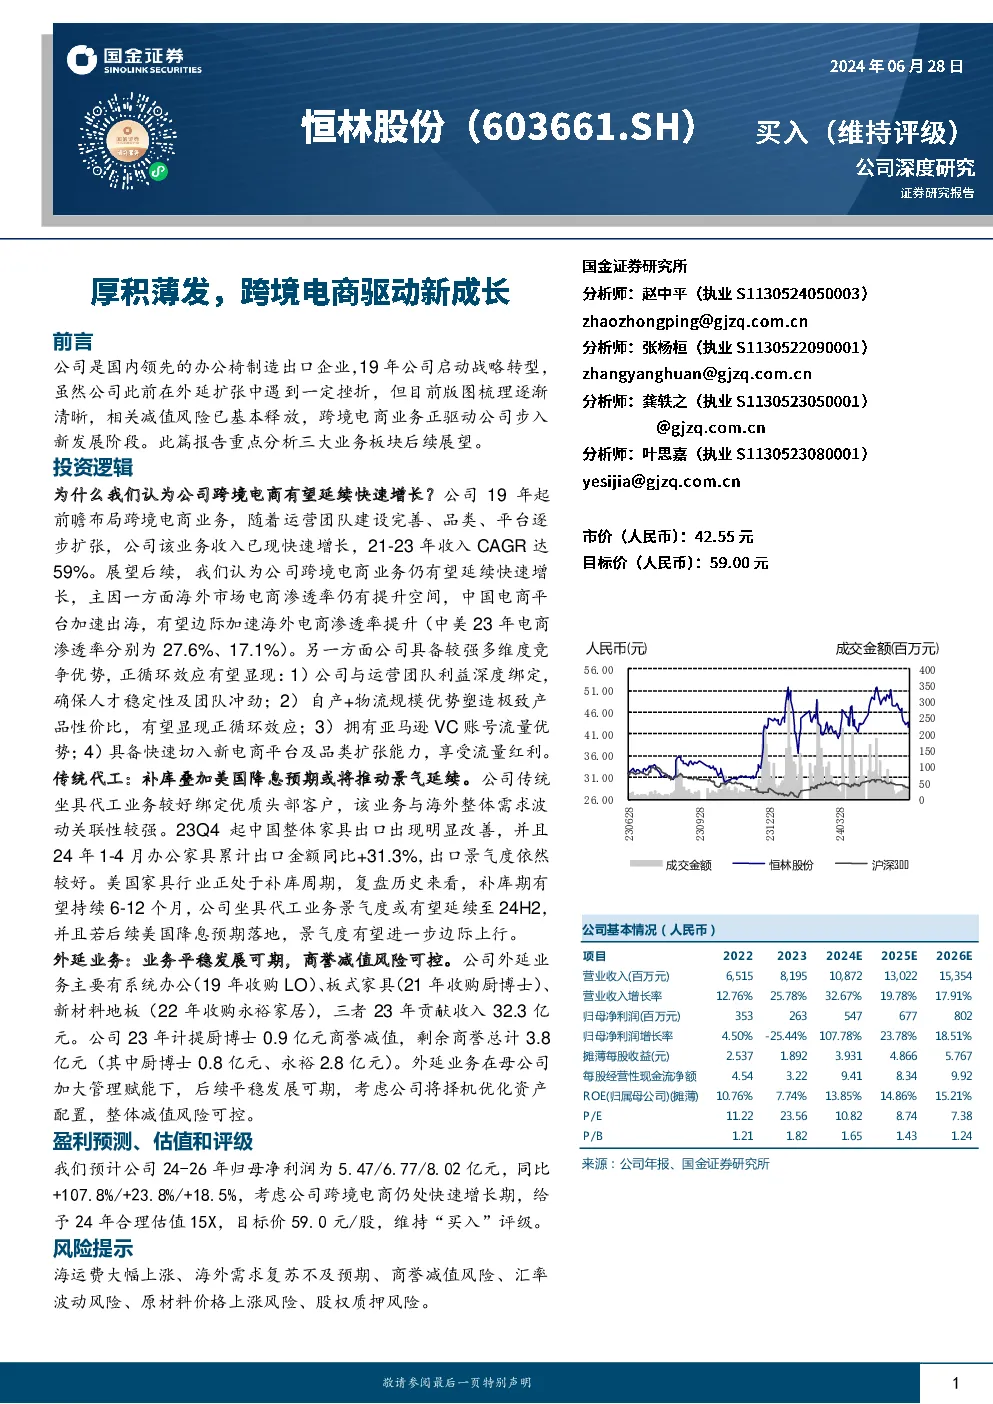
恒林股份业务概览与增长策略
恒林股份简介
恒林股份作为中国领先的办公椅制造出口企业,于1998年在“中国椅业之乡”浙江安吉创立,于2017年成功上市。公司自2019年开始实施战略转型,旨在从“制造”向“制造+服务”转变,通过构建品牌知名度、营销渠道网络和优化组织结构,实现线上线下渠道的全面布局。
业务版图与增长驱动
- 业务多元化:通过内生增长与外延并购,公司业务版图日渐清晰,涵盖坐具代工、跨境电商、系统办公(LO品牌)、板式家具、新材料地板等多个领域。
- 跨境电商驱动增长:公司跨境电商收入已成为其增长的主要推动力,2023年占比约19.8%,成为第二增长曲线。
- 战略转型:公司致力于线上化、品牌化战略,通过内外兼修的策略,逐步从传统的出口代工企业转变为“代工+自主品牌”驱动的家居企业。
关键数据与增长因素
- 收入与利润增长:2019年至2023年间,公司营业收入复合年增长率达29.7%,归母净利润复合年增长率约为22.4%。
- 业务结构变化:跨境电商收入占比显著提升,从2019年的低水平增长到2023年的19.8%,表明公司业务结构的优化与升级。
- 地域市场:海外市场一直是公司主要收入来源,2023年海外收入占比超过81%,显示国际市场的稳定性和增长潜力。
跨境电商增长动力
- 市场机会:海外电商渗透率仍有提升空间,尤其是美国和中国之间的电商渗透率差距提供了增长机遇。
- 竞争优势:公司通过成本控制、多维度竞争优势(如自产与物流规模优势、亚马逊VC账号流量优势、快速切入新电商平台与品类扩张能力)构建了强大的市场竞争力。
- 运营机制:与运营团队的深度绑定、人才稳定性与团队冲劲,以及正循环效应的显现,支持公司跨境电商业务的持续增长。
坐具代工与外延业务展望
- 坐具代工:受益于补库周期与美国降息预期,景气度有望延续至2024年下半年。
- 外延业务:通过优化资产配置,外延业务有望实现平稳发展,商誉减值风险可控。
盈利预测与投资建议
- 盈利预测:预计2024-2026年归母净利润分别为5.47亿、6.77亿、8.02亿,同比增长107.8%、23.8%、18.5%。
- 估值与评级:给予2024年15倍PE,目标价59.0元/股,维持“买入”评级。
风险提示
- 海运费大幅上涨风险、海外需求复苏不及预期、商誉减值风险、汇率波动风险、原材料价格上涨风险、股权质押风险。
结论
恒林股份通过战略转型,实现了业务版图的多元化和跨境电商的高速增长,成为推动公司发展的新引擎。公司凭借其在跨境电商领域的竞争优势、稳健的业务布局和清晰的战略规划,展现出强劲的增长潜力。未来,随着跨境电商市场的发展和公司内部优势的持续发挥,恒林股份有望继续保持稳定的增长态势。