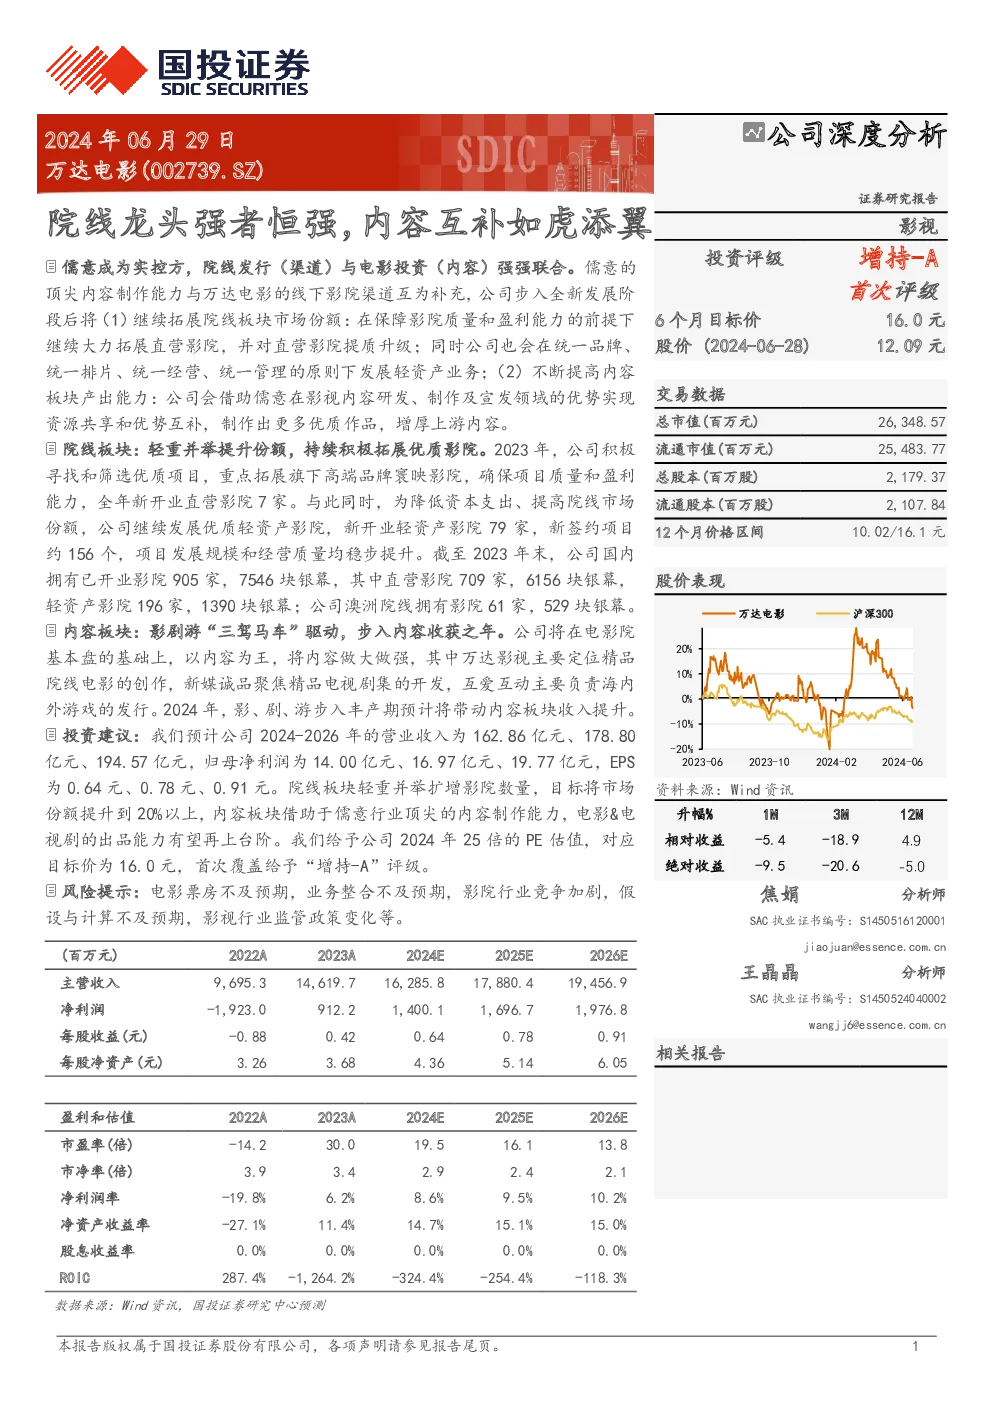
万达电影是一家在中国电影产业中占据领先地位的公司,其业务范围涵盖了电影放映、制作、发行等多个环节。以下是对万达电影的深度分析:
1. 业务结构与增长
万达电影的业务结构以影院相关业务为核心,包括电影放映、商品销售、电影广告等,这些业务在公司总收入中占据80%以上的份额。其中,非票业务(如商品销售和电影广告)的毛利润贡献较大,显示出较高的刚性和增长潜力。
2. 股权结构与战略整合
万达电影的股权结构经历了重大变动,2024年初,实控人由王健林变更为柯利明,这标志着公司进入了一个新的发展阶段。柯利明不仅引入了儒意影业作为战略伙伴,还重组了管理层,以期整合院线发行和电影投资的优势,形成协同效应。
3. 院线业务:
- 规模与市场份额:万达电影在院线业务中占据领先地位,特别是在直营影院的运营上,市场份额高,具有显著的竞争优势。
- 经营效率:通过优化管理和提高服务质量,万达电影的观影人次和平均票价都表现出上升趋势,显示出较强的经营效率和市场竞争力。
- 非票业务:非票业务如商品销售和电影广告收入稳定增长,成为公司利润的重要来源。
4. 内容业务:
- 电影与电视剧:通过整合内容制作资源,万达电影在电影和电视剧领域实现了内容生产能力的提升,预计未来会有更多的高质量作品产出。
- 游戏业务:通过控股子公司互爱互动,万达电影涉足游戏领域,借助海外市场的机遇,游戏业务展现出良好的发展前景。
- AI应用:公司积极探索人工智能在电影制作和运营中的应用,旨在提升效率和创新内容。
5. 财务预测与估值
- 盈利预测:预计2024-2026年的营业收入将分别达到162.86亿元、178.80亿元、194.57亿元,归母净利润则分别为14.00亿元、16.97亿元、19.77亿元。
- 估值:基于2024年的预期盈利,给予25倍的市盈率,对应的目标价为16.0元,首次覆盖给予“增持-A”的评级。
6. 风险提示
- 电影票房风险:票房收入受市场环境影响较大,存在不确定性。
- 业务整合风险:新管理层的整合效果存在不确定性。
- 市场竞争加剧:院线行业竞争激烈,市场份额的维持与扩大面临挑战。
- 监管政策变化:影视行业的监管政策可能影响公司的业务运营和发展前景。
综上所述,万达电影通过整合院线发行与电影投资,以及强化内容制作能力,展现出强劲的增长潜力和市场竞争力。然而,也面临着市场风险、整合风险和政策风险等挑战。