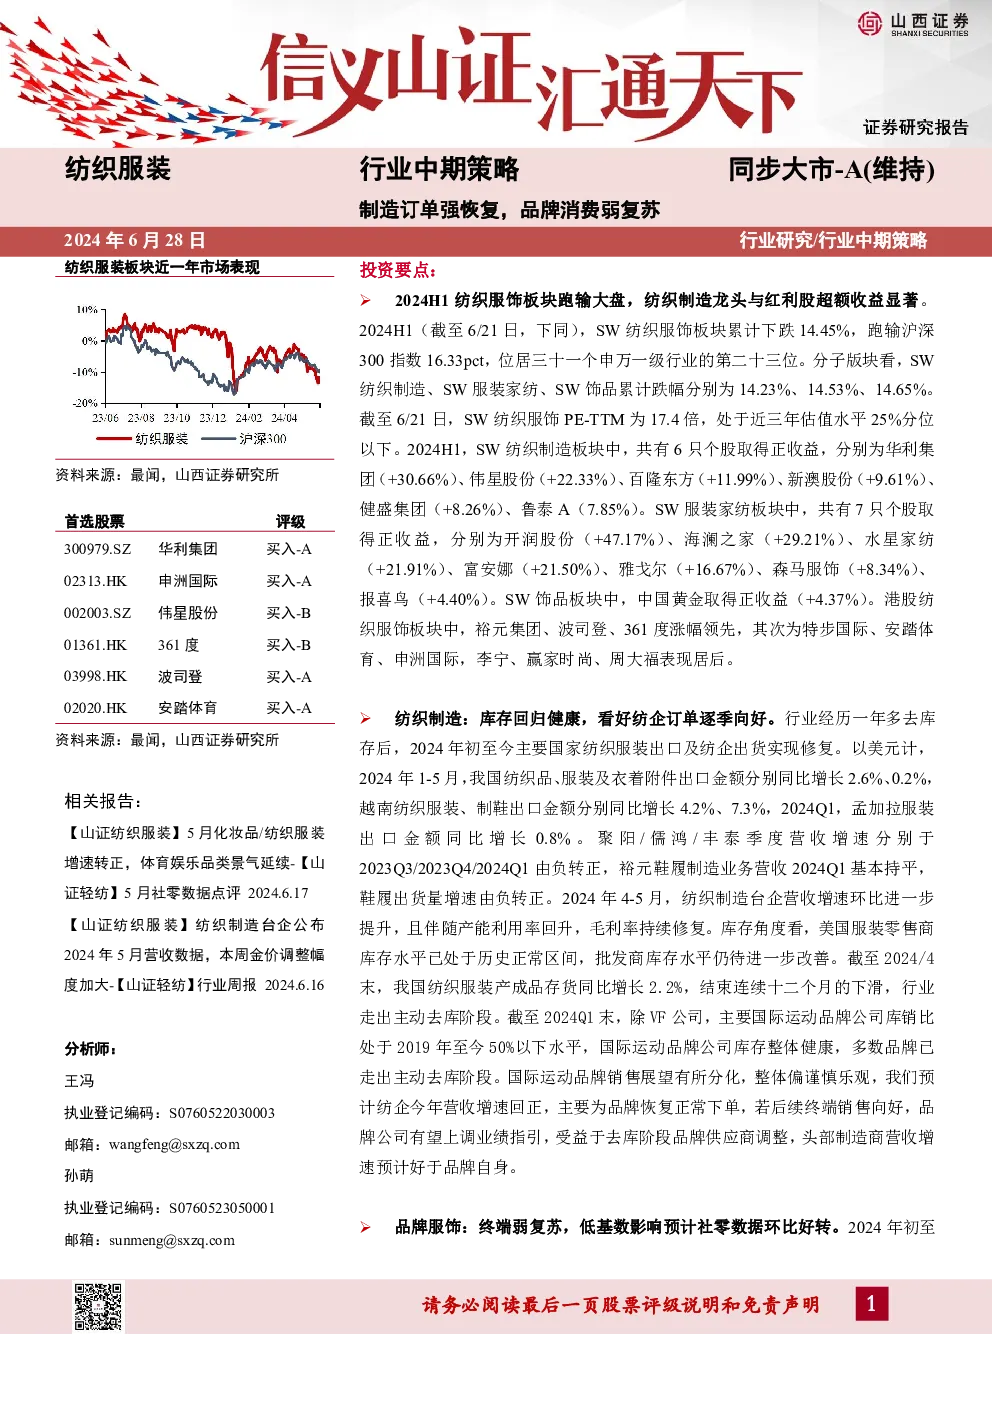
纺织服装行业中期策略分析
行业概述与市场表现
- 2024年上半年,纺织服饰板块整体表现不佳,跑输沪深300指数,但纺织制造龙头与红利股展现出超额收益。
- 市场表现:SW纺织服饰板块累计下跌14.45%,低于沪深300指数16.33个百分点,在申万一级行业中排名靠后。子版块中,纺织制造、服装家纺、饰品分别下跌14.23%、14.53%、14.65%。
纺织制造趋势
- 库存与订单:经历了去库存周期后,行业订单与库存水平逐渐恢复正常。主要国家纺织服装出口及纺企出货量出现恢复迹象。
- 财务指标:以美元计价,2024年前5个月,我国纺织品、服装及附件出口分别增长2.6%、0.2%,越南纺织服装、制鞋出口增长4.2%、7.3%。孟加拉国服装出口同比增长0.8%。台企营收增速持续提升,产能利用率上升,毛利率改善。
- 库存水平:美国服装零售商库存接近正常区间,批发商库存有待进一步改善。截至2024年4月,我国纺织服装产成品存货同比增长2.2%,结束连续12个月下滑,显示行业走出主动去库存阶段。
品牌服饰动态
- 终端销售:消费者信心缓慢恢复,5月社零总额同比增长3.7%,环比提升1.4个百分点。运动服饰景气持续,社零增速高于整体纺织服装行业及零售大盘。
- 奥运催化:巴黎奥运会的临近有望进一步提振体育终端消费,推动运动服饰销售。
- 电商活动:“618”期间,运动户外行业品牌销售表现强劲,尤其是头部品牌,如耐克、FILA、阿迪达斯、李宁、安踏等,以及新兴品牌如lululemon、可隆、迪桑特、361度、SALOMON等。
黄金珠宝市场
- 金价影响:金价上涨对黄金首饰消费具有支撑作用。长周期内,金价上涨与黄金首饰需求正相关。
- 终端表现:一季度黄金首饰消费量略降,但金价上涨带动消费额增长。二季度以来,金价高位波动影响终端需求,部分品牌如周大福、李宁等销售下滑。
投资建议
- 关注高股息率公司:建议关注品牌服饰板块内基本面稳健、股息率较高的公司,如海澜之家、富安娜、百隆东方、森马服饰、水星家纺等。
- 纺织制造龙头:推荐中游纺织制造龙头,包括华利集团、申洲国际、伟星股份,同时建议关注南山智尚、健盛集团、浙江自然。
- 运动服饰持续看好:预计下半年运动服饰景气将持续,推荐361度、波司登、安踏体育,关注李宁。
- 金价变化与终端消费:持续跟踪金价变动及终端黄金珠宝销售情况,重点关注老凤祥、菜百股份、周大生、潮宏基等头部黄金珠宝公司。
风险提示
- 消费信心:国内消费信心恢复可能不及预期。
- 价格竞争:行业内部可能存在价格竞争加剧的风险。
- 金价波动:金价剧烈波动可能影响黄金珠宝消费。
- 原材料成本:原材料价格大幅上涨可能影响行业利润空间。