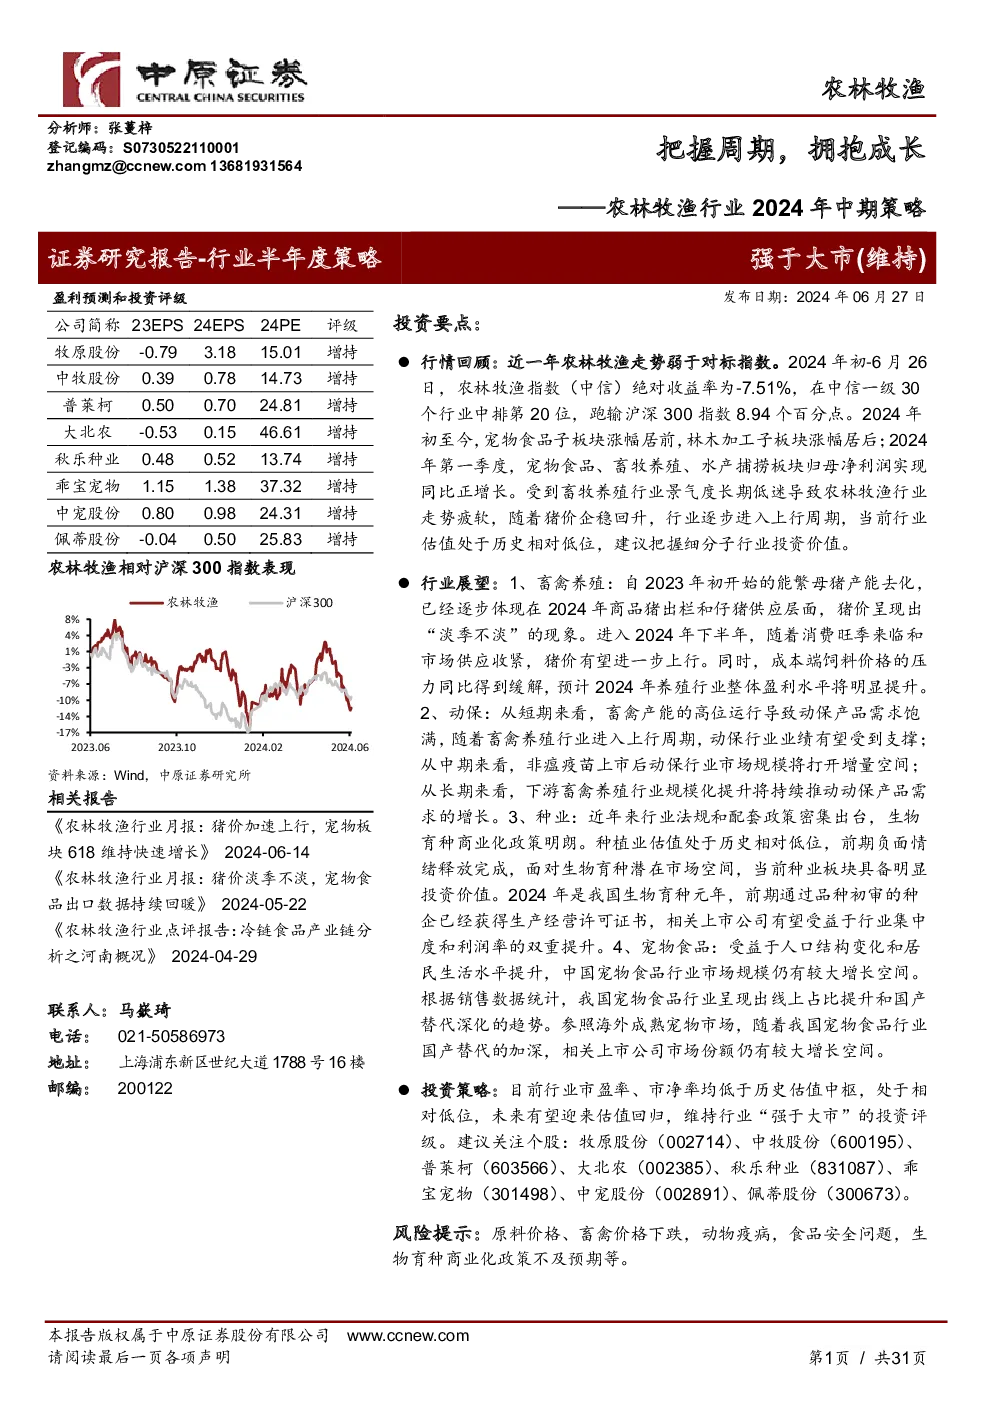
农林牧渔行业2024年中期策略
1. 行情回顾
- 近一年农林牧渔行业走势弱于沪深300指数,截至2024年6月26日,农林牧渔指数绝对收益率为-7.51%,在中信一级30个行业中排第20位,跑输沪深300指数8.94个百分点。
- 子板块中,宠物食品板块涨幅领先,林木加工板块涨幅靠后。2024年第一季度,宠物食品、畜牧养殖、水产捕捞板块归母净利润实现同比增长。
2. 行业展望
- 畜禽养殖:能繁母猪产能去化已体现为商品猪出栏和仔猪供应的改善,猪价呈现“淡季不淡”趋势。下半年消费旺季和市场供应收紧预计将推高猪价,同时饲料成本压力减轻,预计全年养殖行业盈利水平提升。
- 动保:短期内受高畜禽产能影响,动保产品需求旺盛;中期非瘟疫苗上市将打开市场规模增长空间;长期看,下游畜禽养殖规模化将推动动保产品需求增长。
- 种业:生物育种商业化政策明朗,种植业估值处于历史低位,前期负面情绪释放后,面临生物育种潜在市场空间,板块具备投资价值。2024年是生物育种元年,前期通过品种初审的种企获得生产经营许可,有望受益于行业集中度和利润率提升。
- 宠物食品:受益于人口结构变化和居民生活水平提高,中国宠物食品行业市场规模有较大增长空间。线上销售占比提升,国产替代深化。随着行业国产替代的加深,相关上市公司市场份额有望扩大。
3. 投资策略
- 目前农林牧渔行业市盈率、市净率低于历史中枢,处于相对低位,预计未来有望迎来估值回归。维持“强于大市”的投资评级。推荐关注牧原股份、中牧股份、普莱柯、大北农、秋乐种业、乖宝宠物、中宠股份、佩蒂股份等公司。
风险提示
- 原料价格、畜禽价格下跌风险,动物疫病风险,食品安全问题,生物育种商业化政策不及预期风险。
附录:图表目录
- 图1:近一年农林牧渔指数与沪深300指数比较
- 图2:2024年初至6月26日各行业收益率排名
- 图3:2024年第一季度主要子板块业绩表现
- 图4:生猪养殖行业市净率与波动带
- 图5:白羽肉鸡产业链示意图
- 图6:祖代鸡与父母代鸡苗销量变化
- 图7:商品代白羽肉鸡出栏情况
- 图8:出栏肉鸡数量与价格走势
- 图9:能繁母猪存栏量与生猪价格关联性分析
- 图10:其他相关图表,如疫苗研发进度、电商平台宠物食品销售数据等
附录:表格目录
- 表1:2024年初至今农林牧渔子行业表现排名
- 表2:主要上市猪企2017-2024年出栏情况
- 表3:上市猪企头均市值对比
- 表4:白羽肉鸡可比上市企业销售情况
- 表5:非瘟疫苗研发项目概述
- 表6:非瘟疫苗潜在市场规模估算
- 表7:部分上市公司的非瘟疫苗研发进展
- 表8:动保上市公司的研发情况对比
- 表9:生物育种行业重要事件列表
- 表10:转基因生物安全证书批准情况
- 表11:种企转基因品种初审通过情况
- 表12:重点关注标的估值概览
注:以上内容基于提供的文字信息进行整理与提炼,具体数值和细节可能有所简化或概括。