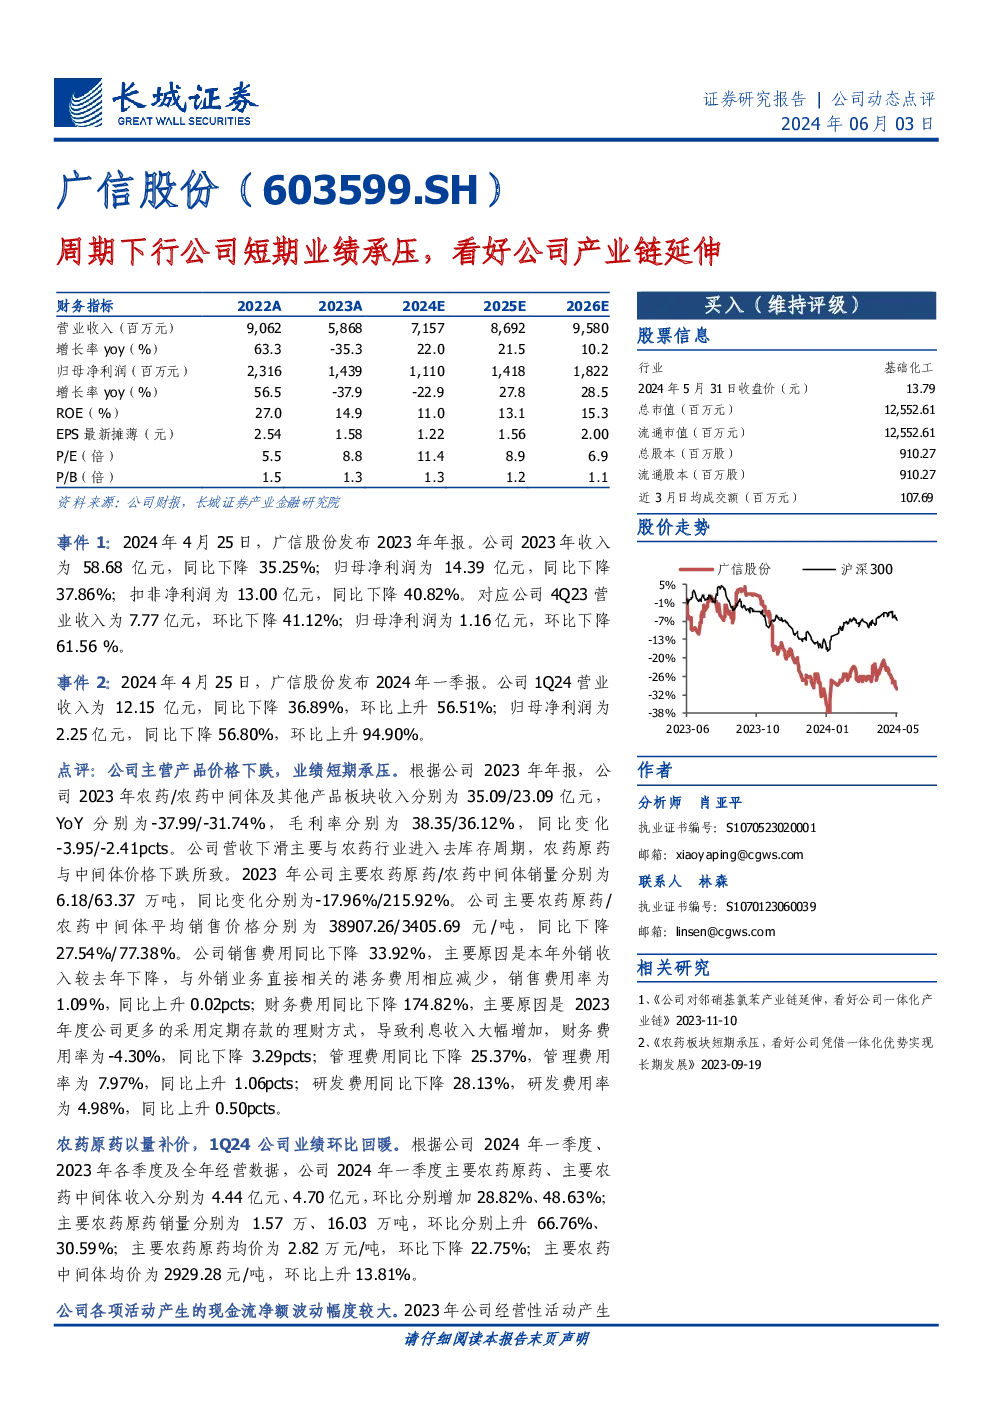
广信股份公司动态点评
财务指标概览
- 收入:预计2024年至2026年的收入分别为71.57亿、86.92亿和95.80亿人民币。
- 净利润:预计2024年至2026年的净利润分别为11.10亿、14.18亿和18.22亿人民币。
- 每股收益:预计2024年末的摊薄每股收益为2.00元。
业绩分析
- 2023年业绩:受农药原药与中间体价格下跌影响,全年收入下降35.25%,净利润下降37.86%。主要农药原药和中间体销量分别下降17.96%和上升215.92%,但平均售价分别下降27.54%和77.38%。
- 成本控制:销售费用、财务费用、管理费用和研发费用均有所下降,其中财务费用显著减少,主要是由于采用定期存款理财方式增加了利息收入。
一季度业绩亮点
- 季度环比回暖:2024年一季度,主要农药原药和中间体收入分别环比增加28.82%和48.63%,销量分别增加66.76%和30.59%,显示销售情况有所改善。
现金流状况
- 现金流波动:经营活动现金流净额减少,投资活动现金流净额增加,筹资活动现金流净额大幅增长,期末现金及等价物余额显著提升。
行业趋势与展望
- 供需关系:短期内,农药行业面临供过于求和库存较高的挑战,导致价格下跌。然而,长期看,随着全球人口增长和耕地面积减少,对粮食产量的需求增加,农药行业需求依然具有韧性。
- 企业竞争力:通过产业链延伸和技术创新,企业可以优化产品结构和增强竞争力。例如,广信股份通过30万吨离子膜烧碱项目的投产,增强了对光气原材料的控制能力;对氨基苯酚项目的完成,促进了对(邻)硝基氯化苯的延伸,加强了医药中间体领域的布局。
投资建议与风险提示
- 投资建议:预计未来三年收入和净利润增长,给予“买入”评级,认为农药需求的增长和行业格局的优化将推动公司业绩提升。
- 风险提示:包括上游原材料价格波动、市场竞争加剧、项目进度不及预期和安全环保风险等。
结论
广信股份面对当前周期下行压力,通过优化成本结构、强化产业链和技术创新,展现出较强的成长性和抗风险能力。长期而言,公司有望受益于农药市场需求的稳定增长和行业格局的优化,实现可持续发展。