晶合集成2024年Q1业绩亮点与未来发展展望
业绩概述
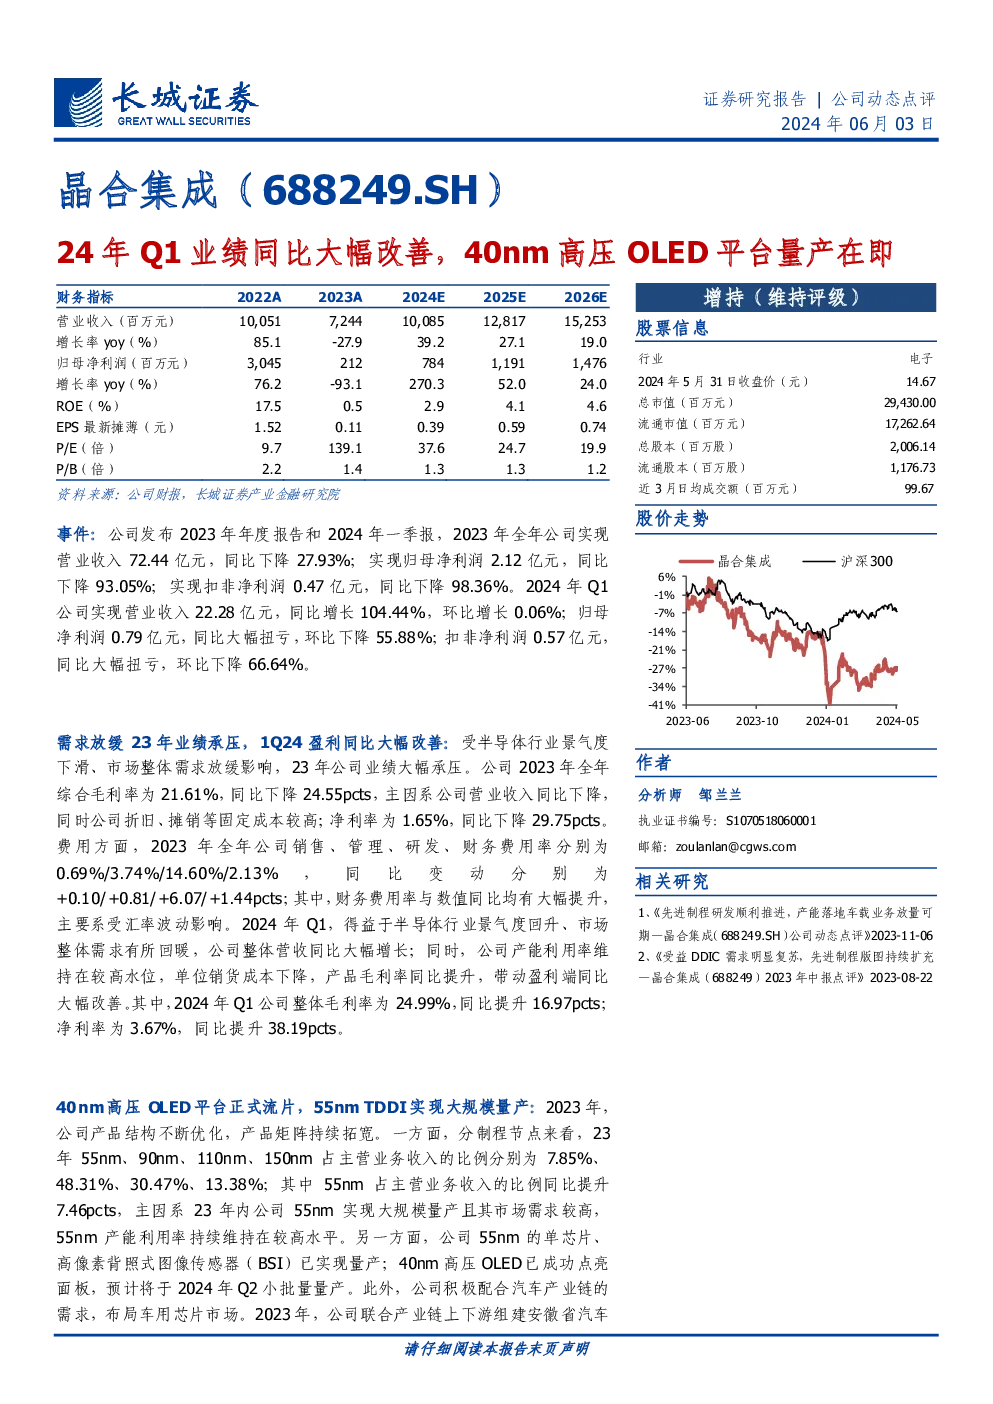
晶合集成在2024年第一季度实现了营业收入22.28亿元,同比增长104.44%,环比增长0.06%;归母净利润达到0.79亿元,同比大幅扭亏,环比下降55.88%;扣非净利润为0.57亿元,同比大幅扭亏,环比下降66.64%。
市场需求与盈利改善
- 需求变化:面对2023年半导体行业景气度下滑、市场需求整体放缓的情况,晶合集成2024年Q1业绩出现显著改善,得益于行业景气度回升和市场回暖。
- 盈利改善:营收的大幅增长带动盈利端同比大幅改善,毛利率提升至24.99%,较去年同期提升16.97个百分点,净利率提升至3.67%,较去年同比提升38.19个百分点。
产品结构优化与技术创新
- 产品矩阵:晶合集成的产品结构不断优化,产品矩阵持续拓宽,尤其在55nm制程节点上实现大规模量产,市场需求较高,产能利用率保持高位。
- 技术创新:40nm高压OLED平台预计于2024年第二季度开始小批量量产,同时布局车用芯片市场,与产业链上下游合作,推动汽车芯片制造能力的建设。
新增长点
- AR/VR领域:晶合集成正在开发硅基OLED技术,与国内面板领先企业合作,加速相关技术应用落地,瞄准快速发展的AR/VR新型应用市场。
未来发展与评级调整
- 盈利预测:考虑到研发投入维持高水平以及新项目的折旧压力增加,分析师下调了2024-2026年的盈利预测,预计归母净利润分别为7.84亿元、11.91亿元、14.76亿元,对应每股收益分别为0.39元、0.59元、0.74元,市盈率分别为38X、25X、20X。
- 评级调整:基于对晶合集成在先进制程研发、产能落地及汽车业务放量的期待,以及考虑其在新型显示与汽车电子市场的潜在增长空间,维持其“增持”评级。
风险提示
- 需求复苏风险:消费电子产品需求复苏情况可能影响业绩表现。
- 客户集中度风险:较高的客户集中度可能导致业务风险。
- 汇率波动风险:汇率变动可能影响财务状况。
- 行业竞争加剧风险:市场竞争加剧可能影响盈利能力。
综上所述,晶合集成在2024年第一季度展现了强劲的业绩改善趋势,受益于行业回暖和产品结构优化,特别是在新兴领域的布局显示出其未来增长潜力。然而,市场仍然面临多重风险,包括需求不确定性、汇率波动和行业竞争加剧等,需要持续关注这些因素对业务的影响。