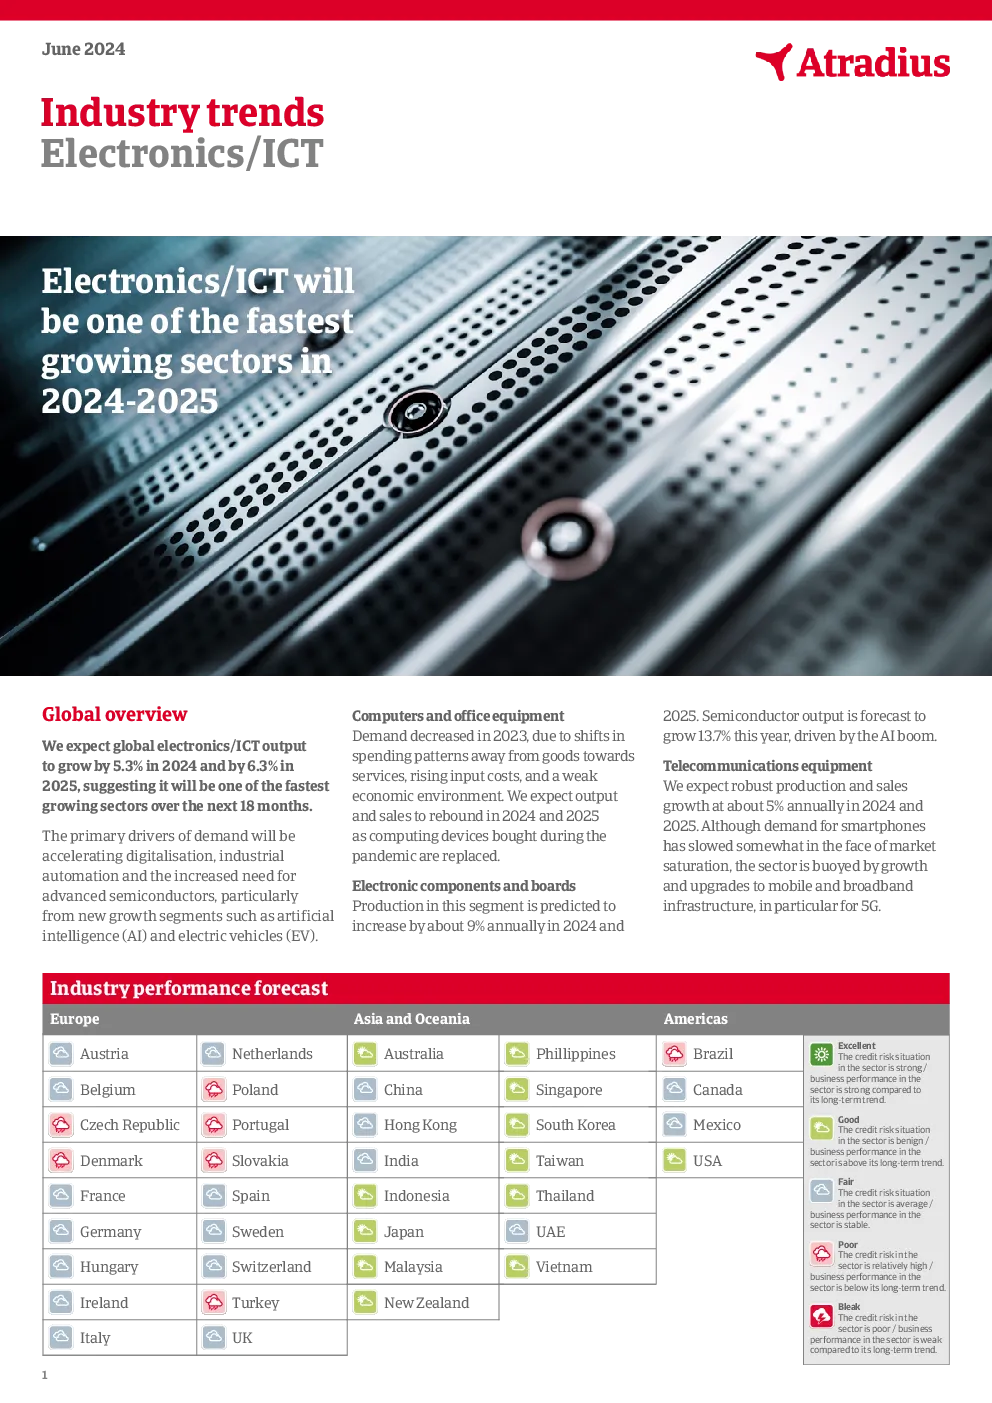
电子/ICT行业趋势及展望
行业整体趋势:
- 2024年:全球电子产品/ICT产量预计增长5.3%,增速相比去年(6.3%)略有放缓。2025年增速将进一步提升至6.3%,成为未来18个月增长最快的行业之一。
- 主要驱动力:加速的数字化转型、工业自动化进程以及对先进半导体需求的增加,尤其是来自人工智能(AI)和电动汽车(EV)等新兴领域的增长。
分部门详细分析:
计算机和办公设备:
- 2023年:需求下降,原因包括支出模式从商品转向服务、投入成本上升以及经济环境疲软。
- 2024年和2025年:预计产出和销售将反弹,因为大流行期间购买的计算设备即将被替换。
电子元件和电路板:
- 2024年:产量预计增长约9%,并在2025年继续增长。
- 2025年:预计增长至7.9%,在人工智能热潮的推动下,半导体产量增长尤其显著。
电信设备:
- 2024年和2025年:生产和销售预计将以约5%的速度强劲增长,尽管面临市场饱和,但移动和宽带基础设施的增长和升级推动了行业发展,尤其是5G。
地区展望:
- 美洲:美国电子产品和计算机产量预计2024年增长4.7%,2025年增长3.4%,销售额同样呈现相应增长。巴西、加拿大、墨西哥和美国的电子元件和电路板子行业预计分别增长2.4%、8.9%、13.7%和8.3%,电信设备领域预计2024年增长7%,但增长速度在中期不太可能持续。
- 亚太地区:中国、日本、韩国和台湾的电子产品和计算机产量预计分别增长7.2%、-4.8%、6.0%和7.0%,但中美摩擦带来一定的下行风险。
- 欧洲:法国、德国、意大利和英国的电子产品和计算机产量预计分别收缩0.4%、0.7%、2.1%和0.2%,原因是汽车和其他买家部门的需求下降导致压力增大。
行业业绩预测:
- 信用风险状况:在大多数地区,电子/ICT行业表现强劲或优于长期趋势,但也有地区显示出信用风险较高或业务表现低于长期趋势的情况。
- 业务表现:行业整体业务表现稳定或高于长期趋势,但在某些地区,业务表现低于长期趋势或面临挑战。
主要影响因素:
- 高科技扩张:半导体部门的高附加值和扩张是行业增长的关键驱动因素。
- 市场饱和:在一些发达经济体,某些ICT产品的市场接近饱和,影响增长前景。
- 美中紧张关系:贸易问题和技术争端影响全球ICT供应链。
- 芯片民族主义:生产过程效率低下和成本增加影响行业生产率和盈利能力。
- 台湾问题:台湾海峡紧张局势可能影响芯片供应。
政策与投资:
- CHIPS和科学法案:为美国芯片生产能力的提升提供了资金支持。
展望:
- 长期前景:亚太地区和欧洲的部分国家展现出良好的增长潜力,但中美摩擦带来一定的下行风险。
- 关键领域:政府对半导体生产和精密仪器的重视,以及对自动化和数字化趋势的响应,被视为推动未来增长的关键因素。
结论:
电子/ICT行业在未来18个月内有望成为增长最快的行业之一,特别是在美国、亚太地区和欧洲的部分国家。尽管存在市场饱和、中美摩擦和芯片民族主义等挑战,通过政策支持和技术扩张,行业有望克服障碍,实现稳健增长。