周观点与市场研判
主要市场表现概览:
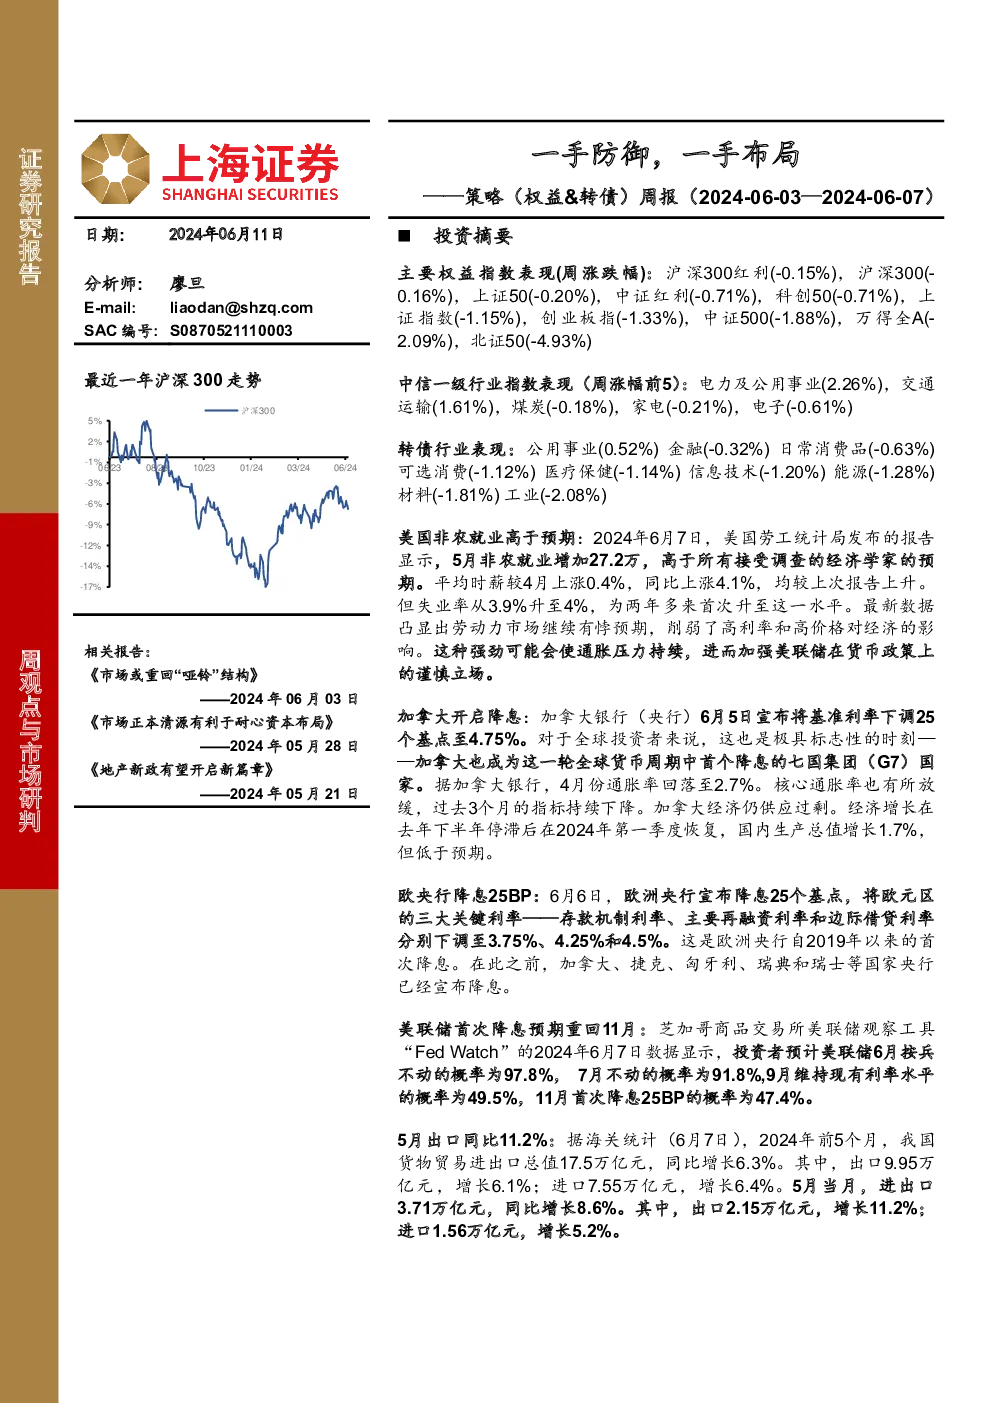
- 权益市场:本周,主要权益指数普遍下跌,沪深300红利指数下跌0.15%,沪深300指数下跌0.16%,上证指数下跌1.15%,创业板指下跌1.33%,中证500指数下跌1.88%,北证50指数下跌4.93%。
- 行业表现:电力及公用事业、交通运输行业领涨,周涨幅分别为2.26%和1.61%。家电、电子等行业则出现下滑。
经济与政策动态:
- 美国:5月非农就业人数超出预期,增加27.2万人,失业率小幅上升至4%,强化了美联储对谨慎货币政策立场的决心。
- 加拿大:央行宣布降息25个基点至4.75%,成为G7国家中首个降息的国家,以应对经济压力。
- 欧洲:欧央行宣布降息25个基点,将关键利率降至3.75%,标志着自2019年以来的首次降息。
- 美联储:首次降息预期重回11月,表明市场对降息的预期再次被提及。
出口与制造业:
- 中国5月出口同比增长11.2%,显示外贸活动持续回暖。
生产资料与交通运输:
- 生产资料价格涨多跌少,其中生猪价格涨幅显著。
- 交通运输大规模设备更新行动方案出台,旨在推动新能源应用和智能化升级。
政策与市场动态:
- 新国九条下,退市加速,沪深两市新增ST或*ST公司数量与往年接近。
- 高频交易监管明确,针对异常交易行为制定了更为严格的监管措施。
- 权益供给方面,股权融资规模有限,融券净卖出额减少。
- 权益需求方面,新发基金规模小,融资净买入额为负,北上资金出现净流出。
投资建议:
- 建议关注高股息叠加国企改革、科技创新独立自主、商业航天、银发经济、出海等主题,长期看好“新质生产力”相关赛道,如华为产业链、AI大模型、人形机器人、量子技术等领域。
风险提示:
- 全球宏观经济失速风险、市场价格波动风险、海外通胀超预期风险、政策风险、模型风险。
结论:
本周市场在多重因素作用下呈现调整态势,包括房地产政策靴子落地、北上资金转弱、政策预期变化以及全球宏观不确定性增加等。长期来看,市场有望逐步走强,建议投资者关注特定主题和“新质生产力”相关赛道的投资机会。同时,警惕相关风险,尤其是金银铜价格回调风险。