华勤技术公司动态点评
公司概览:
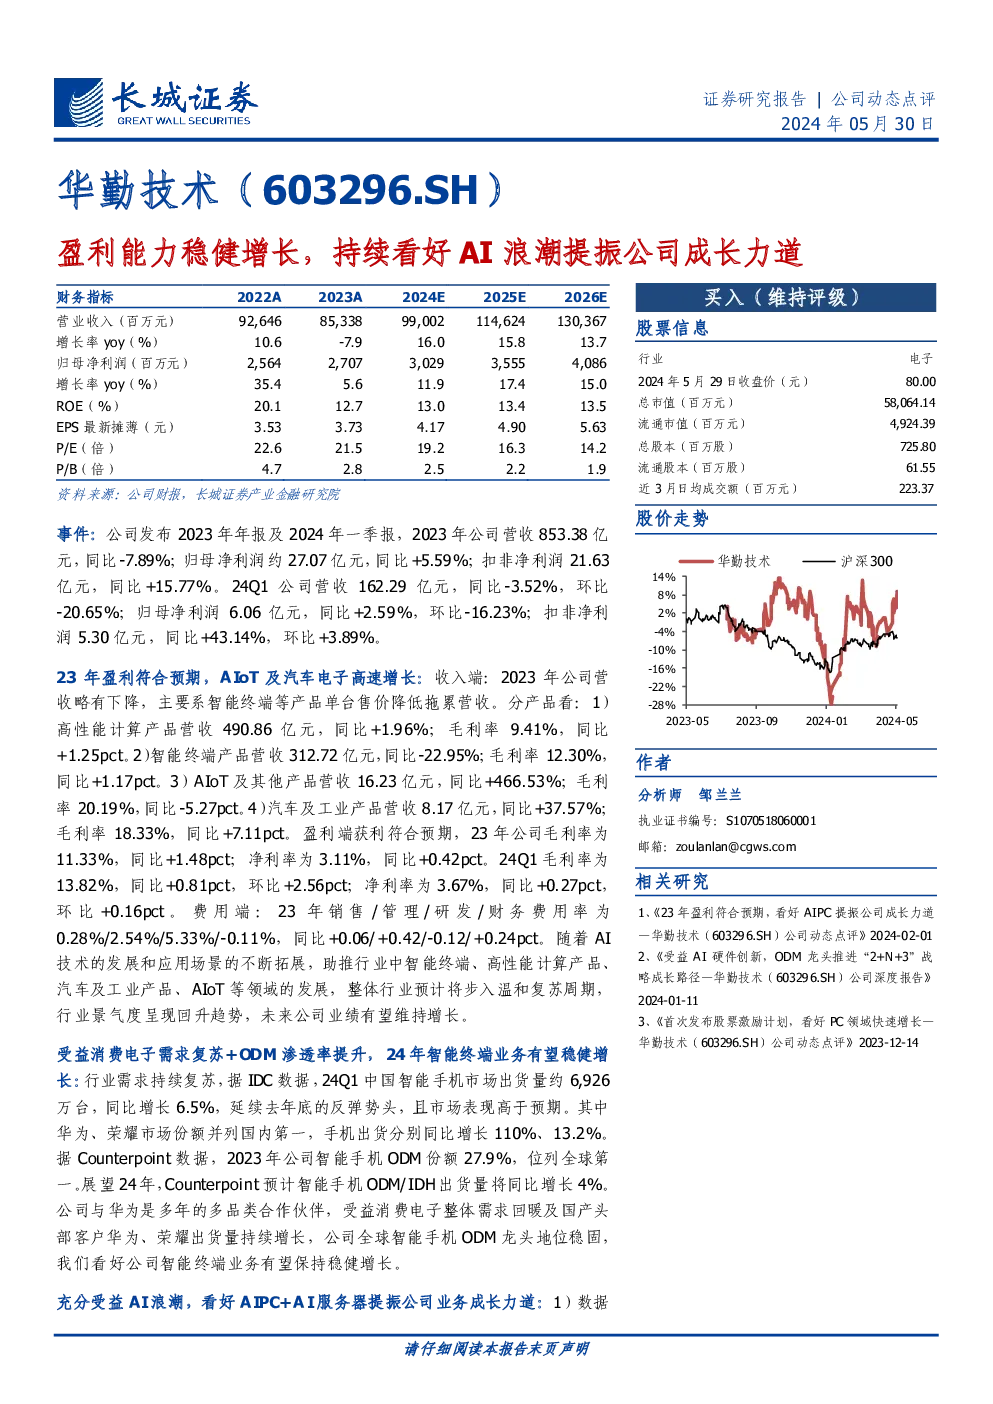
华勤技术(603296.SH)是一家在智能终端、高性能计算产品、汽车及工业产品、AIoT等领域具有强大实力的ODM企业。公司2023年年报显示,尽管面临智能终端产品单台售价降低的影响,营收略有下滑,但AIoT及汽车电子业务保持高速增长。
主要财务指标与分析:
- 营业收入:从2022年的926.46亿元降至2023年的853.38亿元,预计在2024年至2026年间分别达到990.02亿、1146.24亿和1303.67亿元,年增长率分别为16.0%、15.8%和13.7%。
- 归母净利润:2023年为27.07亿元,同比增长5.59%,预计未来几年将继续增长至2026年的40.86亿元,年增长率分别为17.4%、15.0%。
- 盈利能力:2023年毛利率为11.33%,净利率为3.11%,显示出较好的盈利能力。预计未来几年盈利能力将保持稳定,毛利率和净利率分别达到13.4%和13.5%。
- 成长能力:ROE(净资产收益率)从2022年的20.1%逐渐下降至2026年的13.5%,但仍保持在较高水平,表明公司具有良好的资本回报效率。
- 估值:截至2024年5月29日收盘,华勤技术的市盈率为19倍,市净率为1.9倍,显示出相对较低的估值水平。
业务亮点:
- AIoT及汽车电子业务:AIoT及其他产品在2023年实现了466.53%的增长,展现出强大的增长潜力。汽车及工业产品业务也实现了37.57%的增长。
- 智能手机ODM业务:受益于消费电子需求复苏和ODM渗透率提升,预计2024年智能终端业务将稳健增长。与华为等头部客户的紧密合作,稳固了公司在全球智能手机ODM市场的龙头地位。
- AI浪潮下的机遇:数据中心业务实现了3倍增长,AI服务器产品的推出和量产出货,预示着公司在AI领域的战略布局正逐步显现成效。
投资评级与策略:
- 投资评级:“买入”,预计未来几年公司业绩将保持增长,受益于AI技术的发展和市场需求的复苏。
- 策略:充分受益于消费电子的整体需求复苏,以及在AI服务器、PC与服务器相关业务上的增长机会,看好公司长期增长空间。预计2024-2026年归母净利润分别为30.29亿元、35.55亿元和40.86亿元,PE分别为19X、16X和14X。
风险提示:
- 行业周期波动:行业周期性的波动可能影响公司的业务增长速度。
- 原材料价格波动:原材料价格的不确定性可能增加生产成本。
- 市场竞争加剧:激烈的市场竞争可能导致市场份额下降。
- 汇率波动:汇率变动可能影响出口业务的成本和收益。
结论:
华勤技术作为ODM领域的领军企业,通过多元化的产品布局和深入的战略合作,展现了其在面对市场挑战时的韧性与增长潜力。随着AI技术的深入应用和市场需求的持续复苏,公司有望实现稳健增长,投资价值凸显。