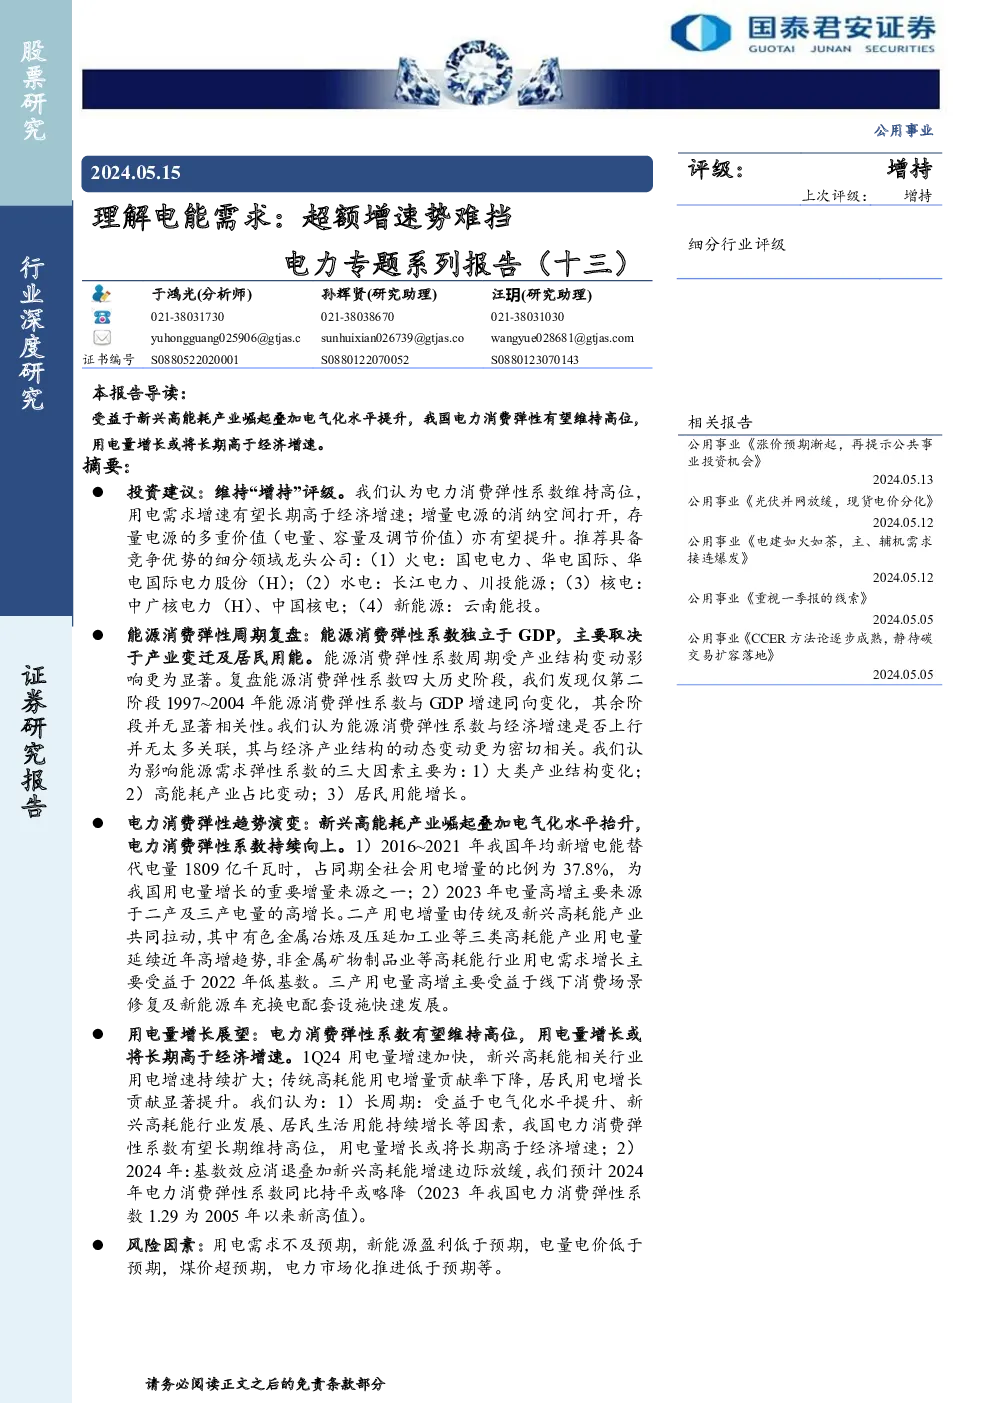
根据所提供的研报内容,可以总结如下:
投资建议:
维持“增持”评级。理由包括电力消费弹性系数的持续高位,预测用电需求增速将长期超过经济增速,以及增量电源的消纳空间增大,存量电源的多重价值(电量、容量及调节价值)有望提升。
电力消费弹性趋势演变:
- 新兴高能耗产业的崛起:2016年至2021年间,电能替代的年度新增电量占全社会用电增量的37.8%,成为重要增量来源。
- 2023年用电量增长:主要来自二产和三产的高增长。二产用电增量由传统及新兴高耗能产业共同拉动,其中新兴高耗能产业如光伏设备及通讯设备制造业的用电量增长尤为显著。三产用电量增长主要得益于线下消费场景的修复和新能源车充换电设施的快速发展。
用电量增长展望:
- 长期趋势:预计我国电力消费弹性系数将长期维持高位,用电量增长有望超过经济增速,原因是电气化水平提升、新兴高耗能行业的发展以及居民生活用能的增长。
- 2024年展望:预计电力消费弹性系数将与2023年持平或略有下降,主要是由于基数效应的消退和新兴高耗能行业增速的边际放缓。
风险因素:
- 用电需求低于预期、新能源盈利能力低于预期、电量电价低于预期、煤价超预期、电力市场化推进低于预期。
关键要点:
- 电力消费弹性系数:受产业结构变动影响显著,与经济增速关联不大,更多与经济结构动态变动相关。
- 新兴高能耗产业:包括光伏、新能源汽车和AI产业,其发展推动电力消费弹性系数持续上升。
- 用电量增长:短期内受到二产和三产的高增长驱动,长期则依赖于电气化水平提升、新兴高耗能行业的扩张和居民生活用能的增长。
- 电力消费弹性系数:预计长期维持高位,表明用电量增长将长期超过经济增速。
- 投资建议:推荐火电、水电、核电和新能源细分领域的龙头公司,尤其是具备竞争优势的细分领域龙头公司,如国电电力、华电国际、长江电力、川投能源、中广核电力、中国核电和云南能投。
总结:
研报基于电力消费弹性系数的分析,强调了电力消费和经济增长之间的关系,特别是考虑到新兴高能耗产业的崛起和电气化水平的提高。投资建议聚焦于电力行业内的细分领域龙头公司,特别是那些在火电、水电、核电和新能源领域表现出竞争优势的企业。整体而言,研报看好电力行业的长期增长潜力,并提出了具体的行业和公司投资建议。