登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
公司研究
/
报告详情
一季度收入及利润承压,积极推进Mini/Micro产能布局
2024-05-08
国信证券
木子学长v3.5
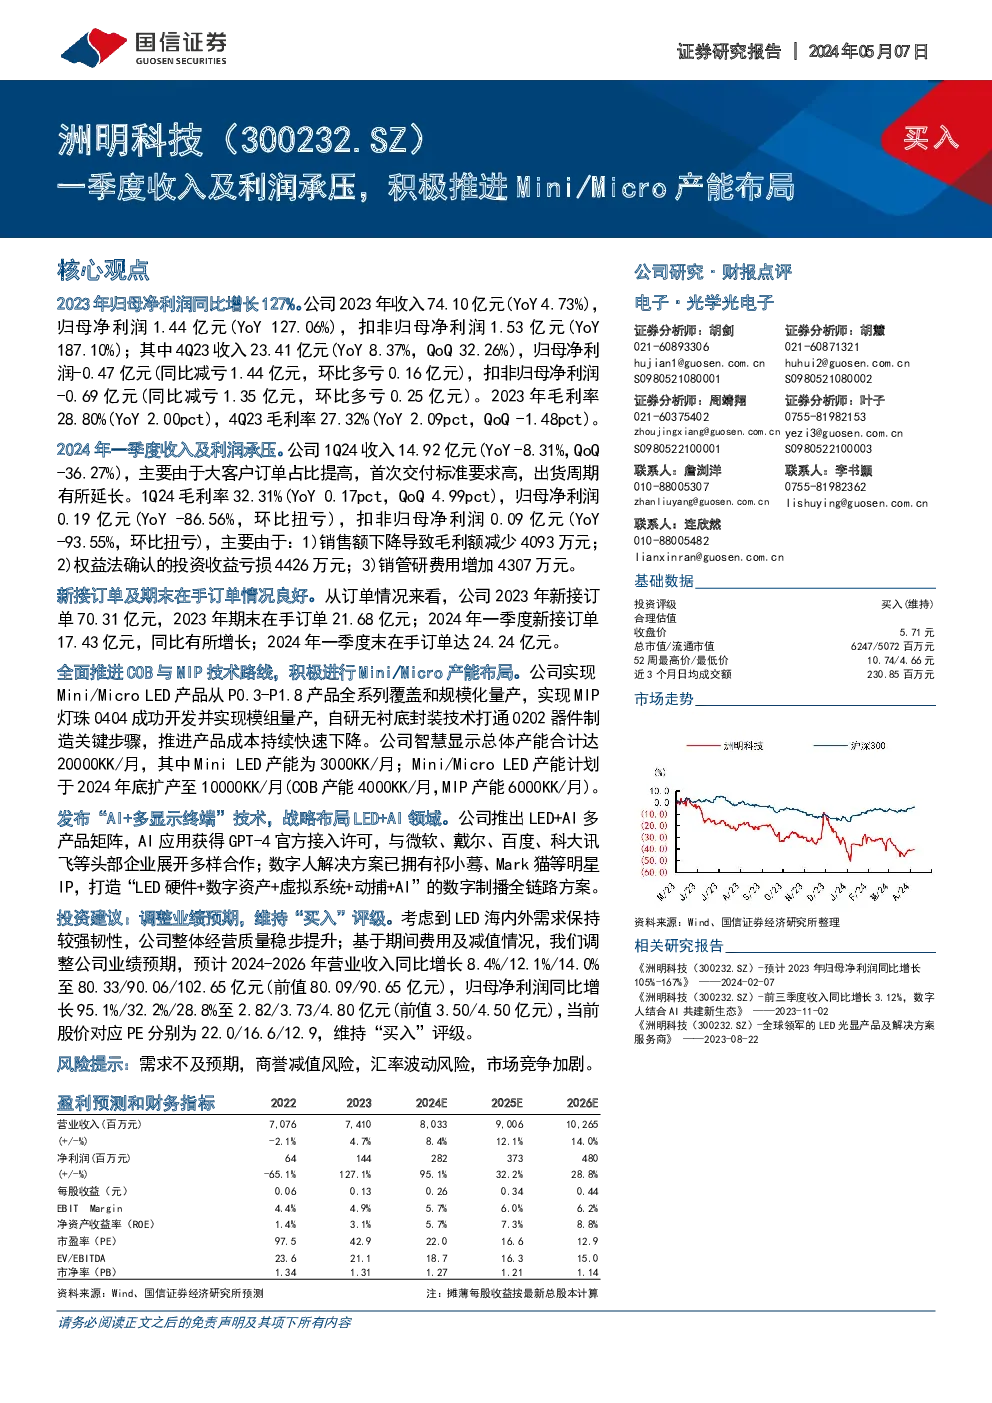
公司年度及季度财务分析与业务展望
关键财务指标概览:
2023年
:
收入:74.10亿元,同比增长4.73%
归母净利润:1.44亿元,同比增长127.06%
扣非归母净利润:1.53亿元,同比增长187.10%
第四季度(4Q23)
:
收入:23.41亿元,同比增长8.37%,环比增长32.26%
归母净利润:-0.47亿元,同比减亏1.44亿元,环比多亏0.16亿元
扣非归母净利润:-0.69亿元,同比减亏1.35亿元,环比多亏0.25亿元
2023年毛利率
:28.80%,较上一年度提升2.00个百分点
第四季度毛利率
:27.32%,较上一年度提升2.09个百分点,环比下降1.48个百分点
2024年一季度表现:
收入:14.92亿元,同比下降8.31%,环比下降36.27%
毛利率:32.31%,同比增长0.17个百分点,环比增长4.99个百分点
归母净利润:0.19亿元,同比下降86.56%,环比扭亏为盈
扣非归母净利润:0.09亿元,同比下降93.55%,环比扭亏为盈
订单与产能布局:
订单情况
:2023年新接订单70.31亿元,期末在手订单21.68亿元;2024年一季度新接订单17.43亿元,同比略有增长;一季度末在手订单达24.24亿元。
产能布局
:公司全面推动COB与MIP技术路线,并积极布局Mini/Micro产能,实现了从P0.3-P1.8的产品全系列覆盖和规模化量产,以及MIP灯珠的开发和模组量产。自研无衬底封装技术也取得进展,推进了成本的持续快速下降。
AI+多显示终端战略:
推出了LED+AI多产品矩阵,AI应用获得了GPT-4的官方接入许可,并与多家头部企业建立了合作关系,包括微软、戴尔、百度、科大讯飞等。数字人解决方案已经拥有多位明星IP,构建了从硬件到数字资产、虚拟系统、动作捕捉和AI在内的数字制播全链路方案。
投资建议:
考虑到LED行业国内外市场需求的韧性,以及公司整体经营质量的提升,预计未来三年(2024-2026年)营业收入将分别同比增长8.4%、12.1%、14.0%,达到80.33亿元、90.06亿元、102.65亿元。归母净利润预计将分别同比增长95.1%、32.2%、28.8%,达到2.82亿元、3.73亿元、4.80亿元。当前股价对应的市盈率分别为22.0倍、16.6倍、12.9倍,维持“买入”评级。
风险提示:
需求不及预期的风险
商誉减值风险
汇率波动风险
市场竞争加剧的风险
你可能感兴趣
2022年报及2023年一季报点评:一季度盈利能力承压,积极推进多产品布局
国信证券
2023-05-06
2025年报及2026年一季报点评:碳酸锂贡献利润弹性,积极推进新产能布局
钢铁
东吴证券
2026-04-28
饮料行业2023年及2024年一季度总结:新品贡献增量收入,费投加大利润部分承压
食品饮料
华鑫证券
2024-05-07
2026年一季报点评三大主业稳健增长,积极推进Micro LED CPO光互连布局
华创证券
2026-05-07
24Q1盈利能力环比提升,关注Mini/Micro LED产能扩张
长城证券
2024-06-03
公司动态点评:领先扩产玻璃基mini/micro led产能,激励计划提升发展动力
长城证券
2022-02-22
定增扩产,加速扩充Mini/Micro LED产能
电子设备
国盛证券
2021-09-30
业绩短期承压,积极推进市场开拓与产能扩充
交通运输
安信证券
2023-08-29
收入延续高增,利润短期承压,FY25积极减亏
第一上海证券
2024-12-10
2025年一季报点评:一季度收入承压,利润端同比扭亏
国信证券
2025-05-09