珠海港(000507.SZ)公司研究报告概要
公司概况与财务表现:
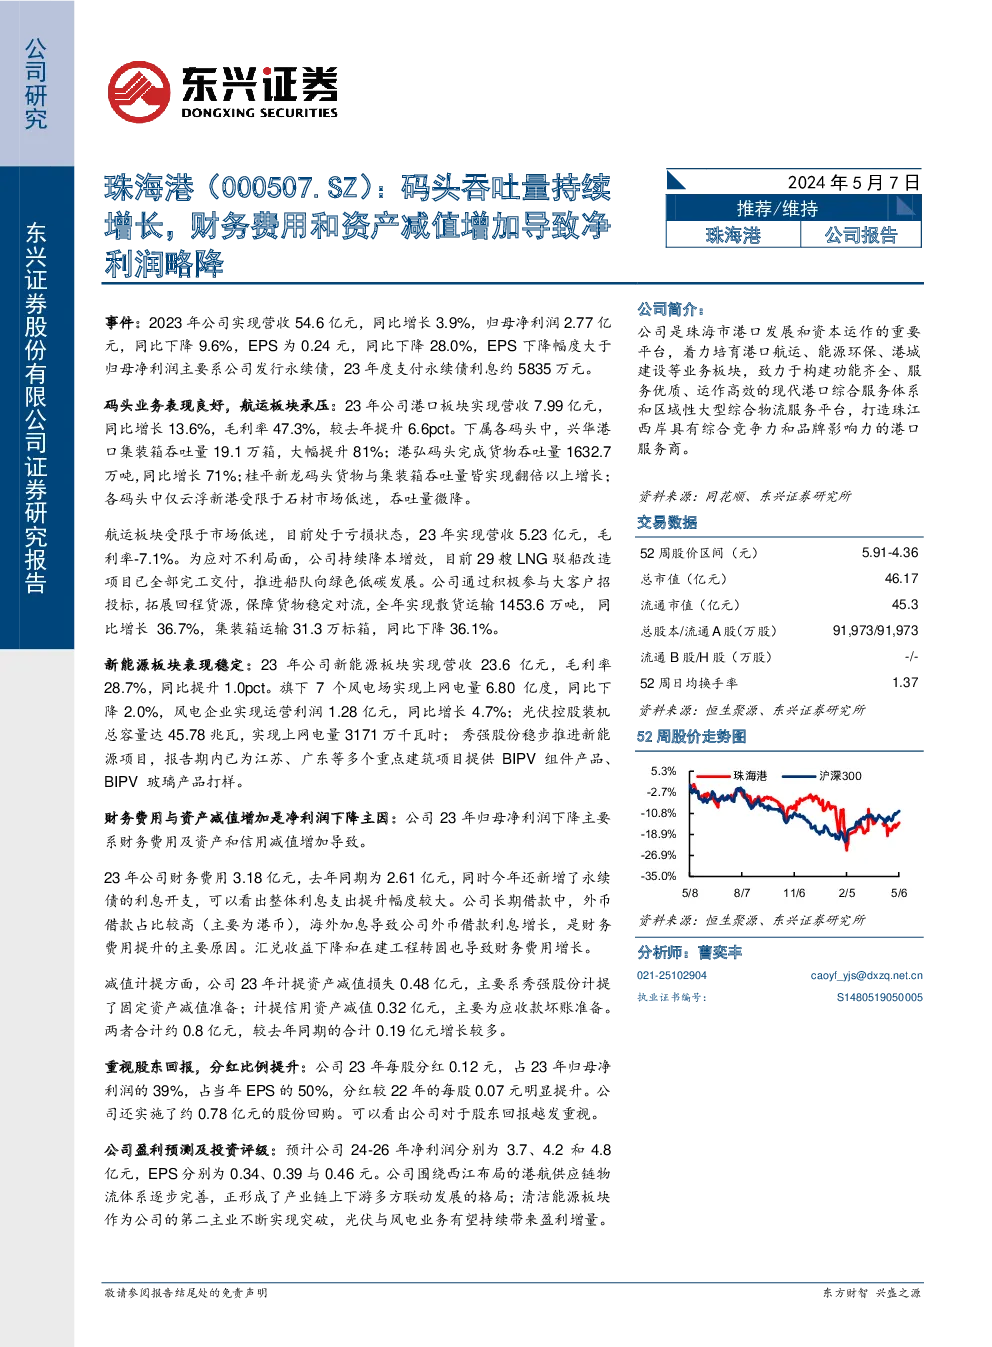
- 2023年,珠海港实现营业收入54.6亿元,同比增长3.9%,归母净利润2.77亿元,同比下降9.6%。
- 码头业务表现稳健,港口板块营收7.99亿元,同比增长13.6%,毛利率47.3%,较去年提升6.6个百分点。
- 主要码头包括兴华港口、港弘码头、桂平新龙码头等,其中兴华港口集装箱吞吐量大幅提升至19.1万箱,港弘码头货物吞吐量同比增长71%。
- 航运板块面临市场挑战,实现营收5.23亿元,毛利率-7.1%,公司通过降本增效措施应对,如推进LNG驳船绿色改造。
- 新能源板块稳定增长,营收23.6亿元,毛利率28.7%,实现上网电量6.80亿度,风电企业运营利润同比增长4.7%。
关键因素分析:
- 财务费用与资产减值:23年财务费用显著增加,主要由于永续债利息支出及外币借款利息增长所致,同时资产和信用减值损失亦有所增加。
- 市场与政策风险:提及宏观经济、航运运价波动、参股公司业绩波动、政策变化及大宗商品价格波动的风险。
盈利预测与投资评级:
- 预计2024-2026年净利润分别为3.7、4.2、4.8亿元,EPS分别为0.34、0.39、0.46元。
- 维持“推荐”评级,认为公司围绕西江布局的港航供应链物流体系逐步完善,清洁能源板块有望持续带来盈利增量。
财务指标预测:
- 收入、净利润、净资产收益率、每股收益等指标预计呈现稳步增长趋势。
资产负债与盈利能力:
- 提供资产负债表、利润表和现金流量表的数据概览,显示公司资产结构、负债水平、盈利能力等关键财务指标的变化。
分析师简介与免责声明:
- 分析师曹奕丰拥有复旦大学背景,专注于交通运输行业研究,强调客观、公正的研究立场。
- 强调报告观点基于公开信息,不构成投资建议,市场有风险,投资者应谨慎决策。
风险提示:
- 宏观经济、市场波动、政策影响、业绩不确定性、商品价格风险等。
结语:
珠海港作为珠海市港口发展的重要平台,通过整合港口航运、能源环保、港城建设等业务,旨在构建高效、全面的服务体系。公司报告强调其在码头业务上的稳定增长,以及在应对市场挑战方面的积极举措,尤其是新能源板块的增长潜力。建议投资者关注其盈利预测与风险提示,基于全面信息作出投资决策。