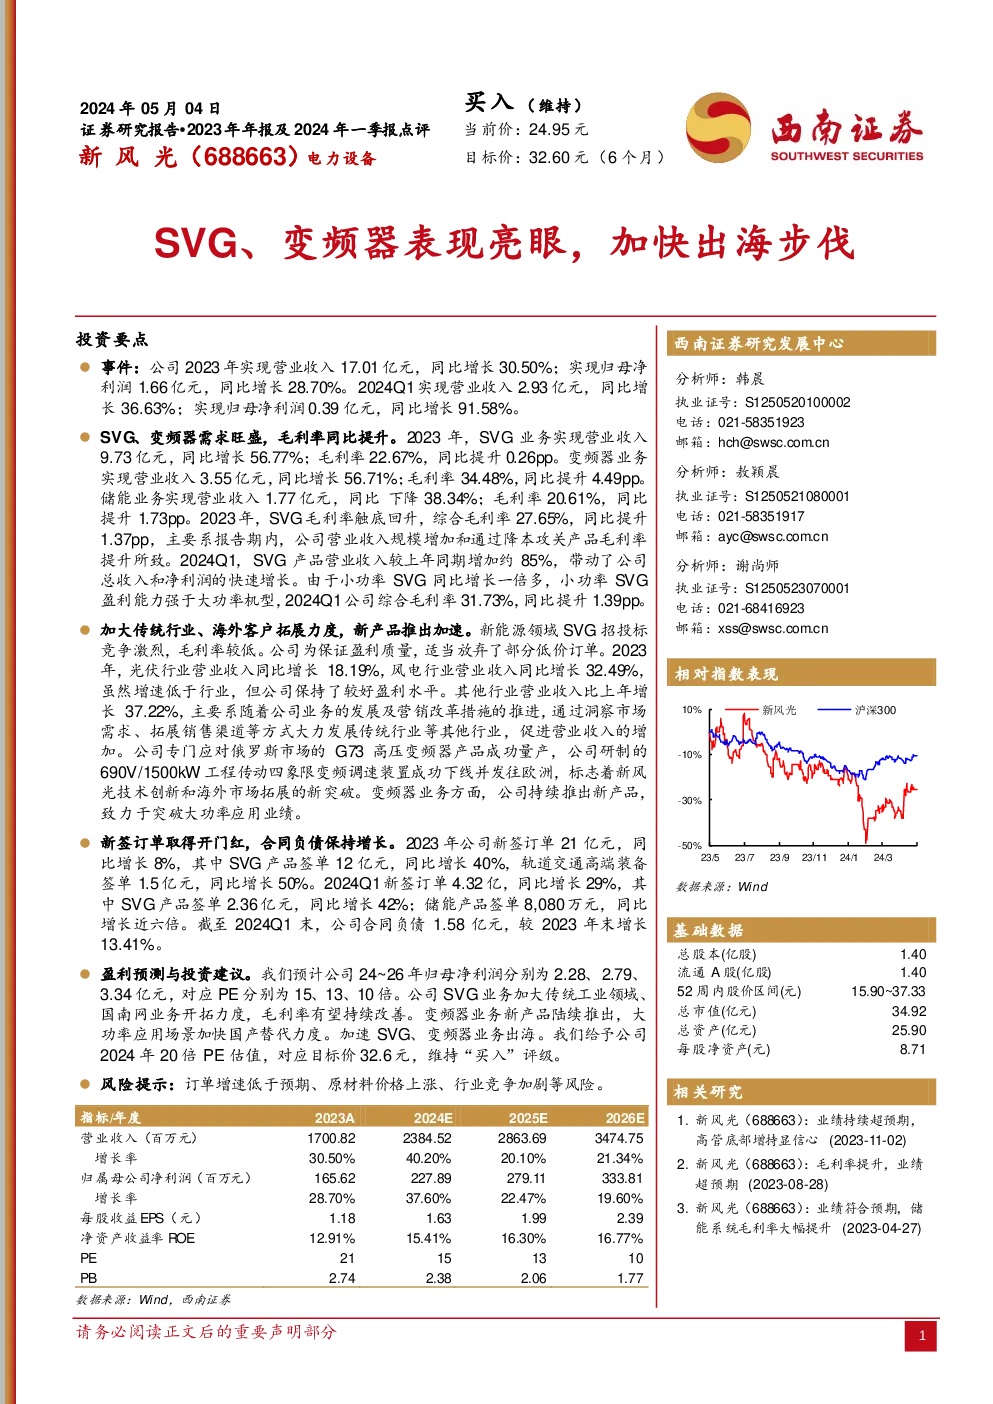
新风光(688663)的2023年年报及2024年一季报显示,公司业绩持续超预期,实现了稳健增长。2023年,公司营业收入达到17.01亿元,同比增长30.50%,归母净利润为1.66亿元,同比增长28.70%。2024年第一季度,公司营业收入为2.93亿元,同比增长36.63%,归母净利润为0.39亿元,同比增长91.58%。
公司SVG业务和变频器业务表现出色,其产品需求旺盛,毛利率分别提升至22.67%和34.48%,同比提升0.26个百分点和4.49个百分点。储能业务虽然收入下降38.34%,但毛利率提升至20.61%,同比提升1.73个百分点。总体来看,SVG业务的毛利率触底回升,综合毛利率达到27.65%,同比提升1.37个百分点,这主要是由于公司通过增加营业收入规模和降本增效,提升产品毛利率所致。
为了扩大市场份额,公司加大了传统行业和海外客户的拓展力度。在新能源领域,尽管SVG招投标竞争激烈,毛利率较低,但公司仍保持了较好的盈利水平。在其他行业,公司通过洞察市场需求、拓展销售渠道等方式,使得营业收入增长了37.22%。此外,公司成功推出了专门针对俄罗斯市场的G73高压变频器产品,并在欧洲市场推出了一款690V/1500kW的工程传动四象限变频调速装置,展现了公司在技术创新和海外拓展方面的实力。
新风光在2023年和2024年一季度的新签订单也取得了良好成绩。全年新签订单总额为21亿元,同比增长8%,其中SVG产品签单金额为12亿元,同比增长40%;轨道交通高端装备签单1.5亿元,同比增长50%。一季度新签订单总额为4.32亿元,同比增长29%,其中SVG产品签单2.36亿元,同比增长42%;储能产品签单8080万元,同比增长近六倍。
基于对公司业绩的预期和分析,预计2024年至2026年的归母净利润分别为2.28亿元、2.79亿元和3.34亿元,对应的PE分别为15倍、13倍和10倍。考虑到SVG业务在传统工业领域和国家电网市场的开拓、变频器业务推出新产品并加速出海的战略,给予公司2024年20倍PE估值,对应目标价32.60元,并维持“买入”评级。
然而,公司面临的风险包括订单增速低于预期、原材料价格上涨和行业竞争加剧等。投资者在考虑投资时需谨慎评估这些潜在风险。
总结来说,新风光在业绩、产品线扩展、市场开拓等方面展现出了积极的趋势,尤其是在SVG、变频器和储能业务上的表现令人瞩目。公司通过持续的技术创新和市场策略调整,有望在未来实现可持续的增长。