宁波银行(002142.SZ):存贷款增长稳健,净息差企稳
核心要点概览
-
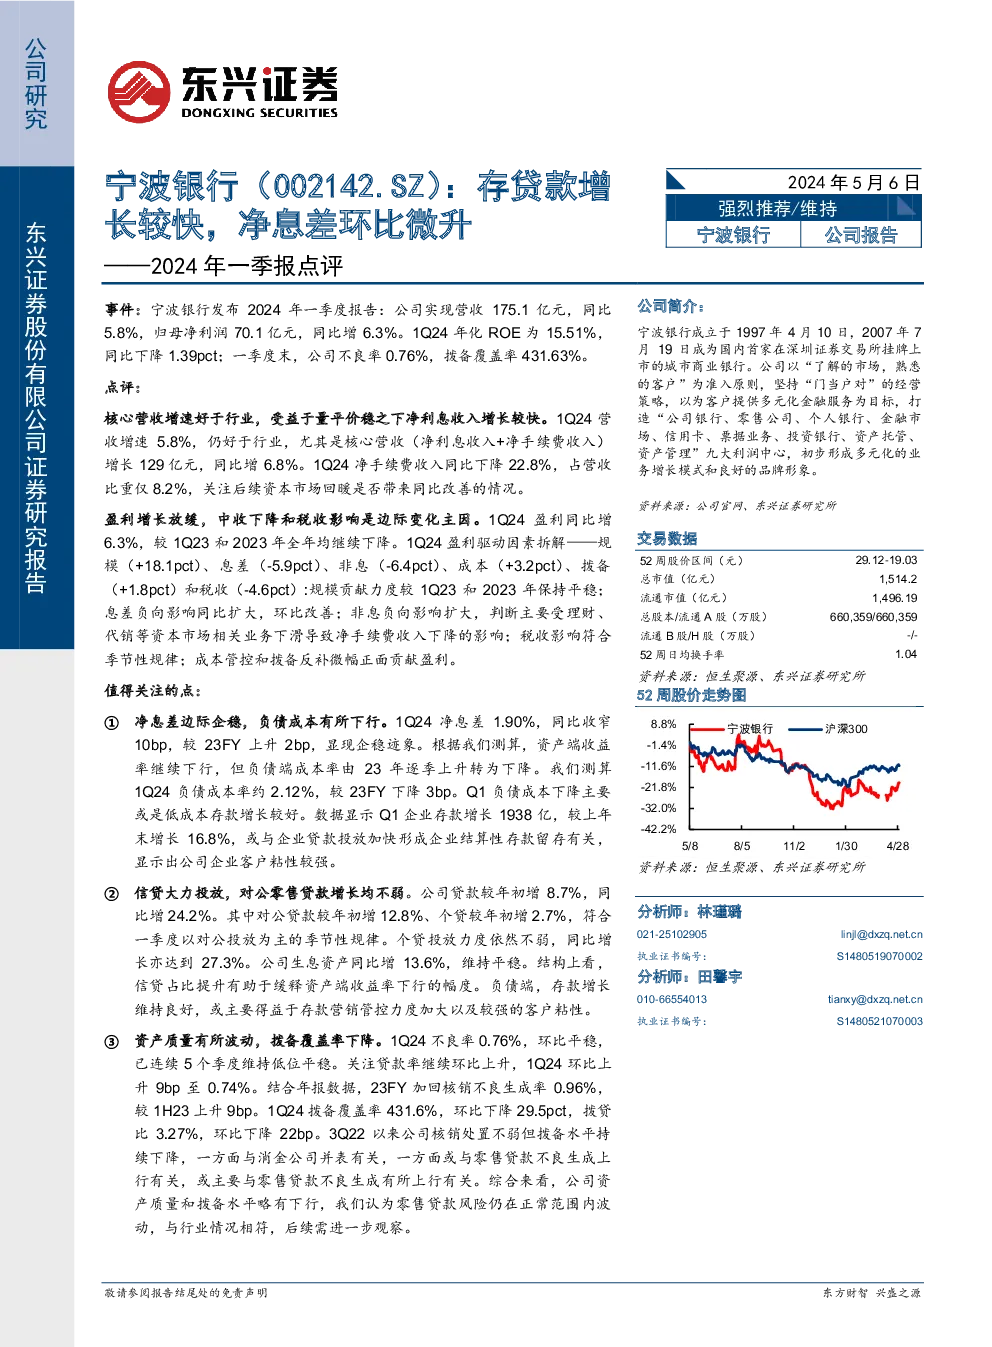
财务表现:宁波银行在2024年第一季度实现了营收175.1亿元,同比增长5.8%,净利润70.1亿元,同比增长6.3%。年化ROE为15.51%,同比下降1.39个百分点。
-
盈利能力分析:盈利增长放缓,主要受到中收下降和税收影响。规模、息差、非息、成本、拨备、税收等各因素对盈利的贡献情况如下:
- 规模贡献:保持平稳;
- 息差影响:净息差同比收窄10bp,但环比改善;
- 非息影响:受资本市场相关业务下滑影响,净手续费收入同比下降;
- 成本控制:成本管控微幅正面贡献盈利;
- 拨备影响:拨备覆盖率为431.63%,环比下降。
-
资产质量:不良贷款率0.76%,拨备覆盖率431.63%,显示资产质量相对稳定。贷款率环比上升9bp至0.74%,拨贷比为3.27%,环比下降22bp。
亮点分析
-
净息差企稳:尽管净息差同比收窄10bp,但环比有所改善,显示企稳迹象。负债成本率由23年逐季上升转为下降,主要原因是低成本存款增长较好,特别是企业存款增长显著,增幅达到16.8%,显示出公司对企业客户的吸引力较强。
-
信贷投放与资产结构:信贷大力投放,对公和零售贷款均保持增长态势。企业贷款较年初增12.8%,个贷较年初增2.7%,表明一季度以对公投放为主,同时个贷投放力度依然不弱,同比增长27.3%。信贷占比提升有助于缓解资产端收益率下行的压力。
-
资产质量与拨备水平:资产质量总体平稳,不良贷款率连续5个季度维持低位,但拨备覆盖率略有下降,拨贷比也有所减少。这可能与零售贷款不良生成压力有所增加有关,但仍处于正常范围波动,符合行业情况。
投资建议
- 盈利预测:预计2024-2026年归母净利润增速分别为6.1%、11.6%、12.0%,每股收益分别达到30.16、34.00、38.29元。
- 估值:当前市盈率约为5.59倍,市净率约为0.76倍,基于对宁波银行的成长性和资产质量的评估,给予0.9倍2024年PB的目标估值,维持“强烈推荐”评级。
风险提示
- 经济复苏不及预期的风险;
- 实体需求恢复不确定性;
- 扩表速度、净息差水平面临挑战;
- 资产质量受冲击的风险。
注:以上分析基于公开报告内容的总结归纳,旨在提供一个全面而清晰的概览,帮助读者快速了解宁波银行2024年一季度的主要财务表现、关键数据分析以及投资建议。