2024年第一季度宏观政策报告
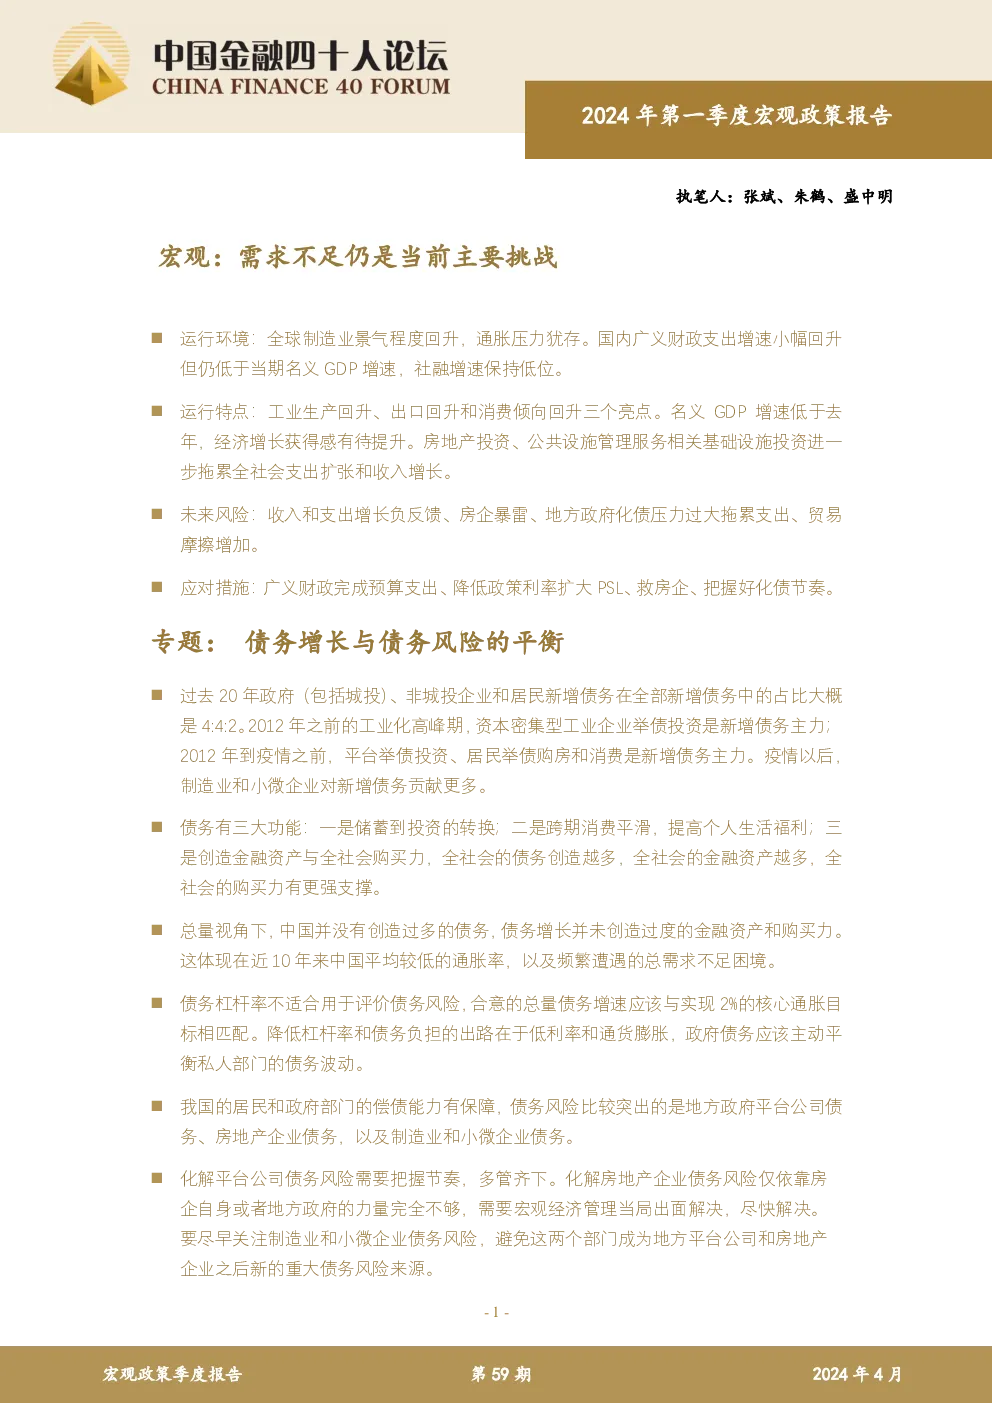
运行环境与特点:
- 全球:制造业景气程度回升,通胀压力依然存在。国内广义财政支出增速小幅回升,但仍低于名义GDP增速,社融增速保持低位。
- 亮点:工业生产回升、出口回升和消费倾向回升。
- 挑战:名义GDP增速低于去年,经济增长获得感有待提升。房地产投资、公共设施管理服务相关基础设施投资进一步拖累全社会支出扩张和收入增长。
未来风险:
- 收入和支出增长的负反馈循环。
- 房企暴雷风险。
- 地方政府化债压力过大拖累支出。
- 贸易摩擦增加的可能性。
应对措施:
- 广义财政:完成预算支出计划。
- 利率调整:降低政策利率,扩大PSL(特别贷款)规模。
- 救助房企:救房企措施。
- 化债节奏:把握好化债节奏。
债务增长与债务风险的平衡:
- 过去20年:政府(包括城投)、非城投企业和居民新增债务占比大致为4:4:2。
- 功能:储蓄到投资转换、跨期消费平滑、金融资产与全社会购买力创造。
- 总量视角:中国债务增长未过度创造金融资产和购买力。
- 风险评价:债务杠杆率不适合用于评价债务风险,应与实现2%的核心通胀目标相匹配。
- 风险分布:居民和政府部门偿债能力有保障,风险集中在地方政府平台公司债务、房地产企业债务及制造业和小微企业债务。
宏观需求挑战:
政策建议季度报告:
- 外部环境:全球经济小幅回暖,通胀压力犹存。摩根大通全球制造业PMI回升,美国经济需求强劲,欧元区通胀延续回落。
- 内部环境:公共支出小幅提速,社融增速保持低位。财政收入下降,财政支出增速提高,但仍落后于名义GDP增速。市场短期资金利率稳定,长期利率下行。人民币指数小幅回升,人民币对美元略有贬值。
- 运行特征:内需不足困扰经济复苏。工业生产明显改善,企业效益修复缓慢。固定资产投资受房地产市场拖累,居民消费倾向改善但进度放缓。就业压力增强,总需求不足问题持续。
结论:
2024年第一季度的宏观政策报告显示,虽然全球制造业景气程度回升,但国内经济增长面临着名义GDP增速下降、收入和支出增长负反馈、房地产投资拖累等问题。政策建议强调了应对措施,包括财政支出、利率调整、救助房企和化债策略,并重点关注债务增长的风险平衡。同时,报告指出需求不足仍是当前的主要挑战,政策建议聚焦于刺激内需、改善企业效益和促进就业等方面。