2024年4月PMI数据要点总结
核心观点:
-
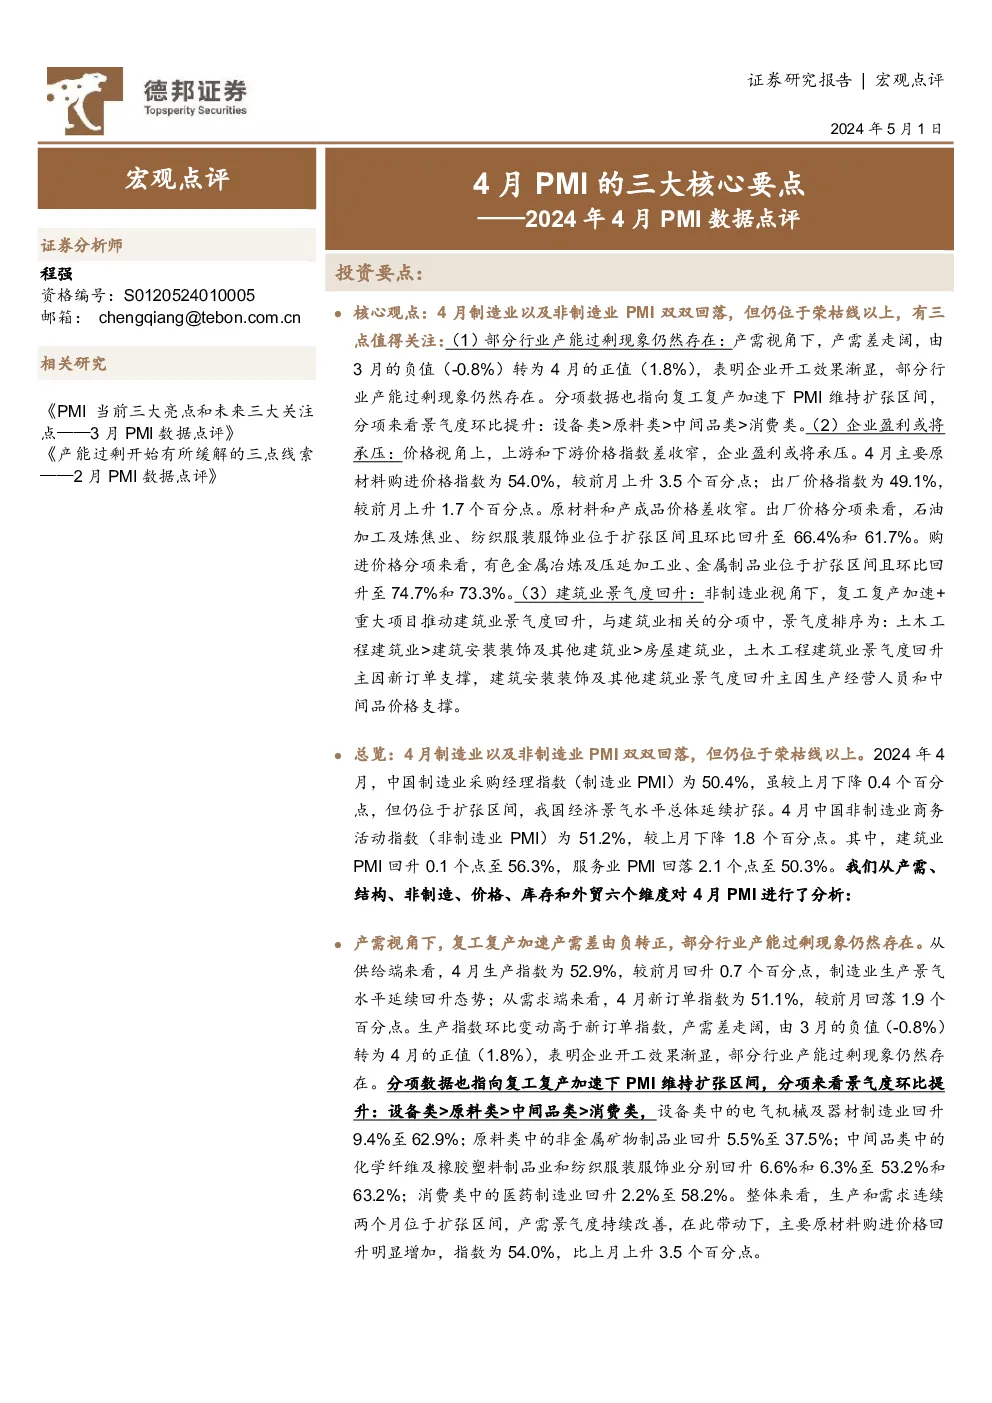
制造业与非制造业PMI:4月份,中国制造业采购经理指数(制造业PMI)为50.4%,较上月下降0.4个百分点,但仍位于荣枯线以上,显示我国经济景气水平总体延续扩张趋势。4月中国非制造业商务活动指数(非制造业PMI)为51.2%,较上月下降1.8个百分点。
-
产需视角:产需差由负转正,部分行业产能过剩现象仍然存在。生产指数为52.9%,需求指数为51.1%,产需差走阔,表明企业开工效果渐显,部分行业产能过剩现象依然存在。设备类、原料类、中间品类和消费类行业景气度环比提升。
-
企业盈利压力:价格视角上,上游和下游价格指数差收窄,企业盈利或将承压。4月主要原材料购进价格指数为54.0%,出厂价格指数为49.1%,原材料和产成品价格差收窄,尤其是黑色金属冶炼及压延加工业、石油加工及炼焦业的价格变动较为显著。
-
建筑业景气度:建筑业PMI回升至56.3%,与服务业PMI相比,建筑业PMI表现更为强劲。土木工程建筑业和建筑安装装饰及其他建筑业的景气度回升,主要受新订单支撑。
-
库存与外贸:设备效能标准、设备更新和以旧换新政策加速落地,未来实际补库或将开启。原材料库存指数和产成品库存指数均仍处收缩区间,但收缩速度较3月有所放缓。
-
风险提示:稳增长政策对内需的拉动效果、三大工程进展、房地产市场恢复、美联储货币政策、外需恢复和化债进度等因素可能影响经济前景。
关注点:
- 部分行业产能过剩:产需差的走阔和部分行业的产能过剩现象值得重点关注。
- 企业盈利压力:价格指数的变化可能导致企业盈利承压,特别是原材料成本上升和下游价格未能同步上涨的情况。
- 建筑业景气度回升:建筑业PMI的回升及其背后的原因,如天气因素和重大项目落地的影响。
- 库存策略调整:设备更新和以旧换新政策可能加速库存调整周期,企业应适时调整库存策略。
- 外贸形势:关注外需的韧性,以及出口和进口订单指数的变化对经济的影响。
政策与趋势:
- 政策方向:两会后,政策关注点转向推动大规模设备更新和消费品以旧换新行动的具体落地情况。
- 监管趋势:证监会或将着重提升上市公司质量,促进资本市场高质量发展。
- 重大项目进展:地方层面的重大项目清单逐步落地,多地加速开工,有望加速工业稳增长政策的落实。
结论:
综上所述,4月PMI数据提供了关于中国经济运行状态的多维度信息,包括制造业与非制造业的景气度、产需动态、企业盈利状况、建筑业表现以及库存与外贸趋势。通过分析这些数据,可以洞察经济运行的关键亮点与潜在挑战,并为未来的政策制定和企业决策提供参考依据。