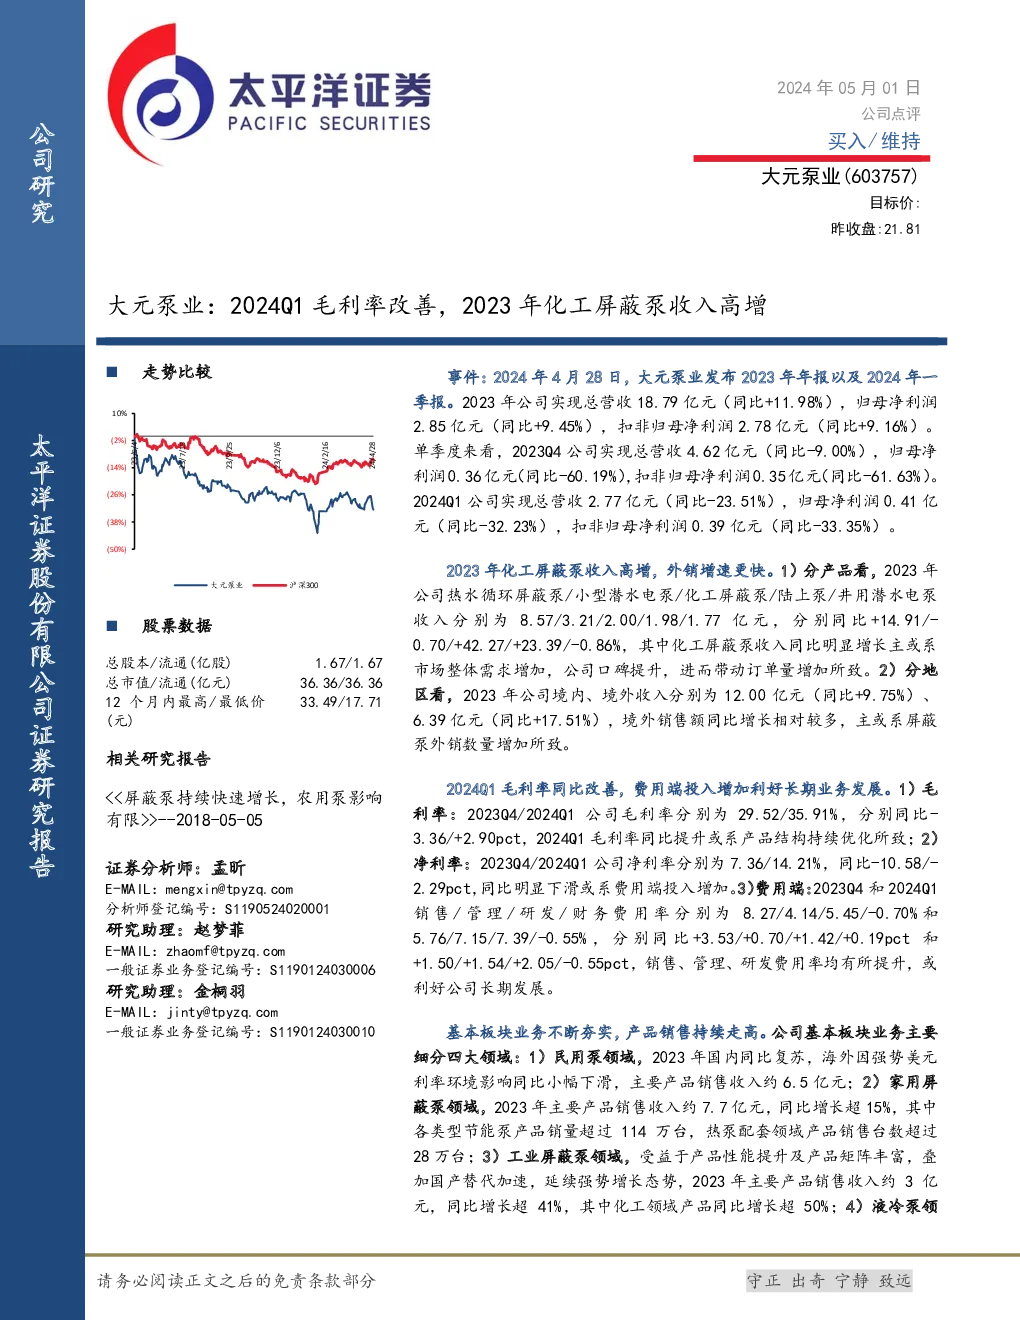
大元泵业公司研究概要
公司业绩与财务状况
- 2023年度:大元泵业实现了总收入18.79亿元,同比增长11.98%,归母净利润2.85亿元,同比增长9.45%。全年化工屏蔽泵收入显著增长。
- 2024年第一季度:公司总收入2.77亿元,同比下降23.51%,归母净利润0.41亿元,同比下降32.23%。该季度毛利率改善至35.91%,显示产品结构优化。
产品与市场表现
- 化工屏蔽泵:2023年收入高增长,主要得益于市场整体需求增加和公司口碑提升,带动订单量增加。
- 地区销售:境内销售额增长9.75%,境外销售额增长17.51%,显示屏蔽泵外销数量增加。
- 基本板块业务:包括民用泵、家用屏蔽泵、工业屏蔽泵和液冷泵领域,整体收入持续增长,尤其是工业屏蔽泵和化工领域的增长更为显著。
成本与费用
- 2024年第一季度,毛利率同比提升,费用端投入增加,但总体上对长期业务发展有利。
盈利预测与评级
- 盈利预测:预计2024-2026年公司归母净利润分别为3.20亿、3.55亿、3.92亿元,对应EPS分别为1.92元、2.13元、2.35元,当前股价对应PE分别为11.37倍、10.24倍、9.28倍。
- 评级:维持“买入”评级。
风险提示
- 市场竞争加剧、原材料价格波动、大规模扩张导致的管理风险、产品出口目的地国的政治及政策风险。
投资建议
- 农泵类产业有望保持快速增长趋势,新型节能泵产业持续增长,工业屏蔽泵市场前景良好。公司作为行业龙头,有望分享泵产业复苏红利,收入业绩有望持续增长。
财务指标概览
- 营业收入:预计2024-2026年分别增长至2095亿元、2315亿元、2540亿元。
- 净利润:预计2024-2026年分别增长至320亿、355亿、392亿元。
- 每股收益:预计2024-2026年分别为1.92元、2.13元、2.35元。
- 市盈率:当前股价对应的市盈率为11.37倍。
- 资产、负债与股东权益:各项指标均呈增长趋势,显示公司财务状况稳健。
现金流量概览
- 经营性现金流:预计2024-2026年分别增长至341百万、376百万、415百万。
- 投资性现金流:预计2024-2026年分别为-225百万、-231百万、-231百万。
- 融资性现金流:预计2024-2026年均为负值,分别为-153百万、-4百万、-4百万。
估值与评级
- 估值:当前市盈率为11.37倍,估值合理。
- 评级:维持“买入”评级,建议关注公司未来发展潜力。