根据提供的文字内容,可以对国博电子的年度和季度业绩进行如下总结:
财务表现概览
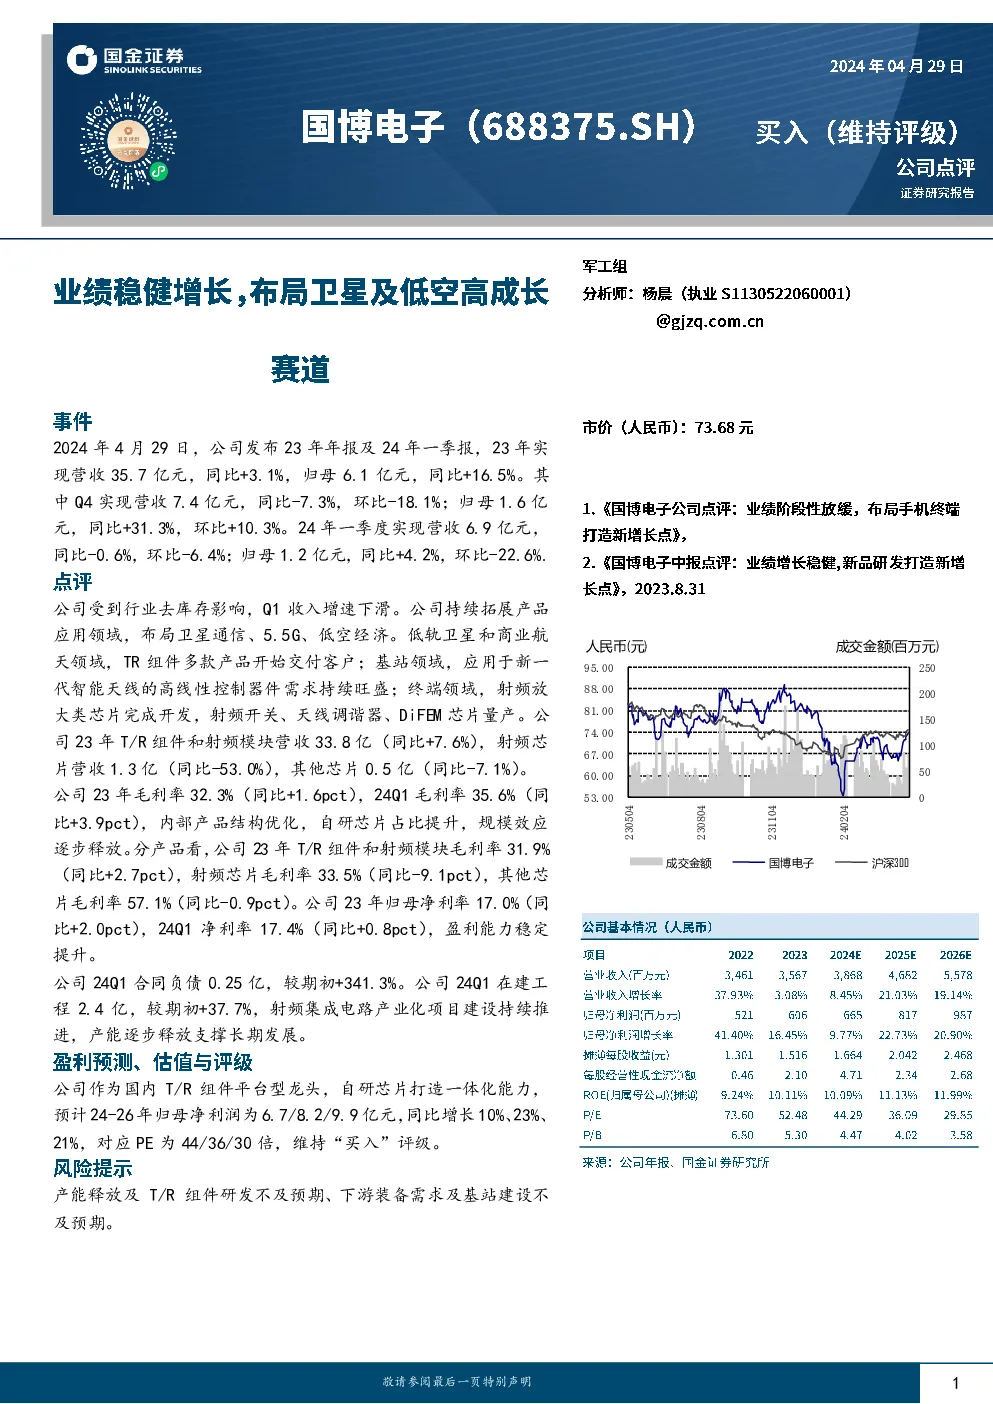
2023年及2024年第一季度
- 营收:2023年总营收35.67亿元,同比增长3.1%;2024年第一季度营收6.93亿元,同比下降0.6%。
- 净利润:2023年归母净利润6.06亿元,同比增长16.5%;2024年第一季度归母净利润1.21亿元,同比增长4.2%。
- 毛利率:2023年整体毛利率32.3%,2024年第一季度提升至35.6%。
- 净利率:2023年净利率17.0%,2024年第一季度提升至17.4%。
- 产品结构:T/R组件和射频模块营收增长显著,射频芯片营收下滑。
业务拓展与产品应用
- 低轨卫星与商业航天:TR组件多款产品开始交付客户。
- 基站领域:应用于新一代智能天线的高线性控制器件需求旺盛。
- 终端领域:射频放大类芯片完成开发,射频开关、天线调谐器、DiFEM芯片已实现量产。
成本与费用
- 成本:成本结构优化,直接材料成本率降低。
- 费用:综合费用率略有上升,期间费用率在不同季度间波动。
资产与负债
- 固定资产与在建工程:固定资产大幅增长,主要由射频集成电路产业化项目转固所致。
- 资本性支出:同比增长30.3%,反映公司持续扩产计划。
- 合同负债:减少29.69%,表明产品交付顺利。
- 存货:减少35.43%,其中产成品增长8.18%。
- 现金流:2023年经营性现金流好转,2024年第一季度转为负值。
预期与评级
- 盈利预测:预计2024-2026年归母净利润分别为6.7亿、8.2亿、9.9亿,同比增长10%、23%、21%。
- 估值与评级:对应PE分别为44、36、30倍,维持“买入”评级。
风险提示
- 产能释放风险:产能释放速度可能不达预期。
- 下游需求风险:导弹、军机等装备需求可能低于预期。
- 研发风险:T/R组件研发可能面临不确定性。
以上是对国博电子2023年年报及2024年一季报的主要总结,涵盖了营收、净利润、成本、费用、资产、负债、现金流以及未来展望等方面的关键信息。