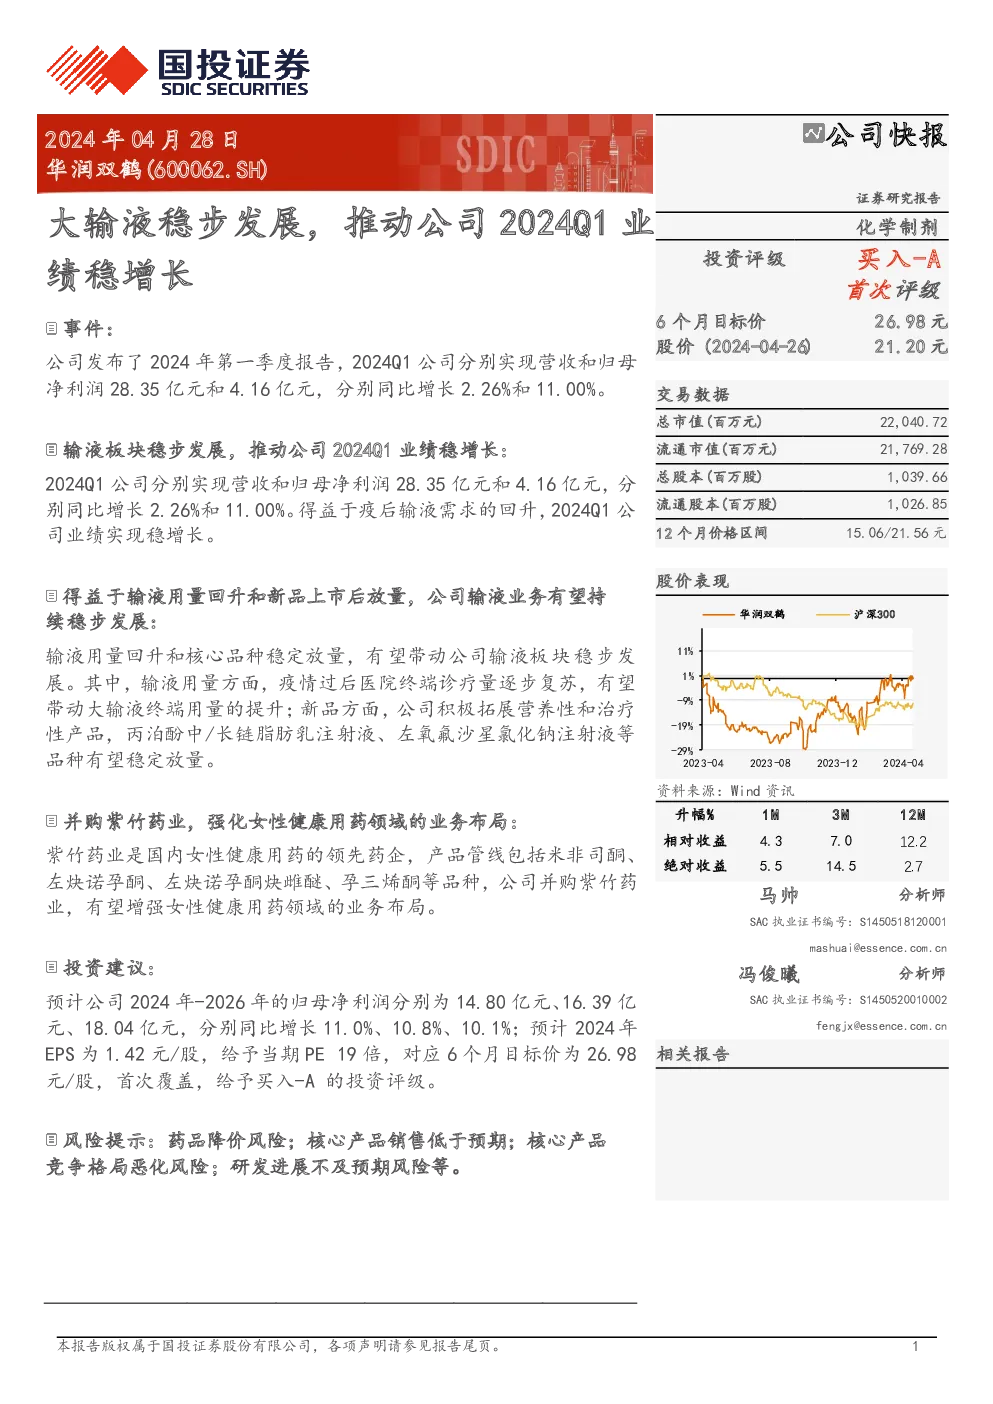
华润双鹤2024年第一季度业绩报告
业绩概览
- 营收与净利润:华润双鹤在2024年第一季度实现营收28.35亿元,同比增长2.26%;归母净利润4.16亿元,同比增长11.00%。
- 业绩驱动:主要得益于新冠疫情后输液需求的回升,以及输液业务的稳定增长。输液业务的回暖和新品的稳定放量是业绩增长的关键。
业务亮点
- 输液业务:输液业务板块受益于输液用量的回升和核心品种的稳定放量,预计将继续保持稳步发展态势。疫情后医院诊疗量的恢复预计将促进大输液终端用量的增长。
- 产品布局:公司积极拓展营养性和治疗性产品线,如丙泊酚中/长链脂肪乳注射液、左氧氟沙星氯化钠注射液等,预计这些产品将贡献稳定的销量增长。
- 并购战略:并购紫竹药业,增强了公司在女性健康用药领域的业务布局,进一步丰富了产品管线。
财务预测与估值分析
- 盈利预测:预计2024-2026年归母净利润分别为14.80亿元、16.39亿元、18.04亿元,复合年增长率约10.1%。
- 估值分析:参考历史估值和行业可比公司,给予华润双鹤当期PE 19倍的目标价,对应6个月目标价为26.98元/股。
- 风险提示:包括药品降价风险、核心产品销售低于预期、市场竞争加剧等风险。
财务数据与估值比较
- 盈利预测:2024-2026年的净利润分别为14.80亿元、16.39亿元、18.04亿元。
- 估值指标:市盈率(PE)从2018年至2024年均值为14.9倍,当前PE为14.89倍,估值相对合理。
- 可比公司估值:参照科伦药业,给予19倍PE,对应6个月目标价为26.98元/股。
财务指标与分析
- 利润表:营业收入稳步增长,净利润率稳定,EBITDA、净利润呈现良好增长趋势。
- 资产负债表:总资产、股东权益增长,资产结构优化,财务状况稳健。
- 现金流:经营活动现金流稳定,投资和融资活动产生的现金流波动,整体运营活动产生的现金流为正,反映公司良好的经营状况。
评级与建议
- 投资评级:首次覆盖,给予“买入-A”的投资评级。
- 风险提示:包括但不限于政策风险、市场风险、产品风险等。
此报告基于华润双鹤2024年第一季度的业绩表现,分析了其业务亮点、财务预测、估值分析、财务指标与分析,并给出了投资评级与风险提示。报告强调了公司输液业务的稳健增长和新产品线的拓展,以及通过并购强化的女性健康用药领域布局,为投资者提供了全面的决策参考。